Pe 19 august, indicele BET a închis la 36.487,21 de puncte, cel mai ridicat nivel din istoria Bursei de Valori București. La sfârșitul lui iulie, capitalizarea pieței trecuse de 700 de miliarde de lei, iar BET urcase cu aproape 50% de la începutul anului, ceea ce îl punea, după analizele ASF și ale ZF, pe primul loc în Europa. Nu e figură de stil, așa arătau clasamentele.
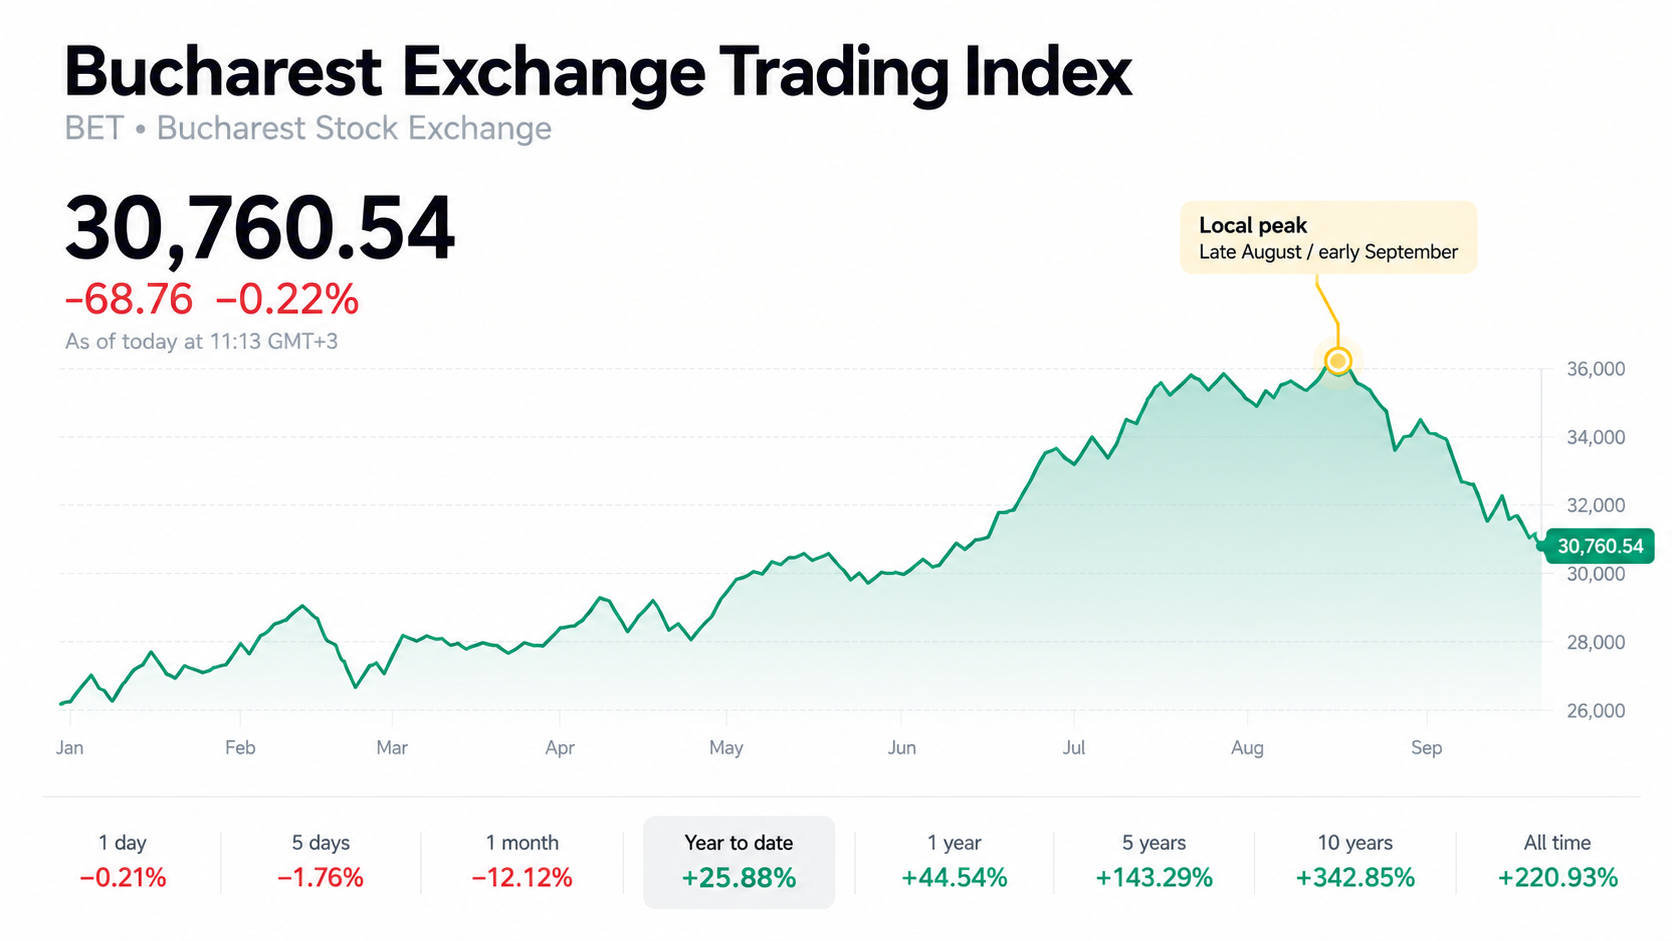
Șase săptămâni mai târziu, pe 29 septembrie, același indice a închis la 30.829,30 de puncte, cu 15,5% sub acel maxim. Și totuși, indicele rămâne cu peste un sfert mai sus decât la începutul anului. Iar în euro, cu dividende incluse, bursa noastră era pe 25 septembrie a cincea din cele 31 de burse naționale europene. O scădere se simte însă altfel când vine după o vară în care toată lumea a avut dreptate.
Întrebarea vine de la sine: de ce scade bursa de la București? Dacă speri la un vinovat, te dezamăgesc din start. Nu există un eveniment, un raport sau o declarație care să explice totul. Există trei lucruri pe care piața le-a socotit sigure, și pe care, în câteva săptămâni, le-a văzut puse sub semnul întrebării. Le luăm pe rând, începând cu ce a făcut vara atât de bună.
Capitolul 1. Cine a cumpărat un raliu de 50%
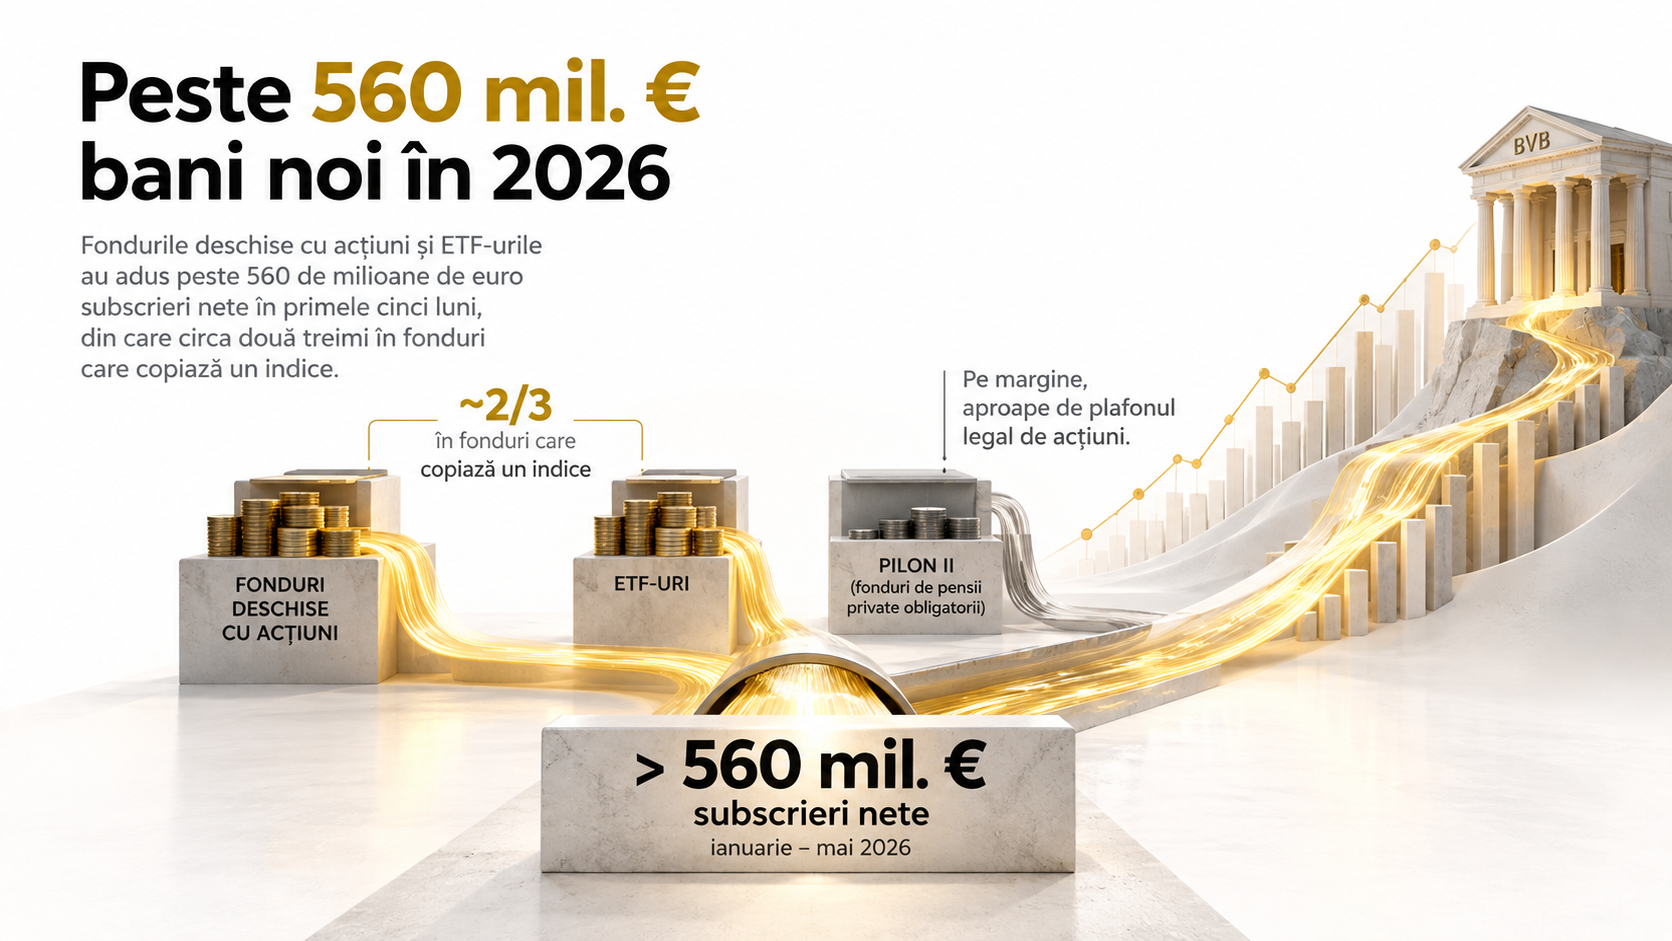
Ca să înțelegi ce s-a retras, trebuie să știi întâi cine a cumpărat. Nu au fost, în primul rând, fondurile de pensii și nici marii investitori străini despre care se vorbește la orice conferință. Potrivit lui Mihai Căruntu, vicepreședintele Asociației Analiștilor Financiar-Bancari, fondurile de pensii private obligatorii au stat în 2026 pe margine, aproape de plafonul legal de acțiuni. Motorul a fost un val de bani noi în fondurile deschise cu acțiuni și în ETF-uri: peste 560 de milioane de euro subscrieri nete în primele cinci luni, din care circa două treimi în fonduri care copiază un indice.
Cele șapte ETF-uri de la bursă adunau la sfârșitul lui august aproape 2,5 miliarde de lei și peste 85.000 de investitori, socotiți pe conturi, nu pe persoane. Acum cinci ani exista un singur ETF, cu 31 de milioane de lei și 2.891 de investitori. Iar un ETF de indice cumpără după greutatea fiecărei companii în indice, nu după cât merită compania. Cât intră bani, e un motor foarte bun.
Banii intrau într-o piață în care fondurile de pensii dețin cam jumătate din free float, adică din acțiunile aflate efectiv la vânzare. Multă cerere și puțină ofertă dau o urcare rapidă. Dă și prețuri care aleargă înaintea profiturilor: la Transelectrica, Transgaz, OMV Petrom și BRD, raportul dintre preț și profit era în septembrie cam dublu față de anul trecut, arată același analist. Unul dintre analiștii citați de ZF a calculat că evaluările cer profituri în creștere cu cel puțin 15% pe an, în 2026 și în 2027.
Între timp, piața a mers înainte pe baza a trei lucruri pe care nu le-a scris nimeni într-un raport, dar pe care le citeai în fiecare cotație. Că banii rămân ieftini. Că România rămâne în categoria „investment grade”, adică a țărilor a căror datorie marile fonduri au voie să o dețină. Și că o criză politică e un subiect de televiziune, nu de portofoliu. Guvernul căzuse pe 5 mai, iar două încercări de a-l înlocui eșuaseră până în august. BET a trecut totuși în iulie de 35.000 de puncte și a făcut record pe 19 august.
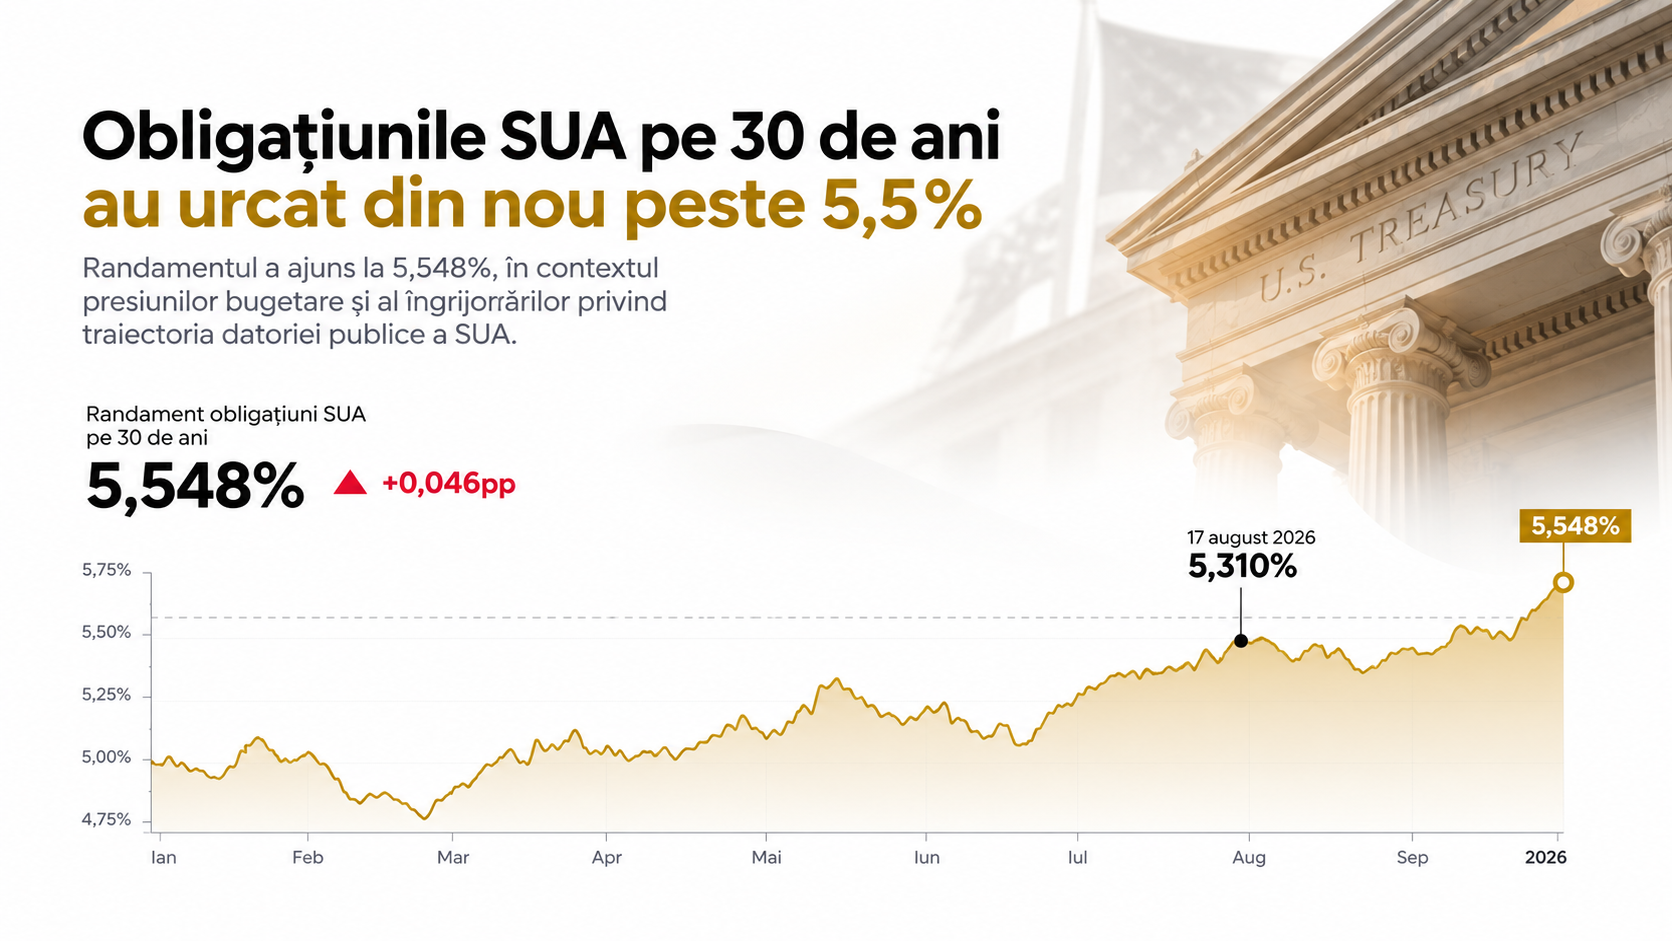
Avertismentele nu erau ascunse. BCE crescuse dobânda încă din iunie. Pe 17 și 18 august, randamentul obligațiunilor americane pe 30 de ani a depășit 5,3%, cel mai ridicat nivel din 2007. Pe 19 august, BET a făcut record. Ratingurile fuseseră și ele confirmate cu puțin timp înainte, Fitch pe 31 iulie și Moody’s pe 7 august, amândouă cu perspectivă negativă, adică un avertisment pe care piața l-a primit ca pe un răgaz.
Piața nu nega avertismentele. Le trata ca pe zgomot de fundal. Să vedem ce s-a întâmplat când zgomotul a devenit factură, începând cu primul pariu, cel mai vechi și cel mai comod: că banii vor rămâne ieftini.
Capitolul 2. Primul pariu: banii rămân ieftini
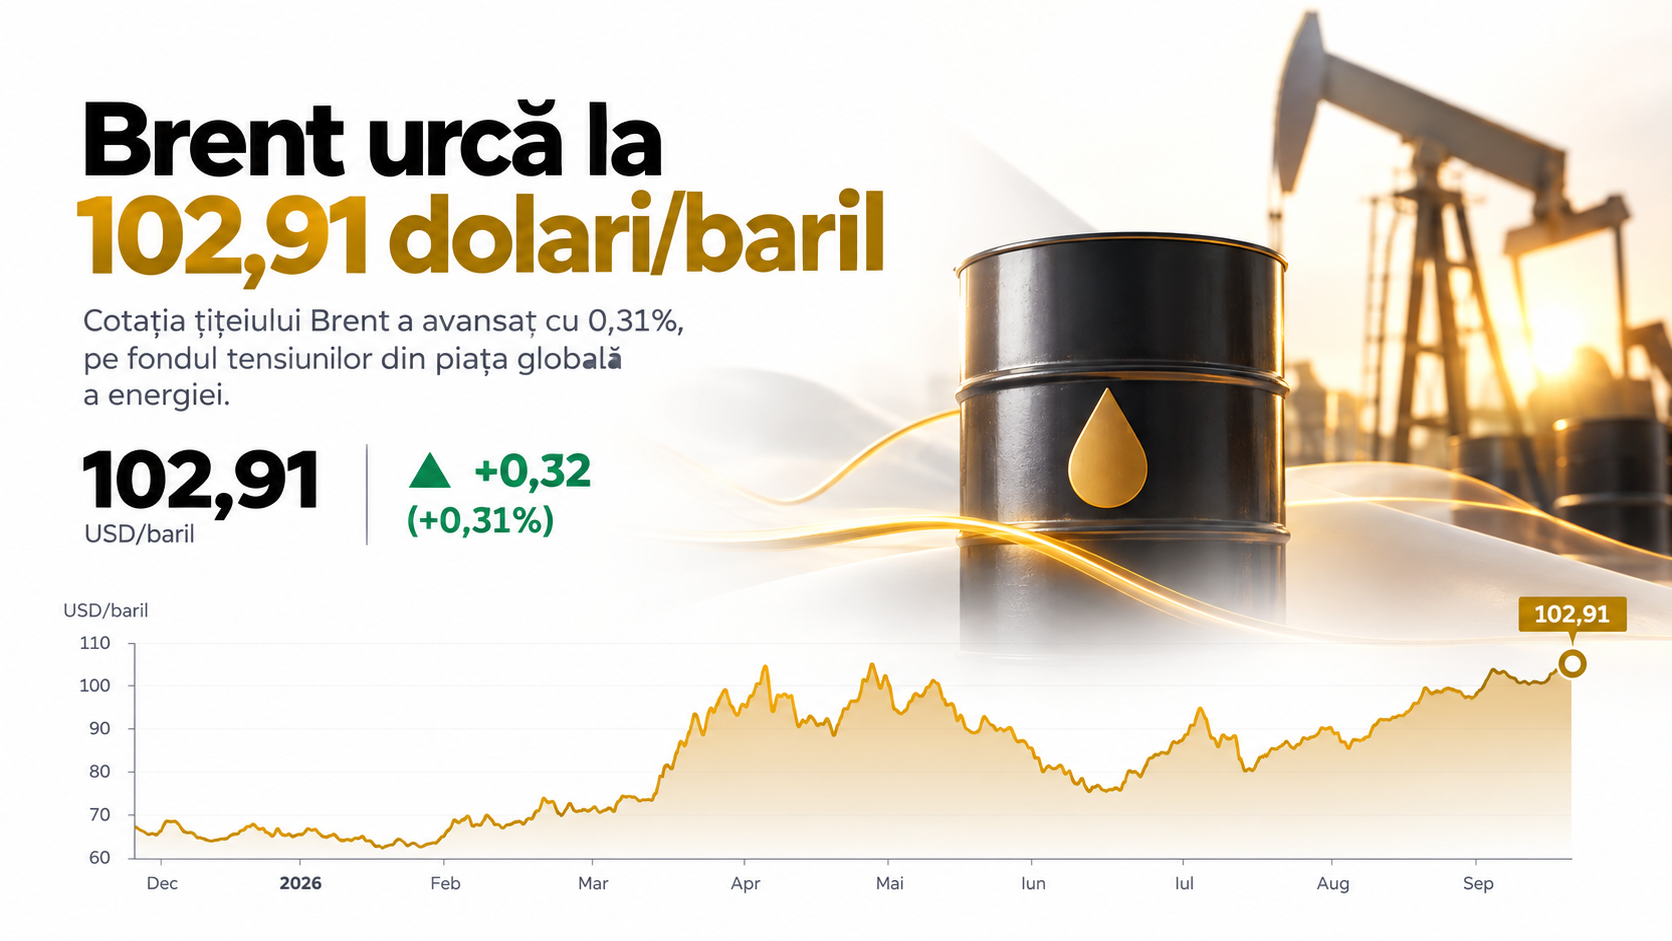
Înainte de 28 februarie, când a început ofensiva americano-israeliană împotriva Iranului, barilul de Brent costa în jur de 73 de dolari. Pe 28 septembrie a închis la 105,28. Pe Strâmtoarea Ormuz trecea, înainte de război, cam o cincime din petrolul și din gazul lichefiat ale lumii. Iar luna aceasta, Iranul a propus s-o redeschidă pentru șapte zile, iar Trump a respins propunerea.
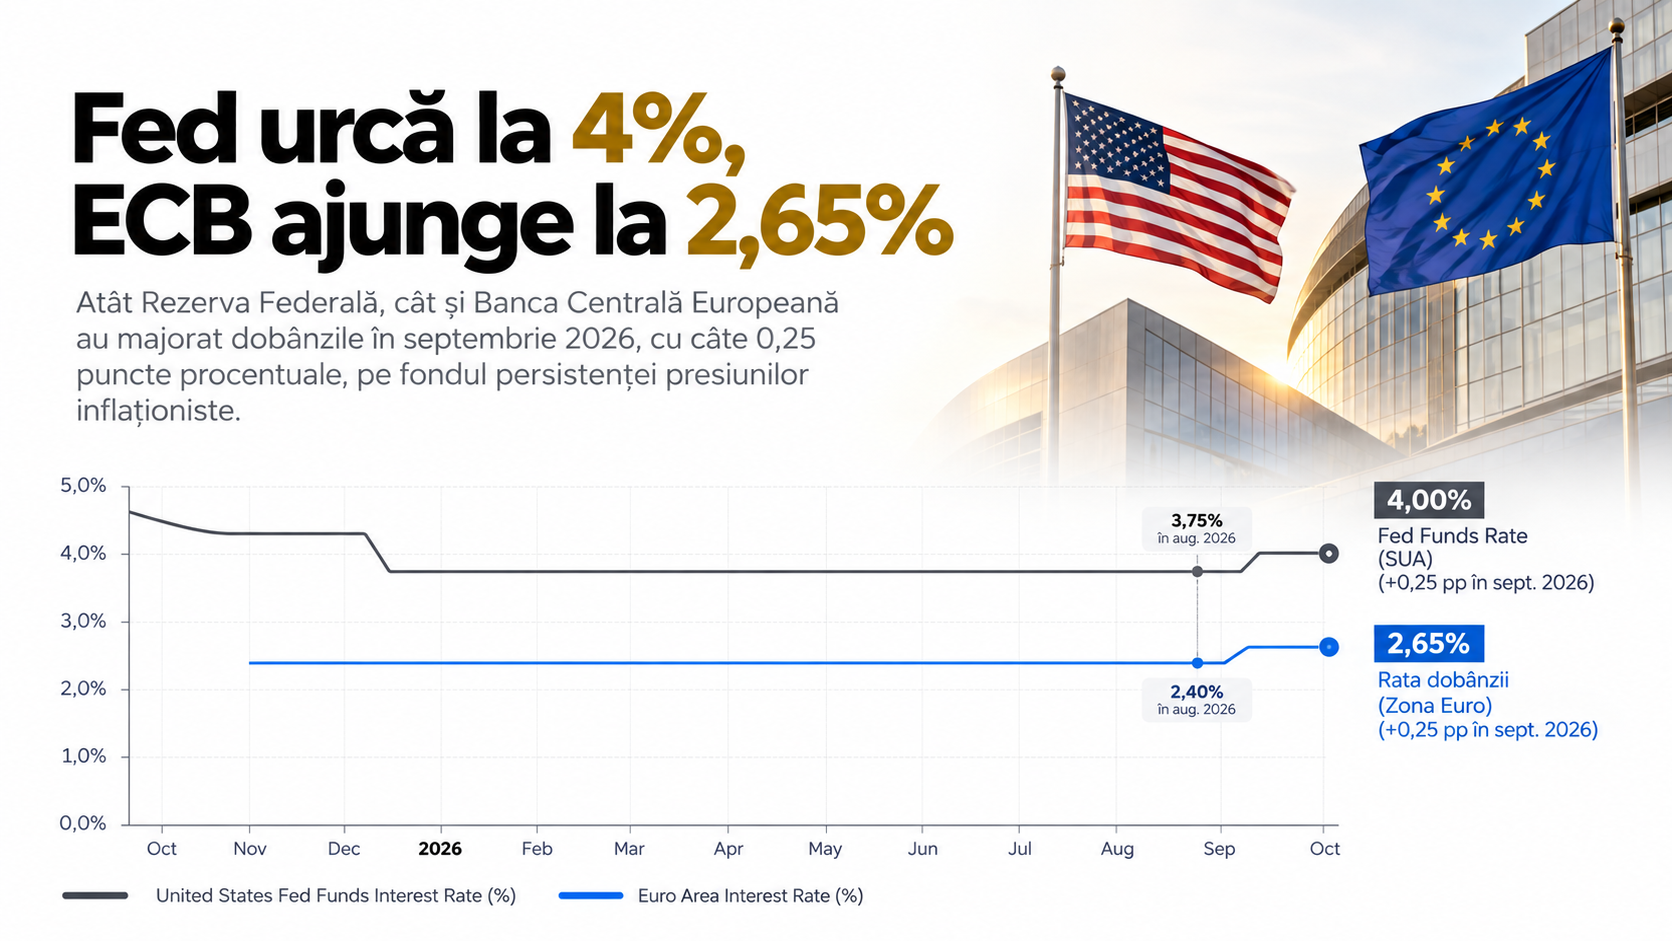
Petrolul scump ajunge în prețuri, iar prețurile ajung la băncile centrale. BCE a majorat dobânda în iunie și din nou pe 10 septembrie, când a estimat o inflație de 3% pentru zona euro în 2026. Fed a ținut-o pe loc în iulie, dar cu trei membri ai comitetului cerând deja o majorare. Pe 16 septembrie a majorat-o în unanimitate, la 3,75–4%, prima creștere de dobândă din iulie 2023. Pe 24 septembrie, piața dădea cam trei șanse din patru unei noi majorări la ședința din 27–28 octombrie.
Mecanismul e simplu și nu iartă pe nimeni. Orice acțiune e o promisiune de profit în viitor. Când randamentul obligațiunilor americane, considerate cea mai sigură promisiune din lume, urcă, toate celelalte promisiuni trebuie să valoreze mai puțin azi ca să mai merite. Pe 24 septembrie, randamentul american la 10 ani a trecut de 5,2%, cel mai ridicat nivel din 2007, iar cel la 30 de ani a atins aproximativ 5,5%, cel mai ridicat din 2004.
Nu e doar petrol. Pe 19 august, în ziua în care BET închidea la un record, Trezoreria americană anunța că datoria SUA a trecut pentru prima dată de 40.000 de miliarde de dolari. Statul care dă tonul costului banilor în lume împrumută, deci, tot mai mult tocmai ca să plătească dobânzi. Potrivit CBO, în primele nouă luni ale anului fiscal, dobânzile nete au ajuns la 857 de miliarde de dolari.
Iar pe 31 iulie, SUA și Japonia au făcut ceva ce nu mai făcuseră din 1998: au intervenit împreună ca să cumpere yeni, după ce moneda japoneză coborâse la 163,73 pe dolar, cel mai slab nivel din ultimele patru decenii. Până pe 26 august, Japonia cheltuise 15,4 trilioane de yeni, circa 96 de miliarde de dolari, cea mai mare intervenție din istoria înregistrată.
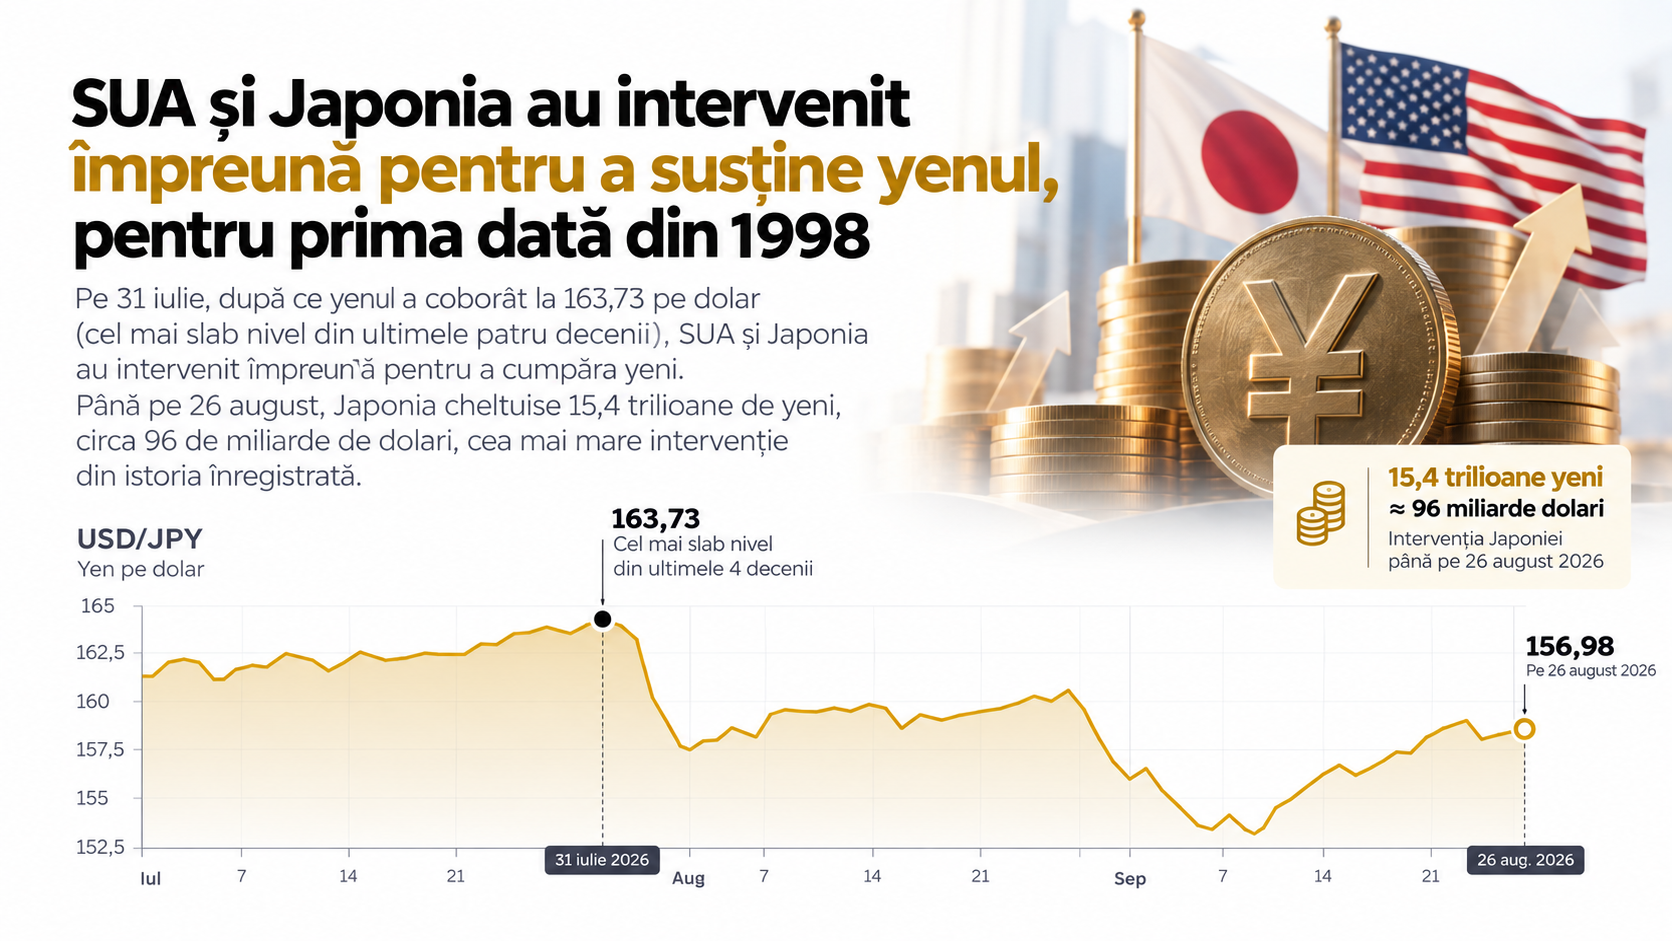
Potrivit relatărilor, americanii au cumpărat yeni cu euro, nu cu dolari, ca să nu forțeze Tokyo să vândă titluri americane și să împingă randamentele lor și mai sus. Bloomberg scrie însă că Japonia a vândut probabil, până la urmă, o parte din ele. Pe 24 septembrie, randamentul japonez la 10 ani atingea cel mai ridicat nivel din 1996.
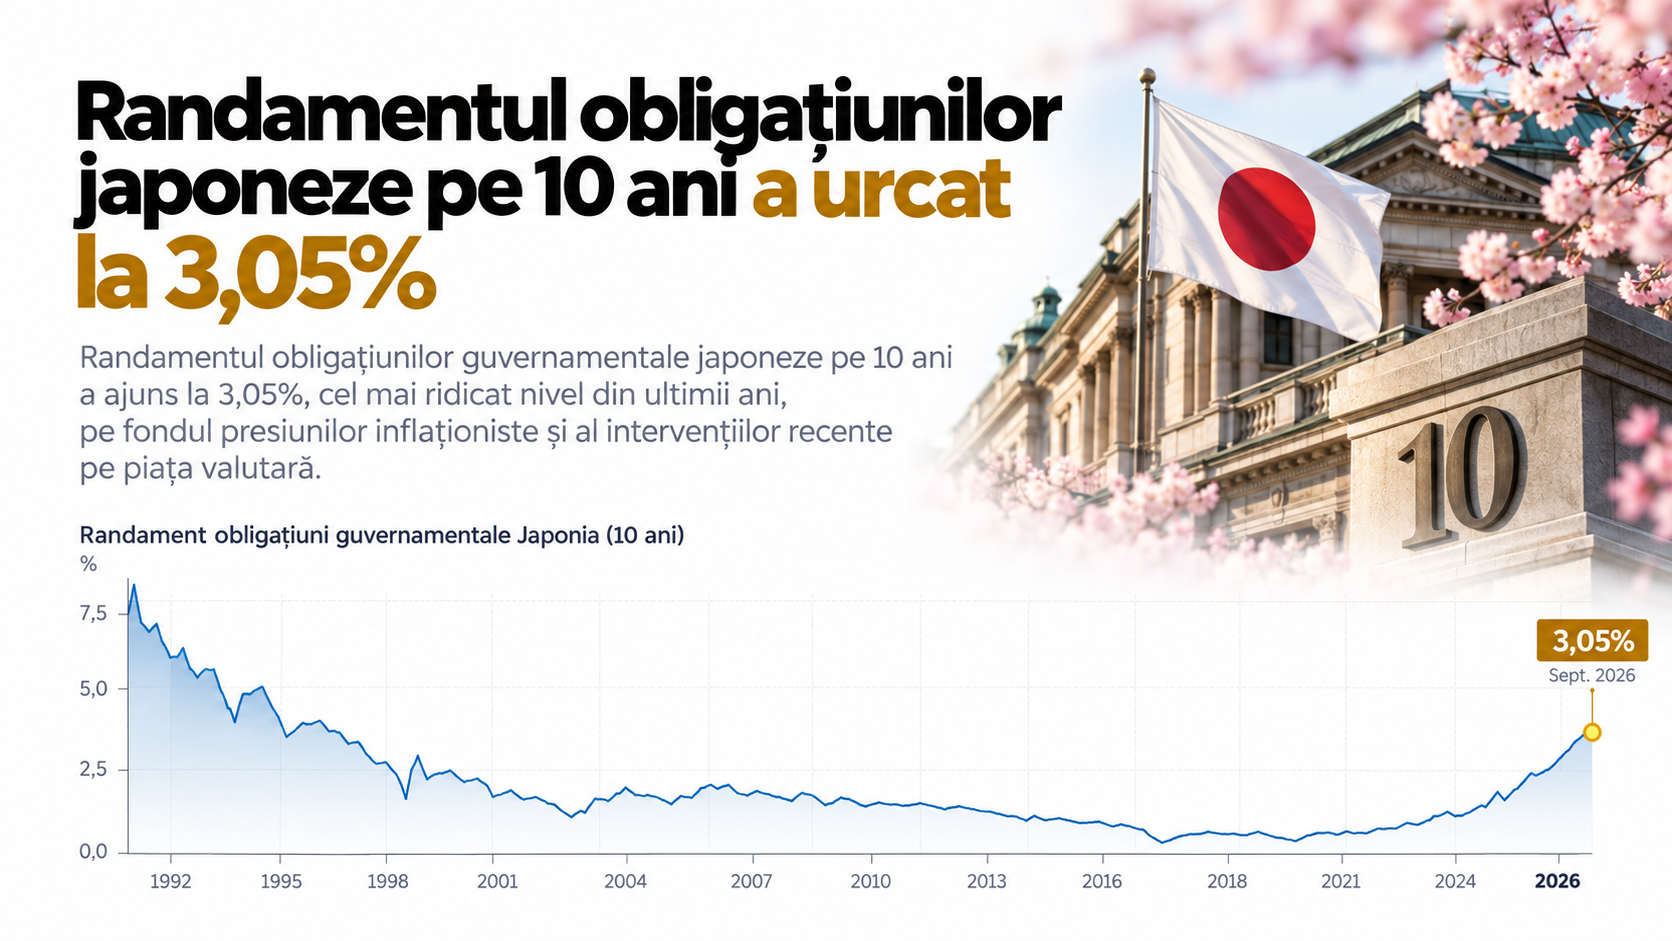
Dacă ai citit editorialul meu despre carry trade, știi cum arăta începutul: Tokyo și Washington intervin pentru yen, iar motivul real stă în datorie. Aici e continuarea. Banii mai scumpi sunt aceeași veste peste tot, dar nu se plătesc la fel peste tot. Un stat care se împrumută la 5% își permite multe. Unul care plătește 7,7% are o problemă în plus: încrederea. Și aici intră al doilea pariu.
Capitolul 3. Al doilea pariu: România rămâne un debitor de încredere
Pe 17 septembrie, statul român se împrumuta pe zece ani la 7,20%. Pe 24 septembrie, randamentul a urcat la 7,69%, cel mai ridicat nivel din ultimul an și mai mare decât al Poloniei, al Ungariei sau al Cehiei. Față de randamentul american la 10 ani, de peste 5,2%, diferența e de circa două puncte și jumătate. Acele puncte sunt prețul riscului României: un guvern cu puteri limitate de aproape cinci luni, trei agenții de rating cu perspectivă negativă și un leu care slăbește.
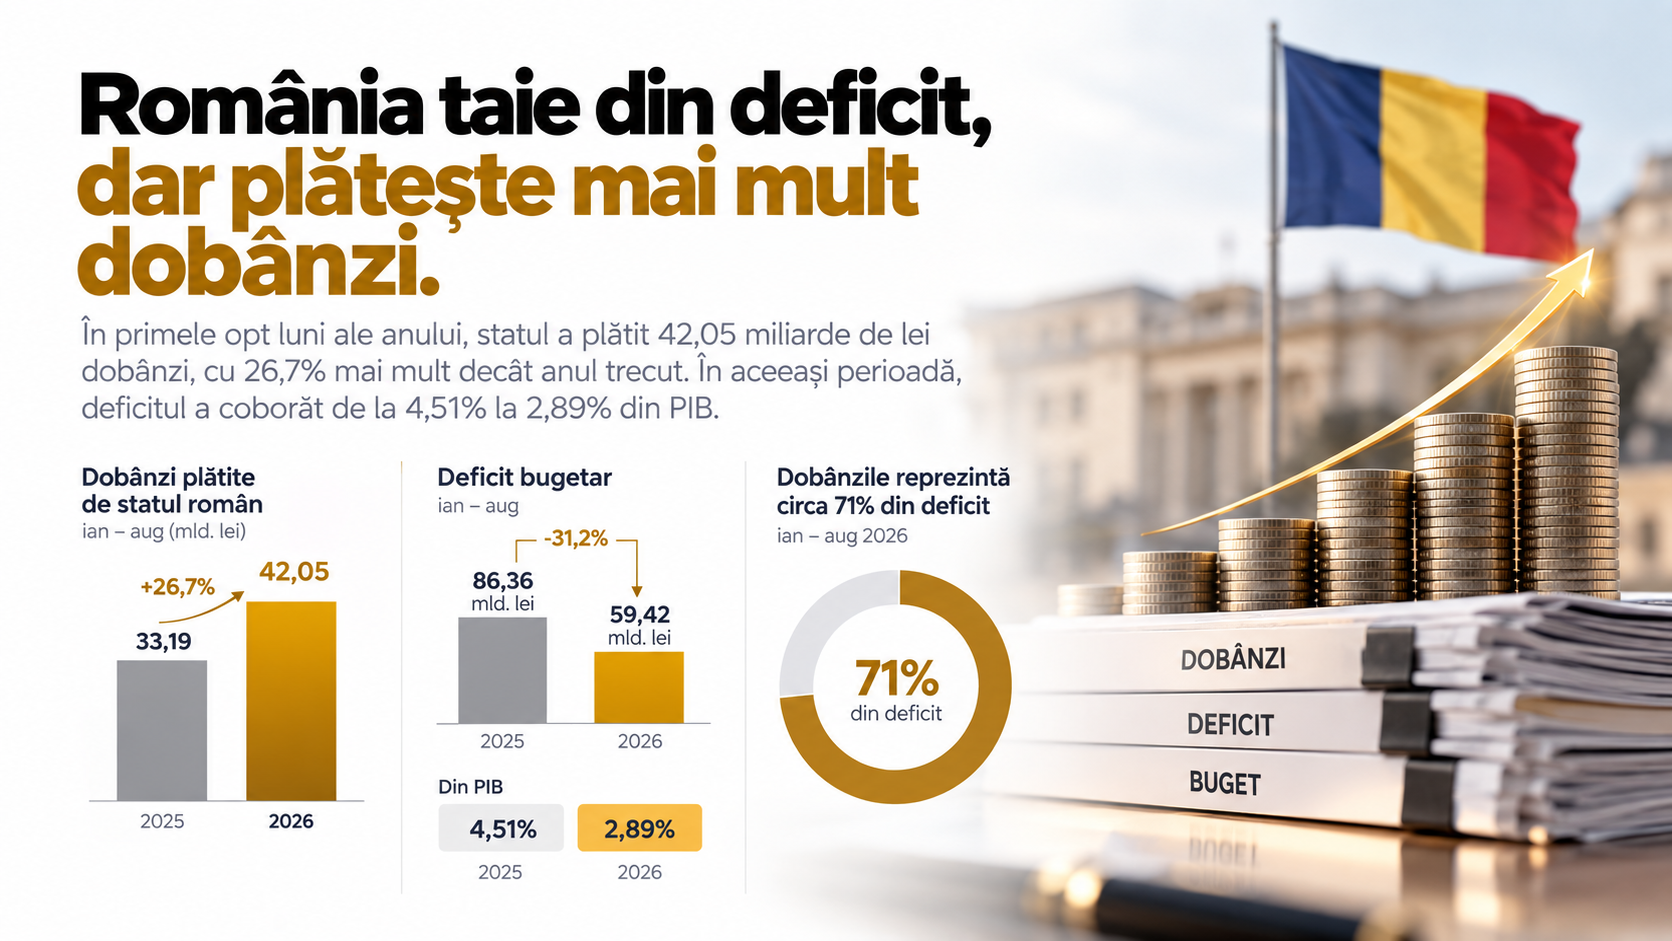
Iar prețul se vede în buget. În primele opt luni, statul a plătit 42,05 miliarde de lei dobânzi, cu 26,7% mai mult decât anul trecut. În aceeași perioadă, deficitul a coborât de la 86,36 la 59,42 miliarde de lei, adică de la 4,51% la 2,89% din PIB. România taie din deficit și plătește totuși tot mai mult, pentru că datoria veche, când ajunge la scadență, se reface la dobânda de azi. Din calculul meu, dobânzile reprezintă circa 71% din deficit.
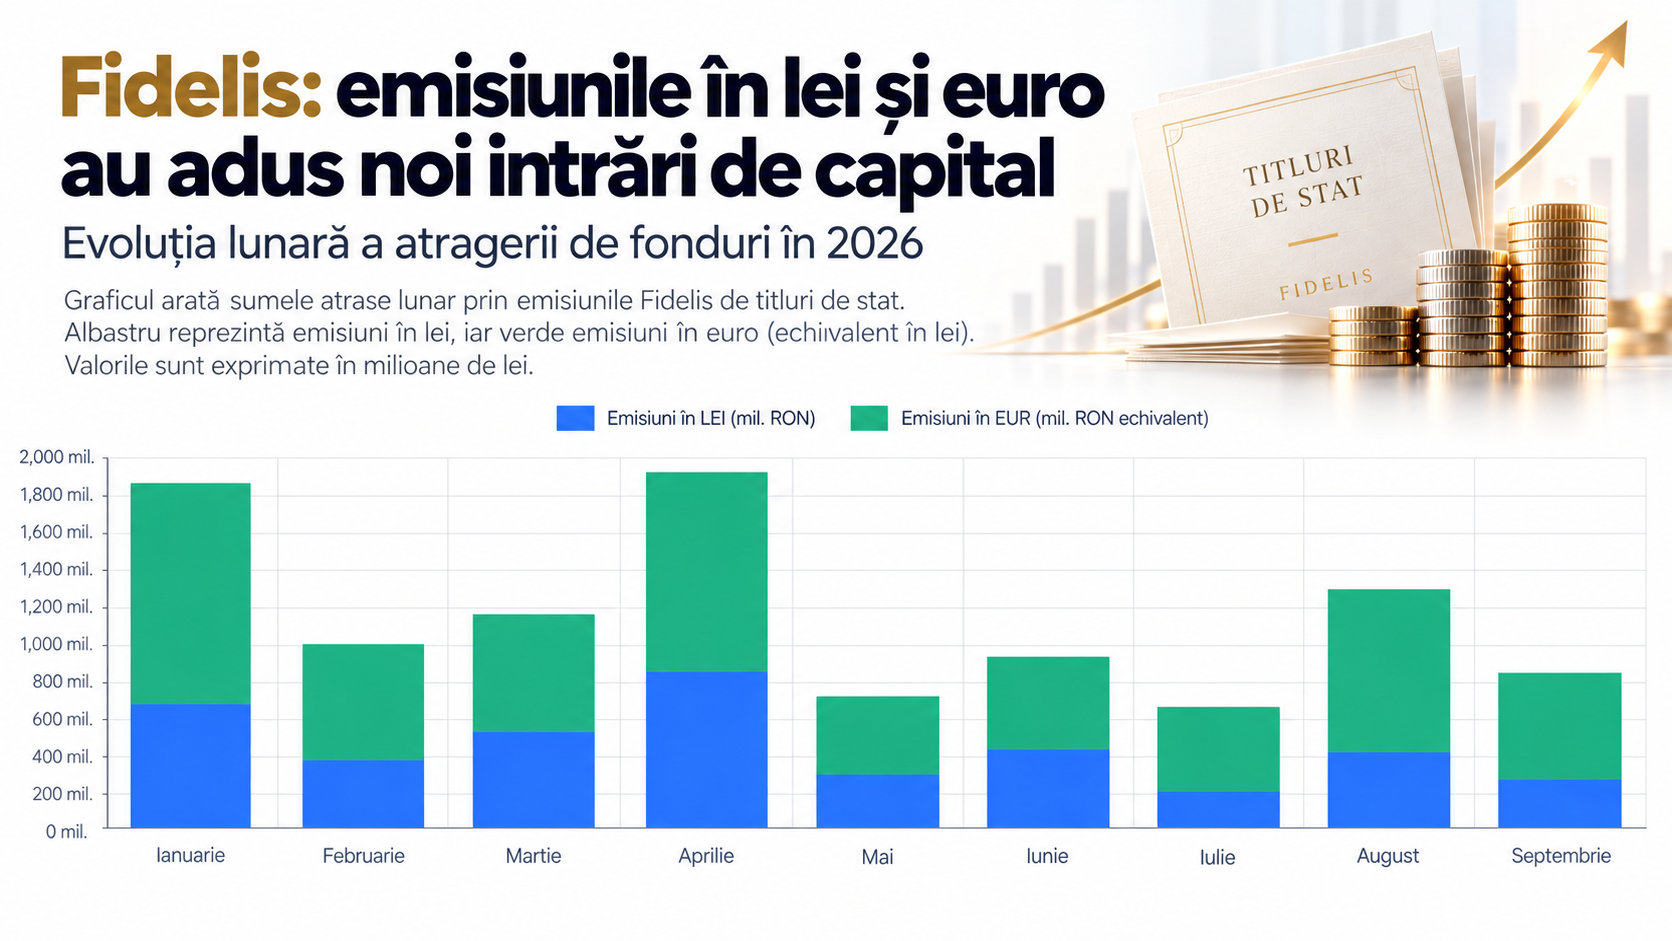
Nici populația nu mai aleargă după titlurile statului. Finanțele își propuseseră 60 de miliarde de lei de la populație în 2026, după 47 de miliarde în 2025. În primele cinci luni, sumele au fost cu aproape 4 miliarde, deci cu 17%, sub cele din 2025. Ediția Fidelis din iulie, cu 658 de milioane de lei, a fost cea mai slabă din 2020, deși o parte din cauză o are scăderea dobânzilor făcută chiar de Finanțe. August a dublat-o, iar septembrie a adus 847 de milioane. Nu e o cădere în linie dreaptă. Detaliul care contează e altul: în septembrie, cam 70% din sumă s-a subscris în euro. Oamenii împrumută statul, dar nu în moneda lui.
Leul spune același lucru. Pe 23 septembrie, cursul BNR a urcat la 5,2788 lei pentru un euro, un record istoric la cursul oficial, față de 5,0985 la finalul lui 2025. Recordul precedent fusese pe 6 mai, în ziua de după căderea Guvernului Bolojan.
Ratingurile sunt ultima linie de apărare. Fitch a păstrat BBB- pe 31 iulie abia după ce guvernul a contestat evaluarea inițială, iar Moody’s a confirmat Baa3 pe 7 august, amândouă cu perspectivă negativă, ca și S&P. Un analist Fitch avertiza în septembrie că fiecare săptămână de criză politică ridică ștacheta. S&P anunță pe 2 octombrie.
Ce legătură are asta cu bursa? Una simplă. Când statul plătește 7,7% ca să se împrumute, o acțiune trebuie să promită mult mai mult ca să merite riscul, iar promisiunile de profit se ieftinesc, așa cum am văzut, exact când dobânzile urcă. Dar nici asta nu explică de ce BVB a căzut mai tare decât vecinii. Pentru asta trebuie să privim ce s-a adăugat peste.
Capitolul 4. Amplificatorul: de ce BVB cade mai tare decât vecinii
Dacă dobânzile și încrederea ar fi toată povestea, bursa noastră ar scădea cam cât cele din jur. Nu scade. Mihai Căruntu vorbește de o decuplare de Grecia, Ungaria, Polonia și Austria, după o vară în care BET crescuse mult mai repede decât ele. Pe 25 septembrie, în euro, BET-TR (varianta cu dividende) avea +31% de la începutul anului, față de 45% la Budapesta și 34% la Varșovia și la Viena, arată datele Bloomberg citate de ZF.
Scăderea a venit în trepte, nu dintr-o lovitură. Pe 31 august, BET a pierdut 3,61%, cea mai slabă ședință a anului și cu mult peste scăderile piețelor europene din acea zi. Pe 16 septembrie, în ziua deciziei Fed, a mai pierdut aproximativ 3%. Până pe 18 septembrie, 13 din ultimele 20 de ședințe se încheiaseră pe minus, iar capitalizarea coborâse de la circa 723 de miliarde de lei, în apropierea recordului, la 678 de miliarde.
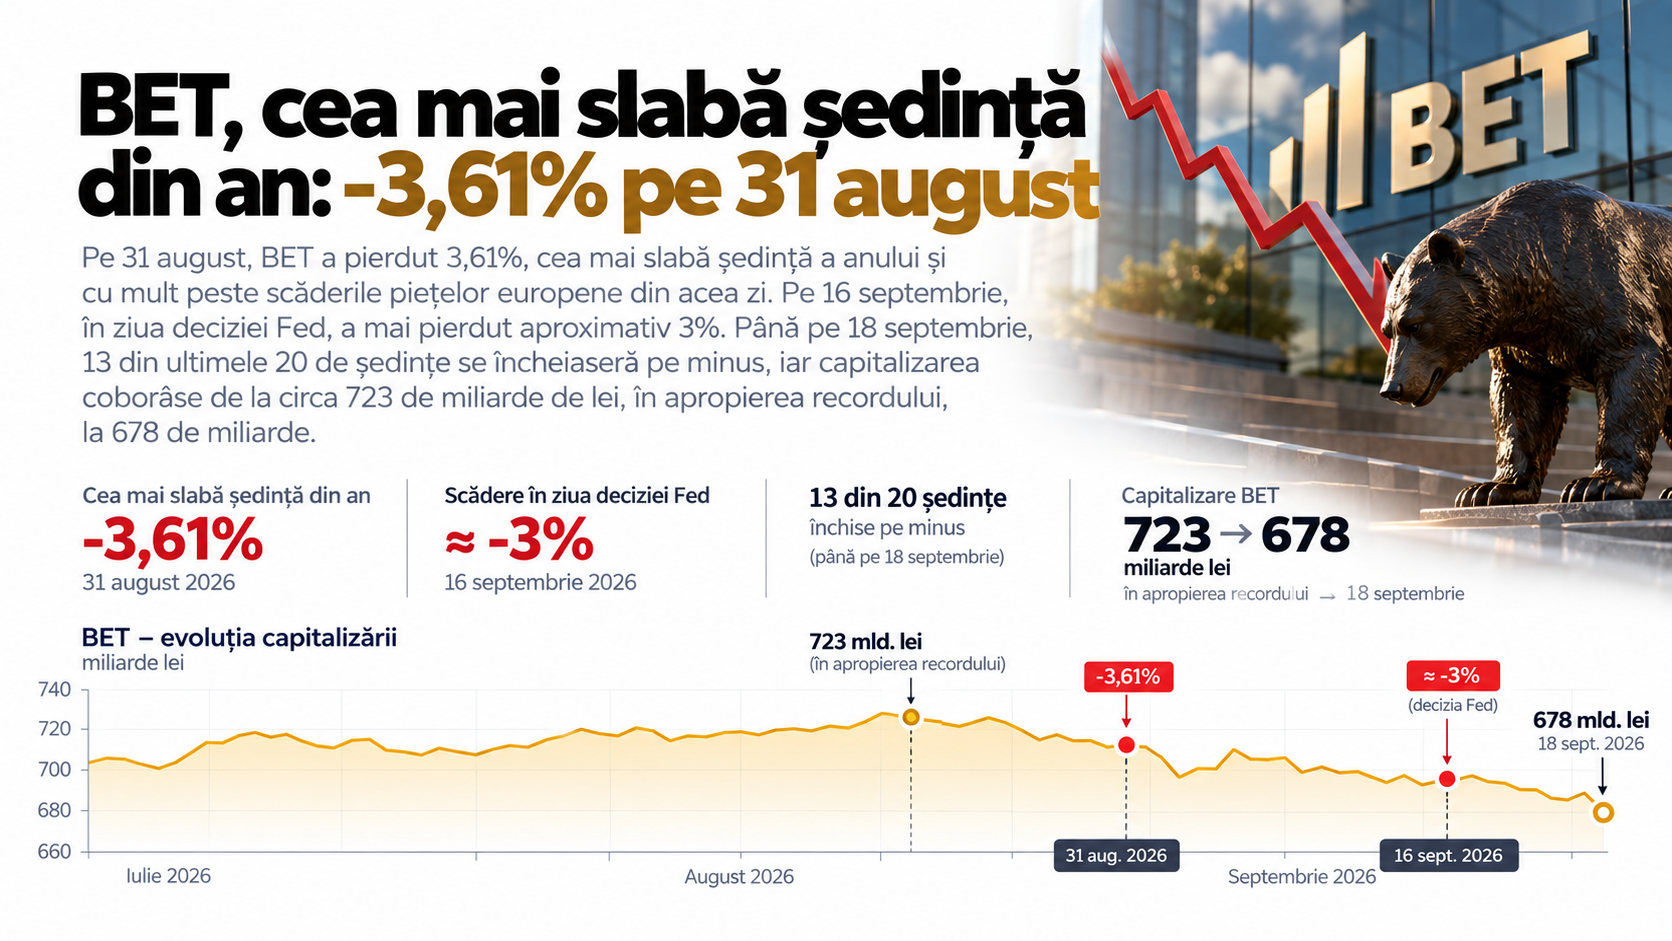
Și a fost aproape generală. În luna dinainte de 17 septembrie, 18 din cele 20 de acțiuni din BET scăzuseră, două treimi cu peste 10%, iar Transelectrica și Romgaz pierduseră circa 18%. Doar Cris-Tim și Aquila rămăseseră pe plus, pentru că urmau să intre în indicii FTSE. Structura pieței explică o parte: energia și băncile dau aproape trei sferturi din tranzacțiile lunare, deci o schimbare de direcție se vede imediat în prețuri.
Mai e economia. BET urcase cu aproape 50% într-o economie care a stagnat în al doilea trimestru și a scăzut cu 0,4% față de anul trecut, pe seria brută. Inflația a coborât la 6,2% în august, de la 10,4% în iunie, dar pentru că au ieșit din calcul scumpirile de anul trecut. Inflația de bază, arată BNR, nu mai scade, iar România rămâne cu cea mai mare inflație din UE.
Nu toți analiștii citesc totul ca pe o alarmă. Ovidiu Dumitru, de la BRK Financial, vede o ajustare firească de 10–20% după un raliu de circa 50% și un răspuns chiar temperat la ce a făcut Fed. Căruntu avertizează însă că volatilitatea BVB va rămâne mai mare decât cea cu care investitorii se obișnuiseră acum 9–12 luni. Iar Alin Brendea spunea pe 30 septembrie, la ZF, că piața nu mai dă senzația că orice scădere va fi recuperată imediat. Un raliu se sprijină, la fel de mult ca pe profituri, pe această convingere. Iar ultimul ingredient vine tot din încredere: în cine conduce țara.
Capitolul 5. Al treilea pariu: criza politică e zgomot de fundal
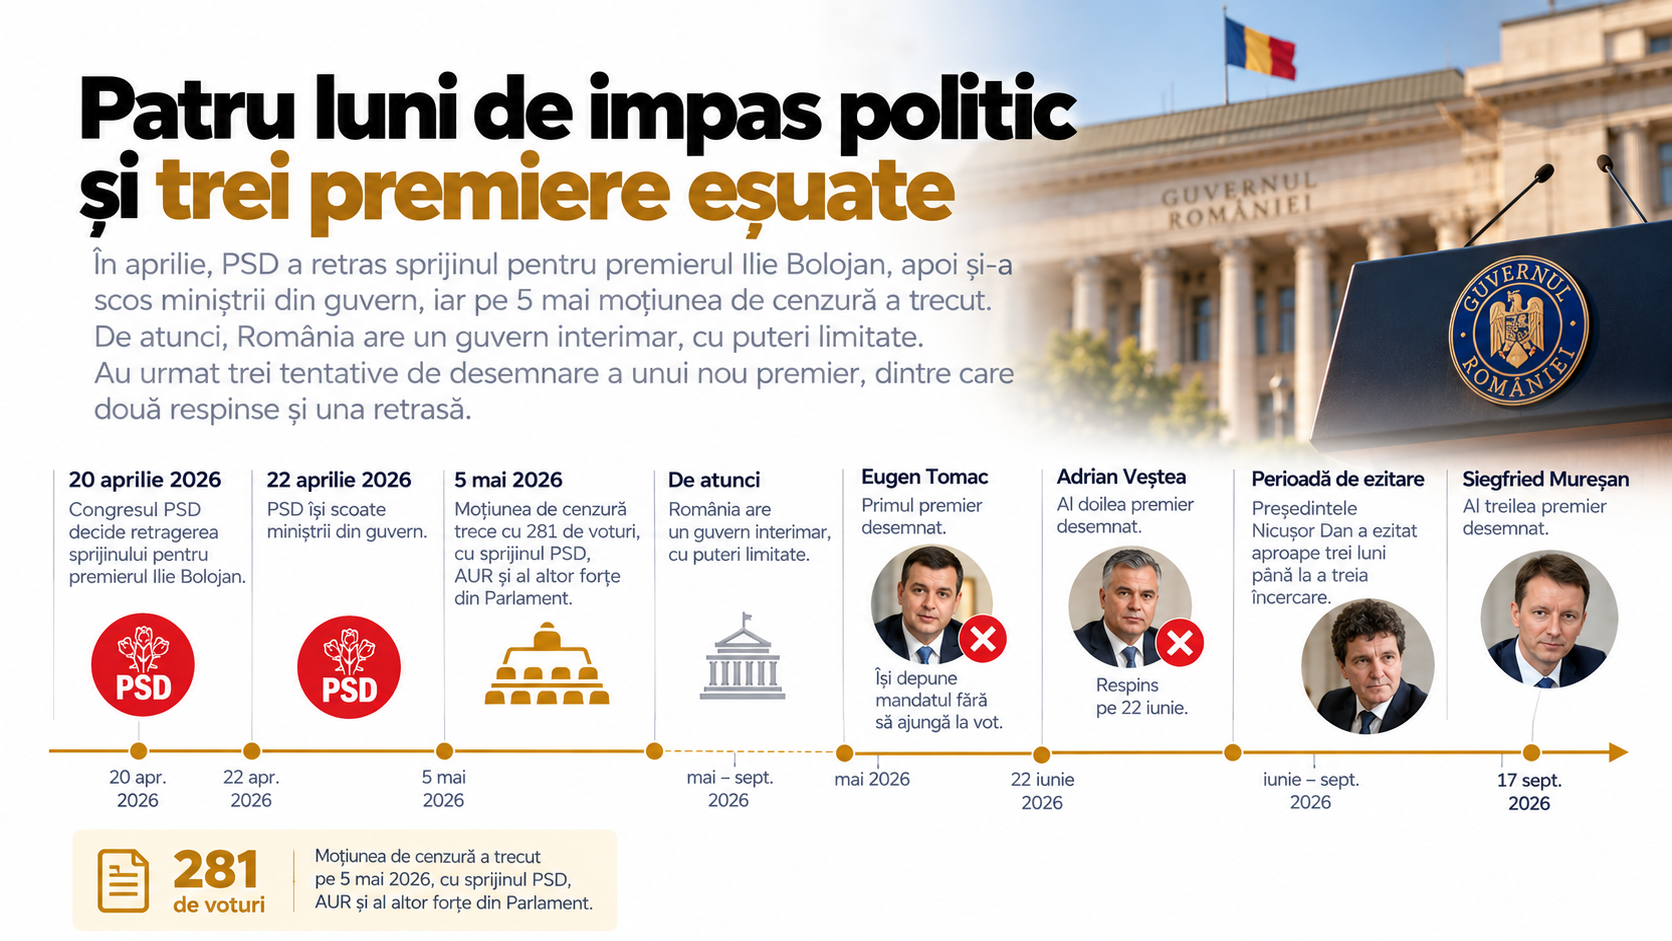
Al treilea pariu era cel mai comod, pentru că părea cel mai ușor de ignorat. Pe 20 aprilie, congresul PSD a decis retragerea sprijinului pentru premierul Ilie Bolojan, pe 22 aprilie partidul și-a scos miniștrii din guvern, iar pe 5 mai moțiunea de cenzură a trecut cu 281 de voturi, cu sprijinul PSD, AUR și al altor forțe din Parlament. De atunci, România are un guvern interimar, cu puteri limitate. Primul premier desemnat, Eugen Tomac, și-a depus mandatul fără să ajungă la vot. Al doilea, Adrian Veștea, a fost respins pe 22 iunie. Președintele Nicușor Dan a ezitat apoi aproape trei luni până la a treia încercare, pe 17 septembrie: Siegfried Mureșan.
Aritmetica votului nu e în favoarea lui. Învestitura cere 233 de voturi, adică majoritatea celor 465 de parlamentari, nu doar a celor prezenți. PNL, USR și UDMR au circa 170. PSD a decis în unanimitate să nu-l voteze și va participa doar pentru cvorum, AUR la fel, iar UDMR a pus condiția ca guvernul să nu depindă de voturile AUR, SOS sau POT. Chiar dacă s-ar adăuga cei 17 deputați ai minorităților și toți cei 23 de parlamentari neafiliați, totalul ar ajunge la circa 210. Mureșan vorbea pe 28 septembrie de circa 200 de voturi sigure, iar pe 29 spunea că se află între 170 și 233. În comisii, opt dintre cei 16 miniștri propuși au primit aviz negativ, deși avizele sunt doar consultative. Votul e secret, cu bile.
Piața a reacționat cât să nu poți spune că n-a reacționat. Pe 17 septembrie, în ziua nominalizării, BET a pierdut aproape 3% în cursul ședinței și a încheiat pe plus cu circa 1%, iar brokerii consultați de ZF au spus că decizia reduce o parte din incertitudine. Pe 28 septembrie, în aceeași zi în care PSD a anunțat că nu votează guvernul, BET a pierdut 2,21%. Nu spun că una a provocat-o pe cealaltă. Spun doar că cele două date stau una lângă alta.
Mizele depășesc bursa. Un guvern cu puteri depline trebuie să facă rectificarea bugetară, să închidă PNRR-ul și să pregătească bugetul pe 2027. Mureșan promite să mențină cota de TVA, o rectificare în cel mult 30 de zile de la învestire și un deficit de 6,2% din PIB.
Un vot negativ ar fi a doua respingere a unei cereri de învestitură, după cea din 22 iunie, și ar da președintelui dreptul, după consultări, să dizolve Parlamentul. Alegerile anticipate n-ar veni însă automat, iar Nicușor Dan a spus pe 29 septembrie că nu sunt o soluție.
E un decor ciudat pentru o poveste despre dobânzi: ce urmăresc agențiile de rating stă într-un vot secret, cu bile, într-o sală de Parlament.
Final. Ce rămâne când dispar scuzele
Pe 30 septembrie, Guvernul Mureșan nu a obținut cele 233 de voturi. E a doua cerere de învestitură respinsă, după cea din 22 iunie, iar procedura continuă: președintele poate desemna un nou candidat, iar dizolvarea Parlamentului devine o posibilitate legală, nu o certitudine. Pentru rating, criza continuă, cu S&P la doar două zile distanță.
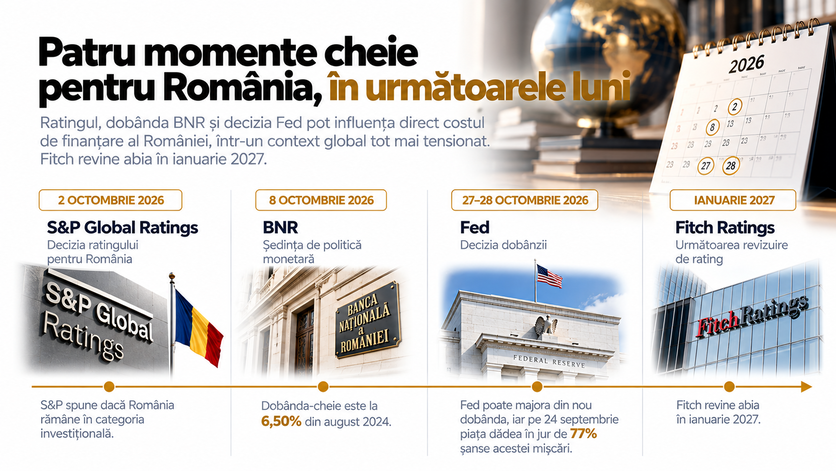
Oricum ar fi fost, calendarul nu așteaptă. Pe 2 octombrie, S&P spune dacă România rămâne în categoria investițională, iar Fitch revine abia în ianuarie 2027. Pe 8 octombrie se reunește BNR, cu dobânda-cheie la 6,50% din august 2024. Pe 27–28 octombrie, Fed poate majora din nou dobânda, iar pe 24 septembrie piața dădea în jur de 77% șanse acestei mișcări.
Pe grafic, analiștii se uită la 30.800 de puncte, minimul din 17 septembrie, peste care BET a închis pe 29 septembrie, la 30.829. Sub el e zona 28.500–29.500, de unde BET a pornit un raliu puternic chiar pe 5 mai, în ziua în care a căzut Guvernul Bolojan. Un declin de 20% față de maxim, adică în jur de 29.200 de puncte, după calculul meu, ar însemna prin definiție „bear market”.
Iar ca să nu pierdem proporțiile: pe 28 septembrie, BET era încă la +26,9% față de începutul anului și la aproape +47% față de acum un an. O corecție nu e un prăbușire. E, cel mult, sfârșitul unei perioade de succes.
Nu îți spun ce să cumperi sau să vinzi. Îți las trei întrebări. Ce ai cumpărat, de fapt: profituri sau convingerea că orice scădere se recuperează repede? Cât ai într-o singură piață, dacă în șase săptămâni un indice care era primul din Europa poate pierde 15%? Și cu ce compari: în ediția din septembrie, Fidelis oferea în lei, la 10 ani, până la 7,50% neimpozabil, iar o acțiune trebuie să promită mai mult ca să merite riscul.
Piața nu a căzut pentru că a apărut un singur vinovat. A căzut pentru că și-a pierdut, pe rând, scuzele: banii care nu mai sunt ieftini, ratingul care nu mai e de la sine înțeles, politica pe care nu o mai poți trata ca pe un subiect de televiziune. Rămâne o întrebare pentru tine, nu pentru piață: care era scuza ta din august? Scrie-mi în comentarii.
Disclaimer: Ce ai citit aici e o poveste despre cum se comportă o piață când i se retrag scuzele, nu un sfat de investiții. Cifrele sunt datate la închiderea din 29 septembrie 2026, iar săptămânile următoare pot schimba mult din ele. Investițiile în acțiuni pot duce la pierderea unei părți sau a întregii sume investite, iar performanța trecută nu garantează nimic. Decide după propria situație și, dacă ai nevoie, cu ajutorul unui consilier autorizat.
Apropo, dacă ai simțit în ultimele săptămâni că investești fără să înțelegi ce se întâmplă, începe de aici: în workshop-ul meu GRATUIT de educație în investiții explic, pe limbaj simplu, cum funcționează dobânzile, evaluările și riscul, adică exact lucrurile din acest text.
Dacă vrei să urmărești zi de zi mișcările care au făcut din septembrie luna asta (Fed, randamente, leu, rating), Pastila Financiară le explică în fiecare zi, în limbaj accesibil, în ediția scrisă și în ediția audio, care analizează știrile financiare în timp real.