Author Archives: Alex.Admin

„Sala de așteptare” a bursei. LINIȘTEA nu vine niciodată

Dimineața de după


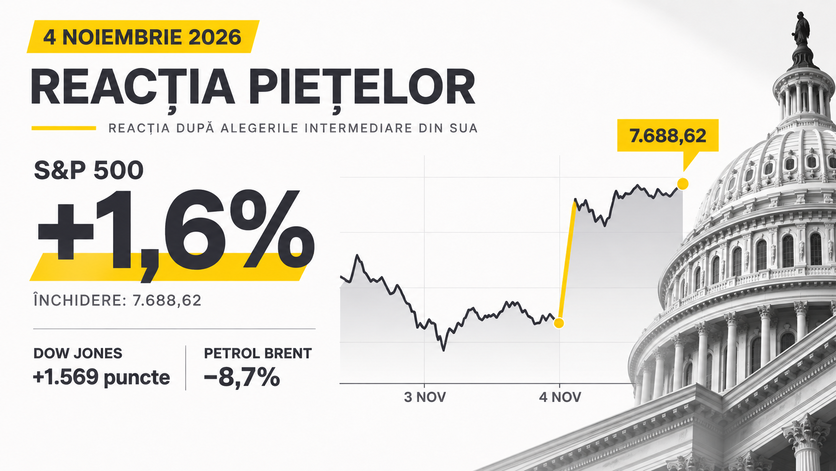
Miercuri, 4 noiembrie, bursa a primit rezultatul alegerilor intermediare din SUA ca pe o veste bună. La câteva ore după ce s-au numărat voturile, indicele S&P 500 urca cu 1,6% într-o singură zi, a treia cea mai mare săritură înregistrată în ziua de după un asemenea scrutin din 1958 încoace. Dow Jones adăuga peste o 1500, iar barilul de petrol Brent scădea cu peste 8% și cobora sub pragul de 100 de dolari.
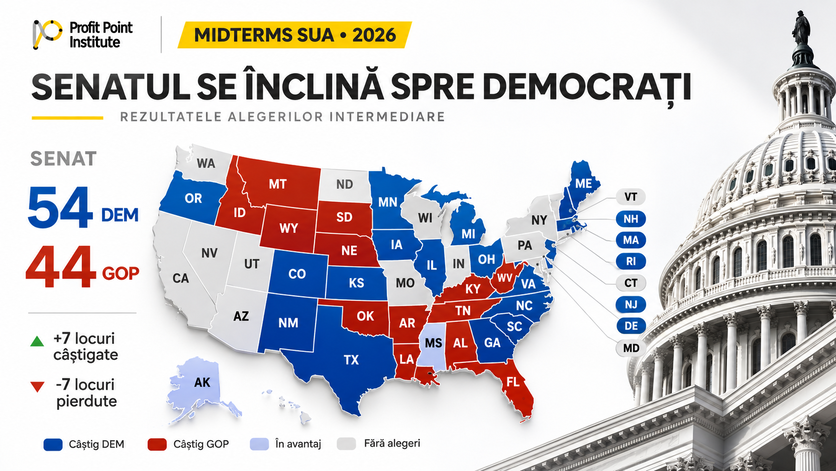
Motivele păreau la vedere. Democrații câștigaseră ambele camere ale Congresului. În Senat întorseseră șapte locuri, iar în Texas, Georgia și Ohio, state conduse ani la rând de republicani, alegătorii au trimis guvernatori democrați. 

Urmează ritualul pe care îl știm cu toții. Până la prânz, fiecare bancă și fiecare casă de brokeraj își scoate nota de portofoliu: ce să cumperi acum că a câștigat unul, ce să vinzi că a pierdut celălalt. Titlurile de presă se aliniază, iar tu, investitor cu niște bani puși deoparte și o întrebare în cap, primești din toate părțile aceeași presiune: trebuie să faci ceva, și de preferat azi.

Întrebarea pe care ți-o pui, și pe care mi-o pun și eu în zile ca asta, este cât se schimbă, de fapt, pentru banii tăi. Bursa nu poate să-ți răspundă într-o zi, oricât de spectaculoasă ar fi. Ne poate ajuta, în schimb, să punem întrebarea cum trebuie.
O paranteză rapidă, pentru cine n-a urmărit campania. Alegerile intermediare au loc la jumătatea mandatului unui președinte american. Se votează toată Camera Reprezentanților, o parte din Senat și guvernatorii a zeci de state, dar președintele însuși nu se află pe buletin. Sunt un fel de sondaj uriaș despre cum merge țara, cu consecințe reale pentru ce poate și ce nu poate face Casa Albă în următorii doi ani.

Ziua de miercuri, însă, nu a venit din nimic. Deasupra ei atârnau, de luni de zile, trei nori, iar ca să înțelegem ce a mișcat bursa și ce nu, merită să-i luăm pe rând.


Trei nori: de la cel mai apropiat, la cel mai greu


Primul nor este banul public american. Finanțarea guvernului federal expiră pe 11 decembrie, la mai puțin de o lună distanță, iar Congresul care trebuie s-o prelungească este încă cel republican, în funcție până pe 3 ianuarie. Casa Albă rămâne republicană, iar Trump a anunțat că va folosi vetoul împotriva legilor pe care le consideră „nebunești“.
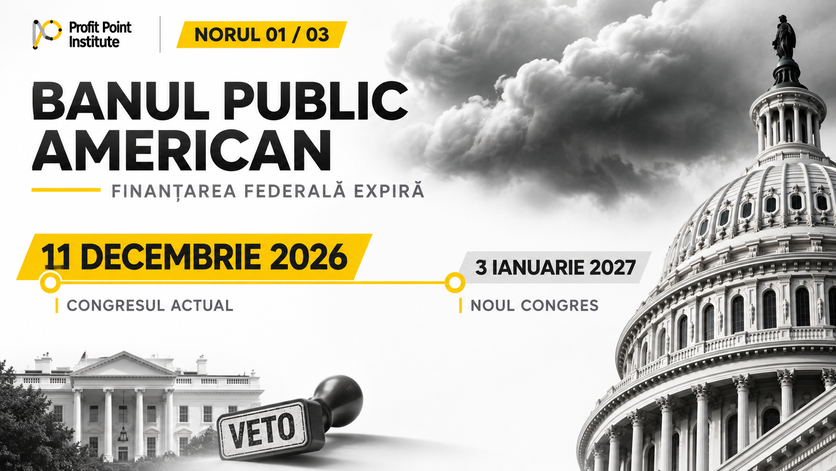
O paranteză rapidă. În Senat, majoritatea simplă nu ajunge pentru legile bugetare: ca să închizi o dezbatere ai nevoie de 60 de voturi din 100, iar democrații au aproximativ 54. Cele două tabere se pot bloca una pe alta, iar atunci guvernul se oprește.

Nu ar fi o premieră. De la octombrie 2025, Statele Unite au avut trei întreruperi de finanțare, între ele cea mai lungă din istorie, de 43 de zile. În prima săptămână din noiembrie 2025, în plin blocaj, S&P 500 închidea la circa 6.700 de puncte. În octombrie 2026 a stabilit un record de 7.818,93. Blocajele fac titluri mari, iar piața, până acum, a trecut peste ele.

Al doilea nor are nouă luni de vechime. Pe 28 februarie, Statele Unite și Israelul au lovit Iranul, iar războiul a blocat Strâmtoarea Hormuz, prin care trecea, înainte de conflict, aproape o cincime din petrolul și gazul lichefiat al lumii. Brent, reperul internațional al prețului petrolului, care ajunge cu întârziere și la pompă, costa în jur de 72 de dolari înainte de război. La începutul lui noiembrie trecea de 112, iar pe 9 noiembrie coborâse spre 94. 
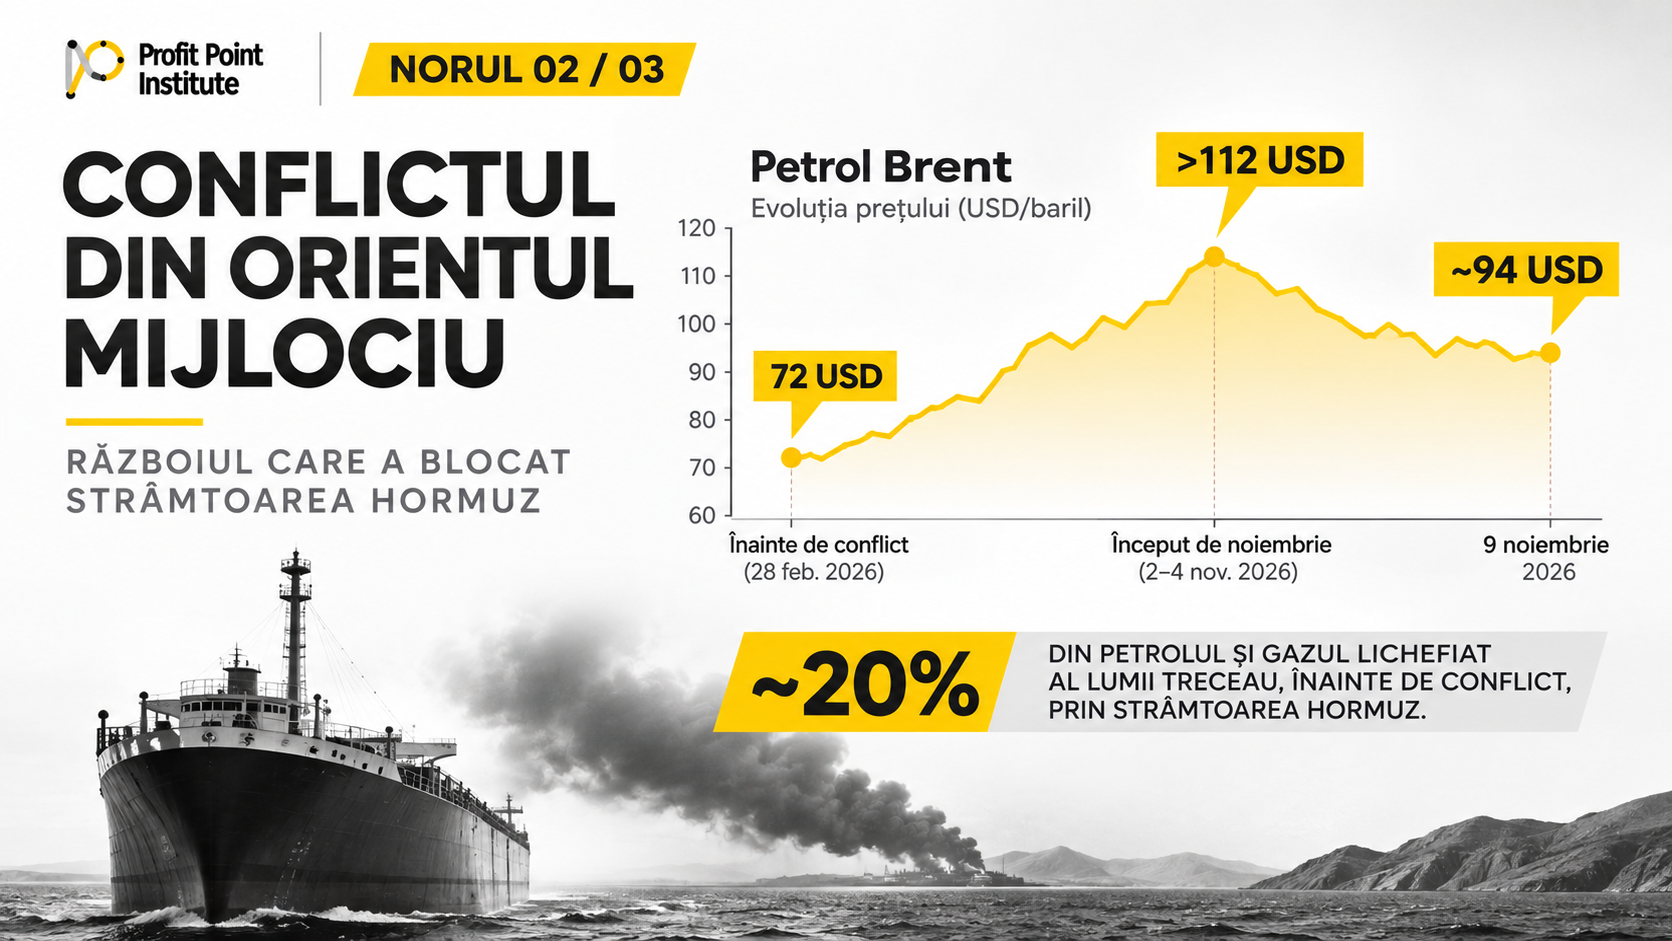
În martie, când Hormuz se închidea și Brent trecea de 100 de dolari, am povestit în editorialul despre Iran și Mojtaba cum o fâșie îngustă de apă dintre Iran și Oman poate ajunge în factura ta. În iulie, în „Cum ne-a salvat China… pe TOȚI!“, am arătat cine a ținut, pe tăcute, piața petrolului în picioare.

Petrolul a scăzut în dimineața de după vot pentru că investitorii au pariat că un Congres ostil războiului îl va împinge pe Trump spre retragere. Trump a recunoscut că Iranul a cântărit în înfrângerea republicană, dar a spus că ar face același lucru a doua oară și nu a exclus noi lovituri. Negocierile prin Qatar nu aduseseră până acum niciun acord.

Al treilea nor este cel mai greu: inteligența artificială, mai exact clădirile în care trăiește ea, centrele de date. AP a scris că lucrările la centrele de date împing o bună parte din creșterea economiei americane. În campanie, ele au devenit temă de factură la curent și de apă. Dintre cei 34 de guvernatori aleși în cursele în care AP a anunțat un câștigător, 32 susțin reguli mai dure, iar 12 cer interdicții sau moratorii. Din 45 de referendumuri locale numărate, 44 au aprobat restricții. New York a fost primul stat cu moratoriu, impus în vară de guvernatoarea Hochul.
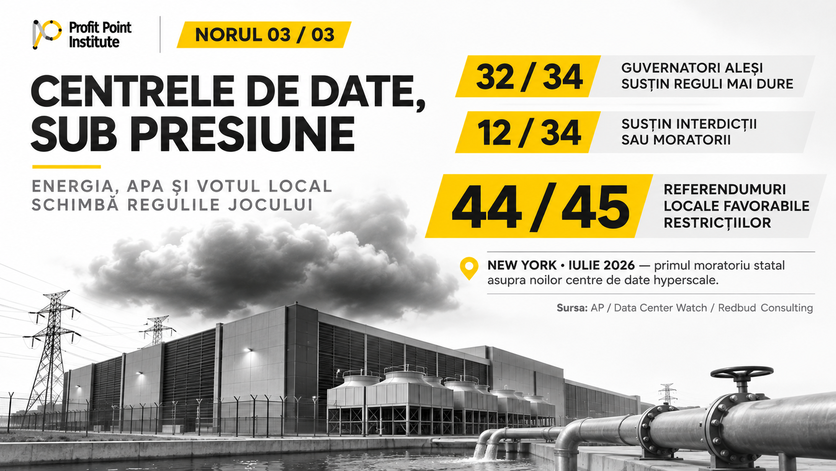
Atenție la proporții: doar aproximativ un sfert dintre alegători au spus că tema a fost hotărâtoare pentru votul lor, mult sub costul vieții sau corupția.

De aici vine întrebarea pe care o aud tot mai des: dacă AI e o bulă, poate un vot s-o spargă? Despre matematica fragilă din spatele poveștii am vorbit în iulie, în „Matematica AI-ului“. Aici adaug partea politică. Părerea mea este că o bulă nu are nevoie de alegeri ca să se spargă. Îi ajunge un trimestru slab al unei companii mari sau o veste proastă din altă parte a lumii.

Trei nori, deci: unul cu termen fix pe 11 decembrie, unul cu nouă luni de război în spate și unul turnat în beton și miliarde de dolari. Toți se vedeau înainte de vot. Cât de mult s-au mișcat după el avea să arate chiar săptămâna aceea.


Singurul lucru previzibil: volatilitatea


Joi, 4 noiembrie, Nasdaq, indicele cu cele mai multe acțiuni din tehnologie, a ajuns cu 11% sub maximul istoric. AP a pus mișcarea pe seama temerii că lucrările la centrele de date ar putea încetini, pe fondul unor împrumuturi tot mai scumpe. Între închiderea de miercuri și cea de vineri, S&P 500 a pierdut peste 4%. Euforia de miercuri ținuse, deci, o zi.

Luni, filmul s-a întors. S&P 500 a câștigat 2,35%, cea mai bună zi de la aprilie, cu petrolul în scădere din nou, deși Nvidia, simbolul valului AI, a scăzut. VIX, indicele care măsoară cât de agitată este piața, a coborât de la 25,6 la 20. 

Politica nu se schimbase între miercuri și luni. Starea de spirit se schimbase de trei ori.

Ingredientele pentru următoarele luni sunt la vedere: un președinte care promite veto, un Congres care vrea anchete, un termen bugetar pe 11 decembrie, un armistițiu fragil în Golf și o industrie AI care întâlnește reguli noi. Încotro merge bursa în următoarele douăsprezece luni nu pot să-ți spun cu certitudine. 

Despre drum: va avea urcușuri și coborâșuri, ca în ultima săptămâna.

Cine caută liniște în statistici dă peste una celebră. Din 1938 încoace, S&P 500 a crescut în 95% dintre cazuri în cele douăsprezece luni de după alegerile intermediare, spune Fidelity, iar de la 1950 încoace a crescut în toate cele 19. E o cifră frumoasă, dar rămâne un șir de 19 întâmplări. Chiar analiștii care o citează notează că 19 observații sunt un eșantion mic și că dobânzile, profiturile și recesiunile au lucrat în fiecare dintre ele. 
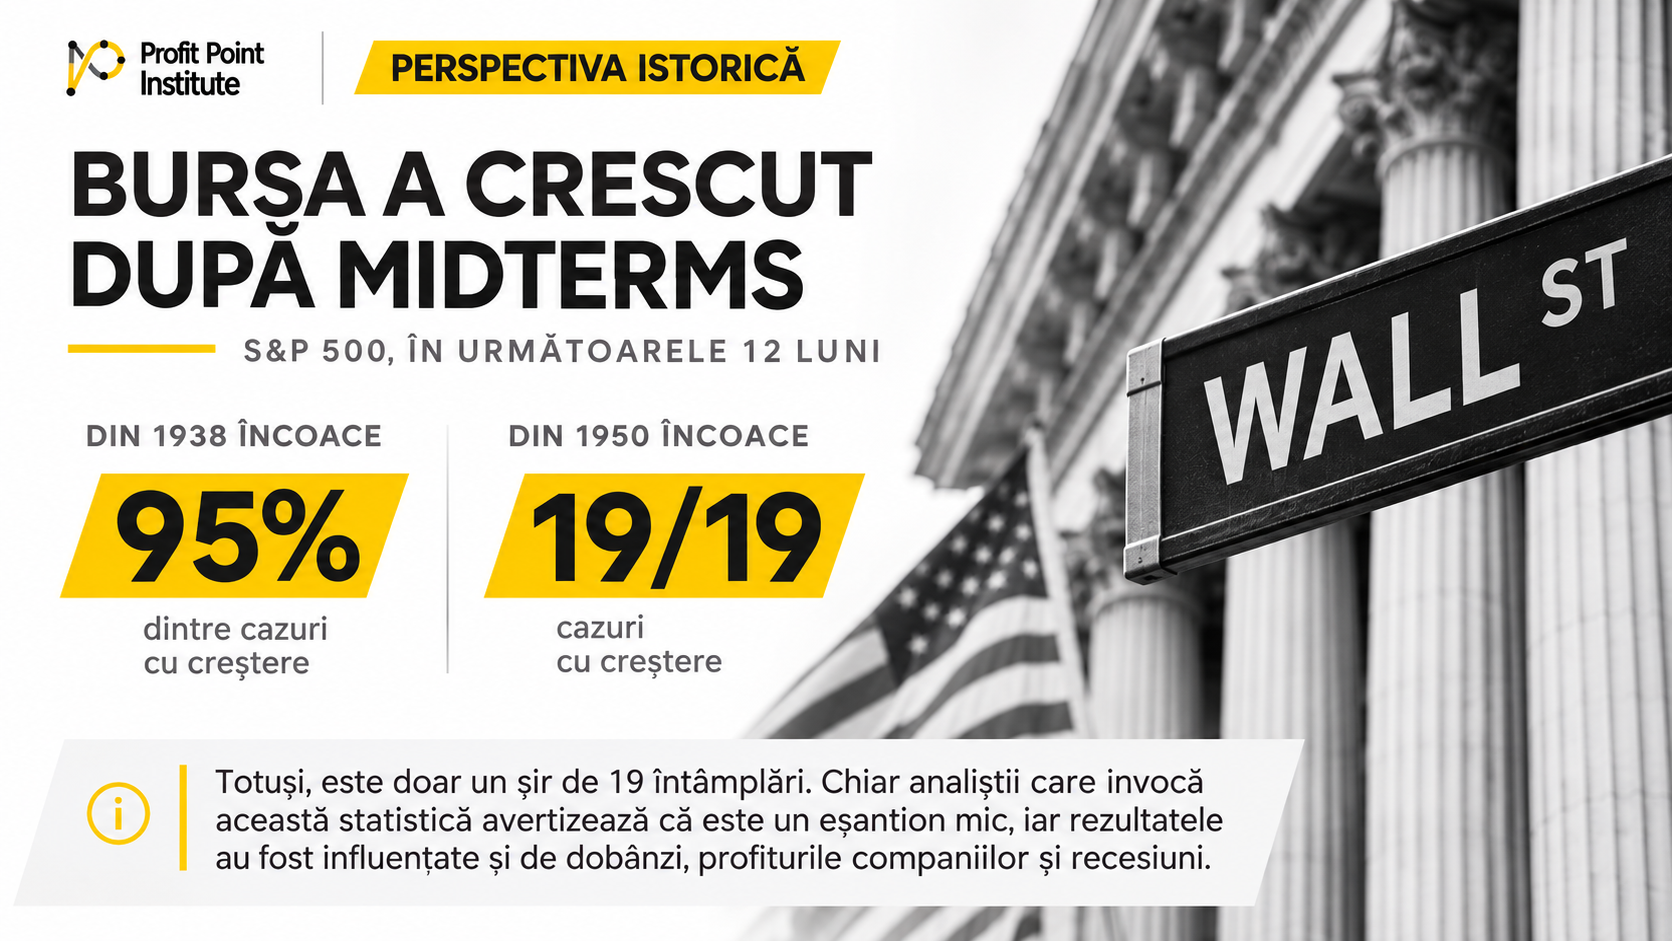
O statistică spune ce s-a întâmplat. Despre ce urmează, tace.

Aici ajungem la întrebarea cu care mă caută cititorii în zile ca aceasta: să aștept să se liniștească lucrurile? Să ni-l imaginăm pe Andrei, un cititor oarecare, cu niște bani puși deoparte, care a urmărit piețele în ultima săptămâna și a hotărât să mai aștepte puțin.

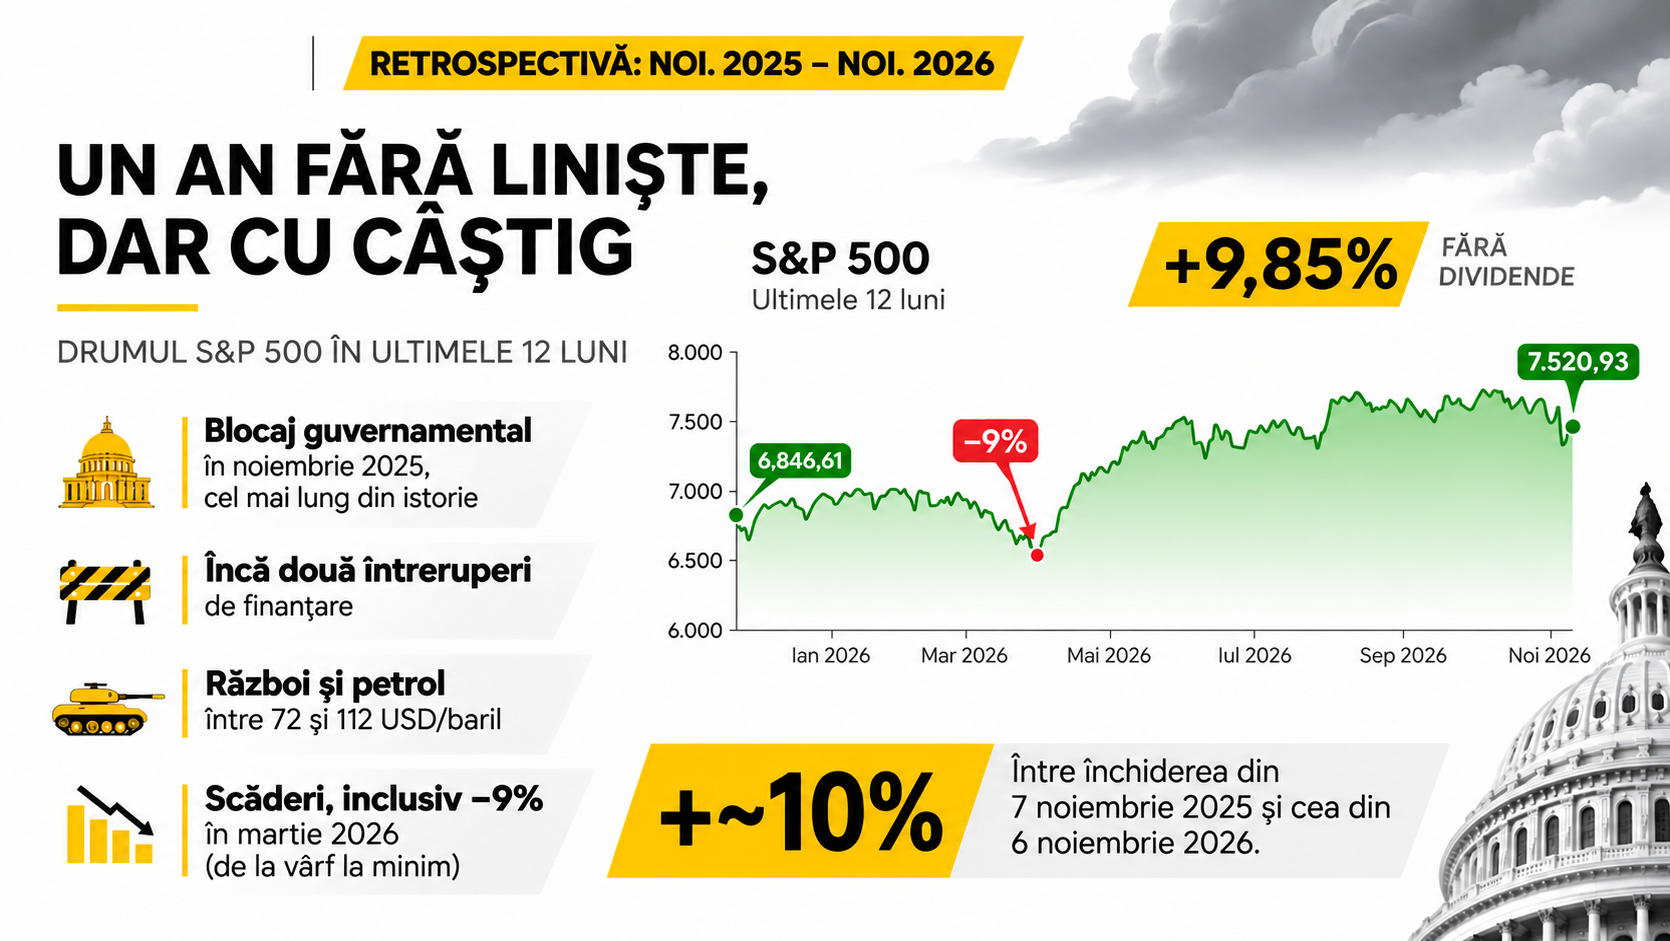
Hai să-l mutăm pe Andrei cu un an în urmă. În noiembrie 2025, Statele Unite aveau cel mai lung blocaj guvernamental din istorie. Au urmat încă două întreruperi de finanțare, apoi un război, cu petrolul între 72 și 112 dolari. Drumul a avut scăderi, iar cea de 9% din martie, de la vârf la minim, a fost una dintre ele. Liniștea pe care o aștepta Andrei n-a venit. Între închiderea din 7 noiembrie 2025 și cea din 6 noiembrie 2026, indicele a câștigat aproape 10%, fără dividende. 
Între timp, banii lui Andrei n-au stat pe loc. Într-un cont, inflația îi subțiază lună de lună.

Eu o numesc sala de așteptare a bursei: un loc în care stai cu banii în mână până ți se strigă numele, doar că ghișeul nu se deschide niciodată. Mereu există un termen bugetar, un conflict sau o tehnologie care promite prea mult.

Dacă liniștea nu vine, ce îți mai rămâne? Un portofoliu făcut să reziste și fără ea.


Ce te ține în picioare când liniștea nu vine?


Un portofoliu făcut să reziste fără liniște stă pe trei lucruri simple, iar niciunul nu are legătură cu cine câștigă alegerile.

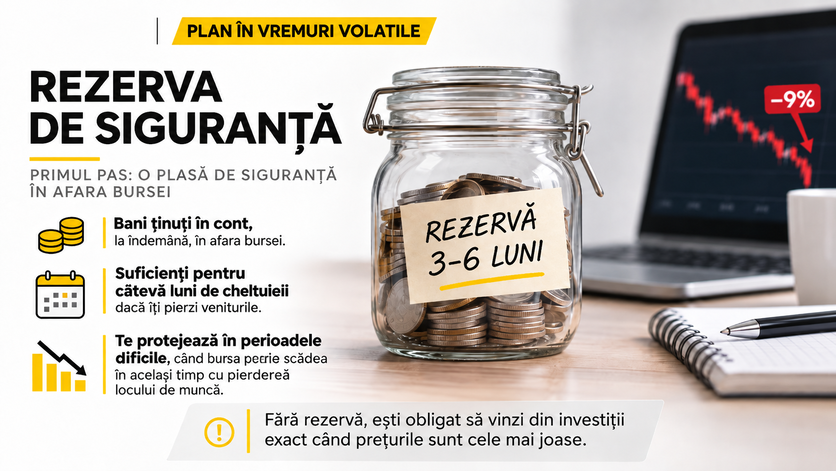
Primul este rezerva de siguranță. Sunt bani ținuți în cont, la îndemână, în afara bursei, în sumă suficientă cât să acoperi câteva luni de cheltuieli dacă îți pierzi veniturile. Pare cea mai plictisitoare parte a planului și, în vreme de creștere, chiar pare inutilă. Dar o scădere a bursei vine uneori odată cu pierderea locului de muncă, iar fără rezervă ești obligat să vinzi exact când prețurile sunt cele mai joase. Scăderea de 9% din martie a fost una mică. În anii cu alegeri intermediare, scăderea medie de la vârf la minim a fost, din 1961 încoace, de 19%, spune Fidelity. Pe 10.000 de euro investiți, asta înseamnă 1.900 de euro dispăruți pe hârtie. Cine are rezervă îi poate lăsa acolo, fără să-i vândă la minim.
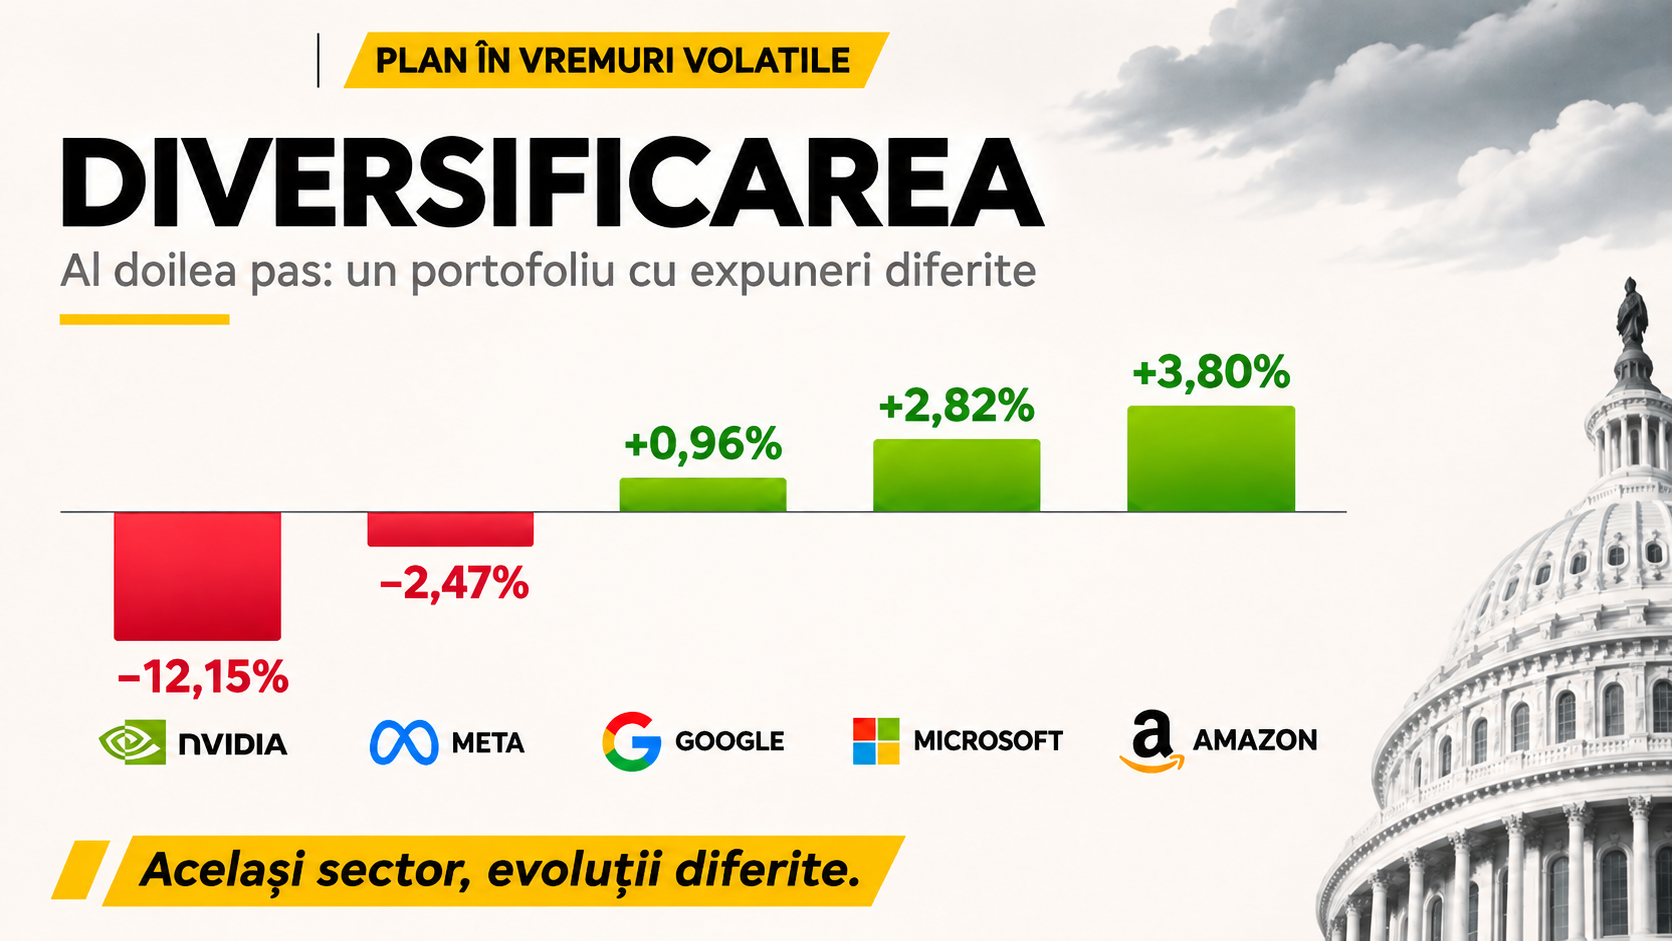
Al doilea este diversificarea. Ziua de 4 – 5 noiembrie a arătat-o în direct: Nvidia, simbolul valului AI, a scăzut, iar Microsoft, Amazon și Google au urcat. Toate sunt „tehnologie“, dar nu s-au mișcat împreună. 

Despre ce înseamnă concentrarea ți-am povestit în octombrie, în „Orfanul din Chicago, caracatița din Silicon Valley și pariul de 300 de miliarde“: o avere uriașă, legată în cea mai mare parte de o singură companie, care se mișcă odată cu ea.
O paranteză rapidă. Un ETF este un fond tranzacționat pe bursă, care copiază un indice. Cu o singură tranzacție cumperi o bucățică din sute sau mii de companii, din zeci de țări.

Pentru un investitor român care cumpără în euro un ETF global, diversificarea are și o dimensiune pe care titlurile din SUA o ascund: moneda. Pe 4 noiembrie, dolarul a avut cea mai proastă zi din ultimele două luni. Tot atunci, STOXX 600 a atins cel mai înalt nivel din ultimele două luni, cu băncile europene în frunte și cu tehnologia europeană în urmă. Dacă dolarul slăbește față de euro, acțiunile americane dintr-un ETF cumpărat în euro își pierd o parte din câștig când sunt convertite.

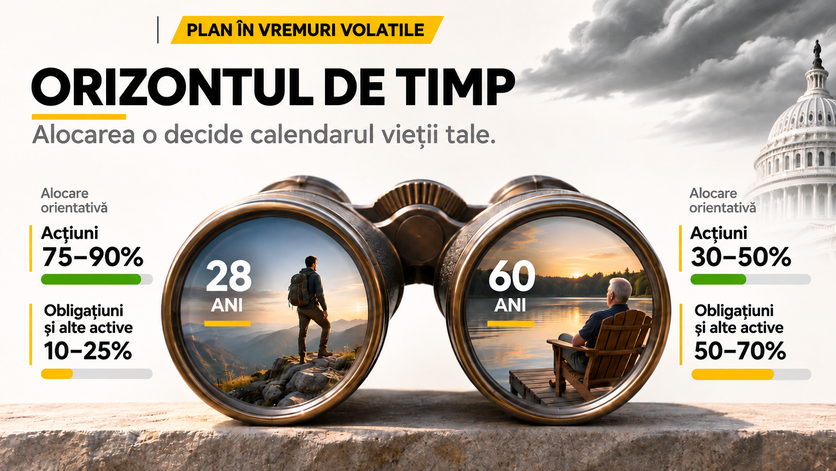
Al treilea este orizontul de timp. Alocarea o decide calendarul vieții tale: câți ani mai ai până ai nevoie de bani și cât de bine dormi când indicele pierde 4% în două zile. Un om de 28 de ani, cu decenii în față, poate duce o pondere mare de acțiuni și poate aștepta ca o scădere să treacă. Unul de 60, cu pensia la orizont, are nevoie de obligațiuni și de active mai calme. Dacă își ține totul pe câteva acțiuni de tehnologie, își asumă un risc pe care calendarul lui nu-l mai suportă.
Un portofoliu construit așa are un avantaj discret: poți greși pronosticul despre alegeri, despre război sau despre bule, iar el rămâne în picioare. Rămâne o întrebare: dacă îl ținem în picioare, încotro ne uităm peste cinci sau zece ani?


Peste zece ani, un rând într-un tabel


Alegerile intermediare din 2026 au mutat bursa trei zile și vor mișca, de aici încolo, sectoare întregi. Citi, de pildă, a estimat înainte de scrutin că impactul asupra profiturilor S&P 500 în ansamblu va fi mic, iar efectele se vor vedea la nivel de sector. Cine are banii concentrați în centre de date sau în petrol are motive să urmărească ce se întâmplă la Washington. Pentru ceilalți, miza se micșorează cu fiecare an adăugat orizontului.

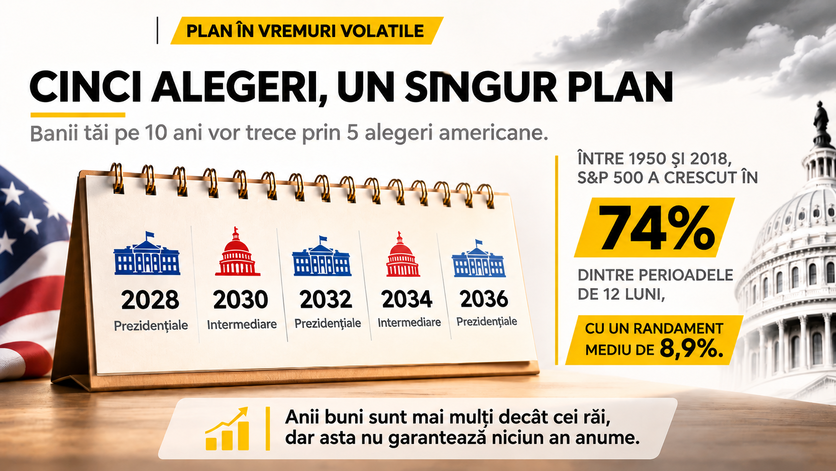
Banii pe care îi pui azi pe zece ani vor trece prin cinci alegeri americane: prezidențialele din 2028, intermediarele din 2030, prezidențialele din 2032, intermediarele din 2034 și prezidențialele din 2036. De fiecare dată vom avea același ritual, cu titluri mari și note de portofoliu scrise până la prânz, și, foarte probabil, zile ca miercurea, joia și lunea din săptămâna asta. Între 1950 și 2018, S&P 500 a crescut în 74% dintre perioadele de 12 luni, cu un randament mediu de 8,9%. Anii buni sunt mai mulți decât cei răi, dar asta nu garantează niciun an anume.
Așa că, la întrebarea cu care am început, cât se schimbă pentru banii tăi, răspunsul meu este simplu: mai puțin decât sugerau titlurile din dimineața de după vot și mai mult acolo unde ți-ai concentrat banii pe o singură poveste. Restul ține de rezervă, de diversificare și de orizont, adică de lucruri pe care le hotărăști tu.

Andrei, cel imaginar, a rămas o vreme în sala de așteptare. Sala de așteptare a bursei are însă o ușă, și nu trebuie să ți se strige numele ca s-o deschizi.

Dacă vrei să construiești temelia asta pas cu pas, cu rezerva, diversificarea și orizontul, am pus-o în workshop-ul meu GRATUIT de educație în investiții. Iar dacă vrei ca știrile din săptămâni ca aceasta să-ți vină explicate pe înțelesul tuturor, există Pastila Financiară, newsletterul Profit Point, în variantă scrisă și audio. 

Alte proiecte Profit Point găsești aici. Și spune-mi în comentarii: tu cum ai trecut prin ultimile 5 zile, ai așteptat sau ai rămas pe poziții?

Închei cu partea pe care cei mai mulți o sar, dar pe care o scriu cu bună știință: tot ce ai citit aici este informare și opinie, nu sfat de investiții. Cifrele de piață se mișcă mai repede decât textele, performanțele trecute nu garantează rezultate viitoare, iar orice investiție vine cu riscuri, inclusiv cel de a pierde o parte din bani. Deciziile îți aparțin, iar dacă ai dubii, vorbește cu un specialist autorizat.
Se MUTĂ aurul! Iar asta ASCUNDE ceva

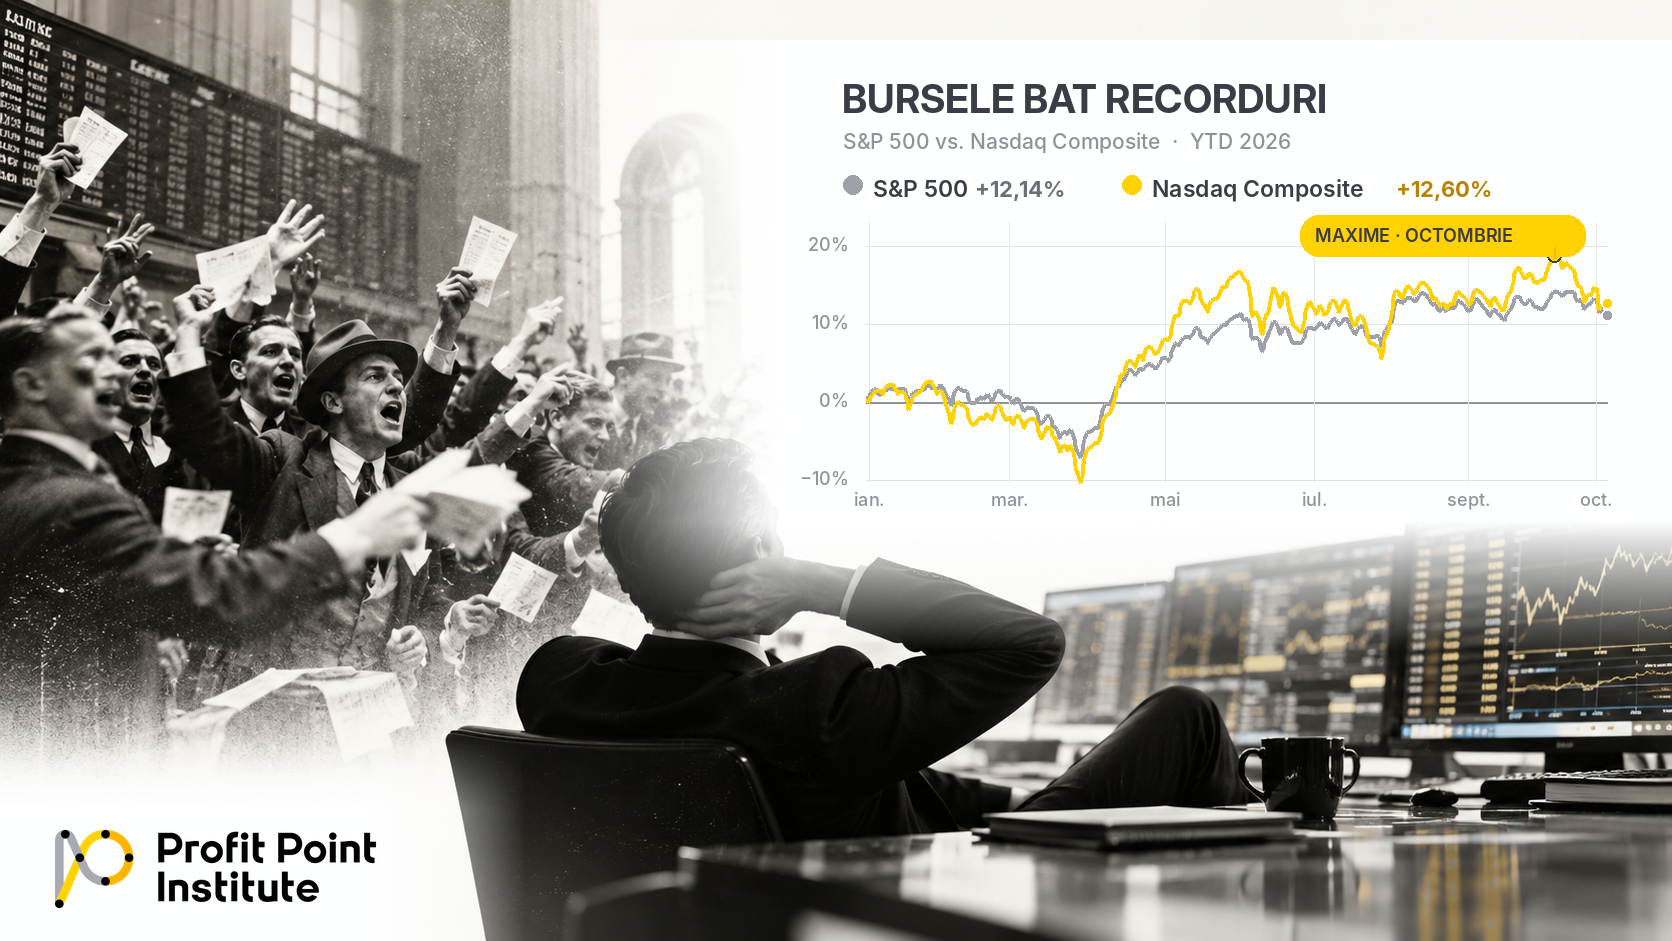
Dacă te-ai uita doar la ecranele de tranzacționare, ai crede că lumea financiară n-a fost niciodată mai liniștită. La începutul lui octombrie, indicii bursieri au bătut recorduri, iar discursul din jur e despre o nouă eră de prosperitate. 

Doar că cele mai prudente instituții ale planetei, băncile centrale, fac de câteva luni ceva ce nu seamănă deloc cu liniștea: își mută aurul.

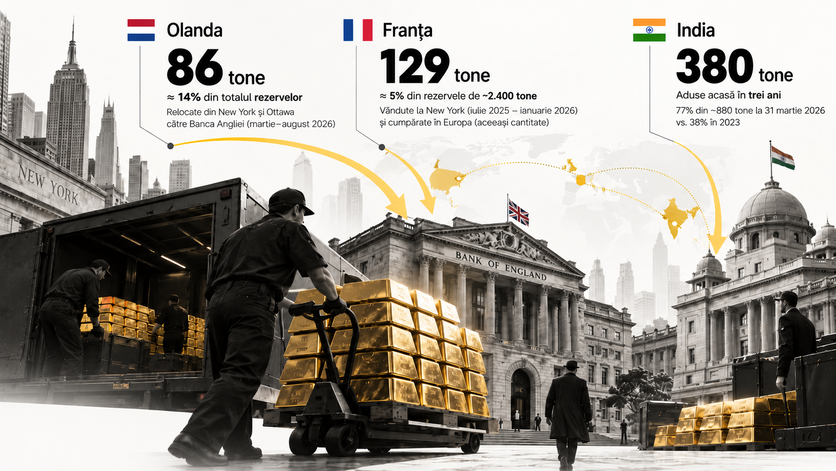
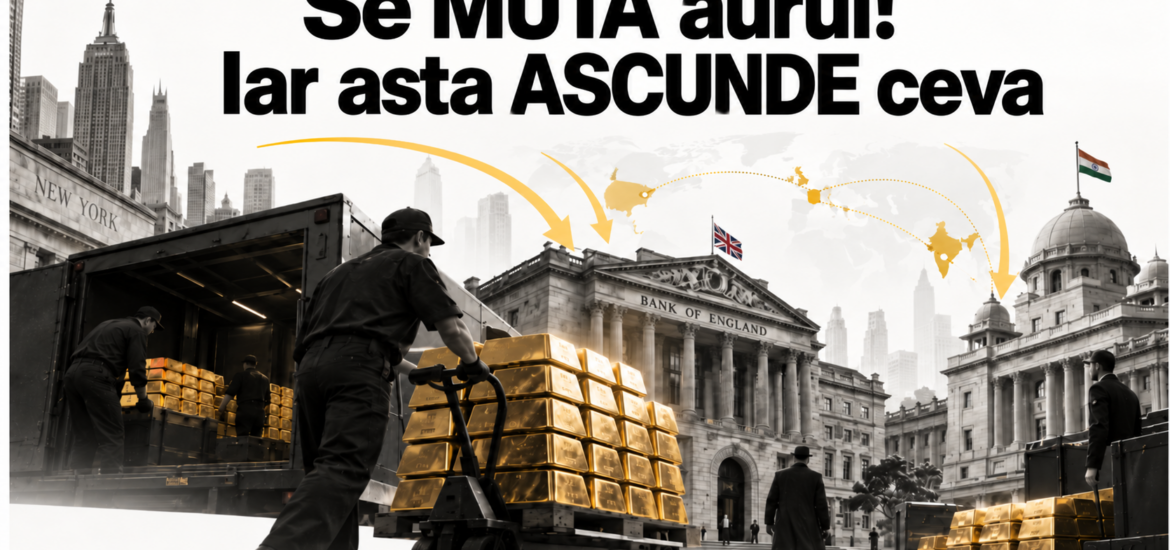
Totul se petrece prin registre, comunicate de presă și operațiuni contabile. Lingourile și camioanele blindate din imaginația noastră joacă un rol minor. Una dintre aceste mutări are o cifră pe care merită s-o ții minte pe tot parcursul textului: 86 de tone.

De ce ar muta cineva 86 de tone de aur tocmai când bursele băteau recorduri? Am stat o vreme cu întrebarea asta și am ajuns la mai multe răspunsuri decât mi-ar fi plăcut. Hai să le luăm pe rând, iar la sfârșit îți spun cinstit unde se termină ce se știe și unde începe ce bănuim. 


Aurul care se mută


Hai să începem cu faptele, fiindcă sunt cele mai puțin spectaculoase și, tocmai de aceea, cele mai de încredere.

Prima mutare: Olanda. Pe 2 septembrie, banca centrală olandeză a anunțat că a relocat aproximativ 86 de tone de aur din seifurile de la New York și Ottawa către Banca Angliei, la Londra. Operațiunea s-a întins între martie și august și a fost făcută publică după ce s-a încheiat. Cele 86 de tone înseamnă cam 14% din tot aurul țării.

Ironia e că tocmai mutarea cu cifra cea mai mare a intrat în presă sub eticheta „repatriere”, deși destinația a fost Londra. Iar „camioanele blindate” au avut puțin de lucru: 59 de tone au fost vândute la New York și recumpărate la Londra, iar doar 27 au fost mutate fizic, prin depozitul din Zeist. Mai multă contabilitate decât convoi. 

A doua mutare: Franța. Banca Franței a vândut 129 de tone de aur păstrate la New York, circa 5% din rezerva ei de aproximativ 2.400 de tone. A făcut-o în 26 de tranzacții, între iulie 2025 și ianuarie 2026, și a cumpărat în Europa aceeași cantitate. Motivul oficial: barele din America nu respectau standardul internațional de puritate de 99,99%. Operațiunea a adus și un câștig de peste 12 miliarde de euro, fiindcă între timp aurul se scumpise.

A treia mutare: India. La 31 martie 2026, banca centrală a Indiei ținea acasă cam 77% din cele aproximativ 880 de tone ale ei, față de circa 38% în 2023. Aurul vine de la Banca Angliei și de la Banca Reglementelor Internaționale. În trei ani, India a adus acasă aproape 380 de tone. Cifra rezultă din adunarea a două raportări oficiale ale băncii.

Trei țări, trei motive aparent diferite, același gest: aur care își schimbă seiful. Poate fi coincidență. Dar când trei bănci centrale fac același lucru în același an, merită să te întrebi ce poate sta în spatele lui. 


Trei lecturi, un limbaj de criză


Când trei bănci centrale fac același gest, explicațiile apar repede. Eu am găsit trei, iar fiecare are argumente serioase.

Prima explicație e tehnică. Banca Franței spune deschis că a vrut bare conforme cu standardul internațional. Olandezii spun același lucru în alt fel: aurul de la Londra, care respectă standardele pieței, se vinde mai ușor decât cel din New York sau Ottawa. E lectura cea mai plictisitoare și, probabil, cea mai solidă. Explică bine cum se mută aurul, dar mai puțin de ce se întâmplă tocmai acum.

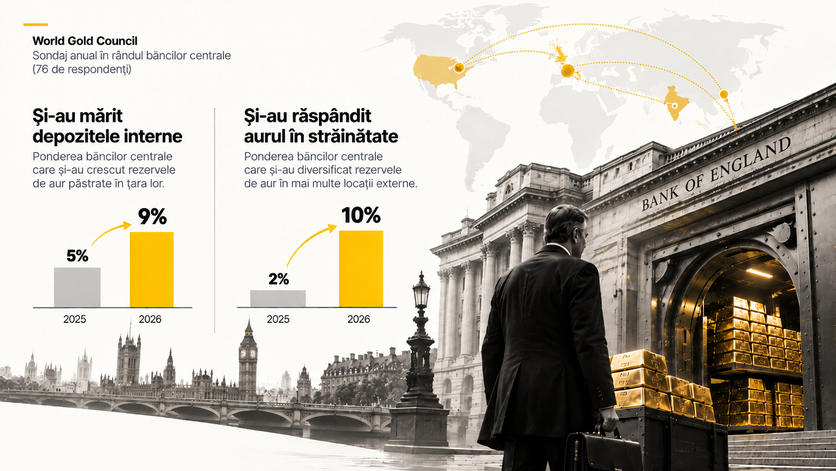
A doua ține de geopolitică. Sondajul anual al World Gold Council, la care au răspuns 76 de bănci centrale, arată că 9% și-au mărit depozitele interne în ultimul an (față de 5% anul trecut), iar iar 10% și-au răspândit aurul în mai multe locuri din străinătate (față de doar 2%).

Procentele sună mari, dar vorbim de câteva bănci dintr-un eșantion mic, iar în 2018 ponderea fusese chiar mai mare, de 17%. Fenomenul e vechi și acum se accelerează. În Germania, dezbaterea despre cele aproximativ 164 de miliarde de euro păstrate la New York s-a reaprins. 

A treia e cea care sună a alarmă. Banca olandeză spune că vrea să fie pregătită pentru crize severe. Aceeași grijă se vede și la Frankfurt: BCE și-a extins linia repo pentru băncile centrale din afara zonei euro, un fel de împrumut pe termen scurt în euro contra garanții. Decizia e din 14 februarie, iar tragerile devin posibile în ultimul trimestru al anului. Prin toată povestea trece un cuvânt vechi de peste un secol: „elasticitate”. Îl găsești în Legea Rezervei Federale din 1913, care cerea o monedă elastică, adică una care se poate extinde când sistemul are nevoie de lichiditate. Îl găsești și într-un raport recent al Băncii Reglementelor Internaționale, dar acolo discuția e despre tokenizarea banilor, așa că nu trag din el nicio concluzie despre aur.

Ce rămâne în aer? Olandezii vorbesc despre crize severe fără să numească vreuna. Sondajul WGC a numărat băncile care își mută aurul și a lăsat deschisă întrebarea de unde vine aurul repatriat. Cele trei explicații pot fi adevărate toate odată, iar limbajul de criză e formulat prudent. Rămâne o nepotrivire: dacă băncile centrale se pregătesc pentru o criză de lichiditate, de ce ar strânge, în aceeași perioadă, lichiditatea? 


Paradoxul dobânzilor


Chiar asta par să facă: în aceeași perioadă în care își mută aurul și vorbesc despre crize, băncile centrale fac un gest care, privit de la distanță, seamănă cu contrariul. Scumpesc banii. 

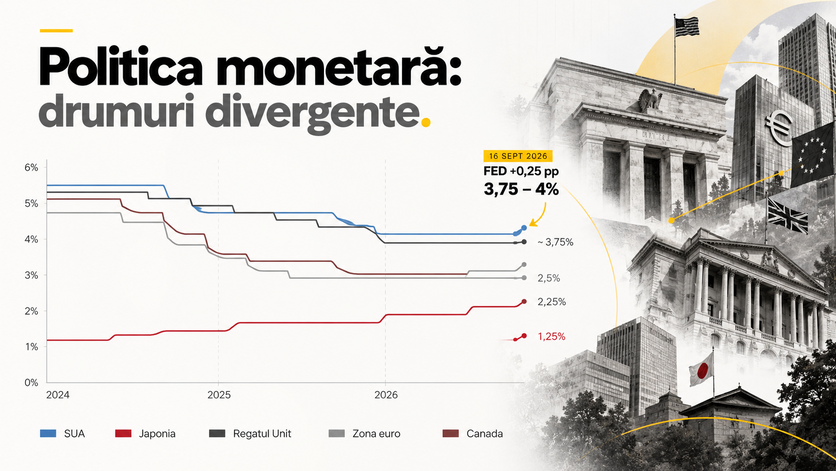
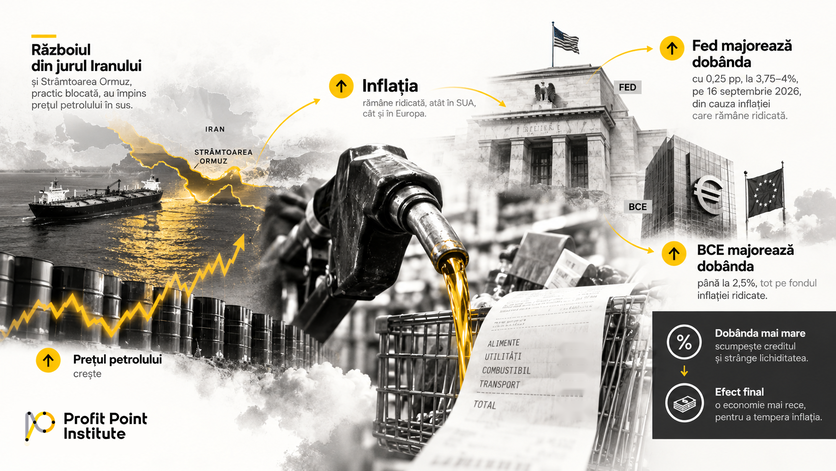
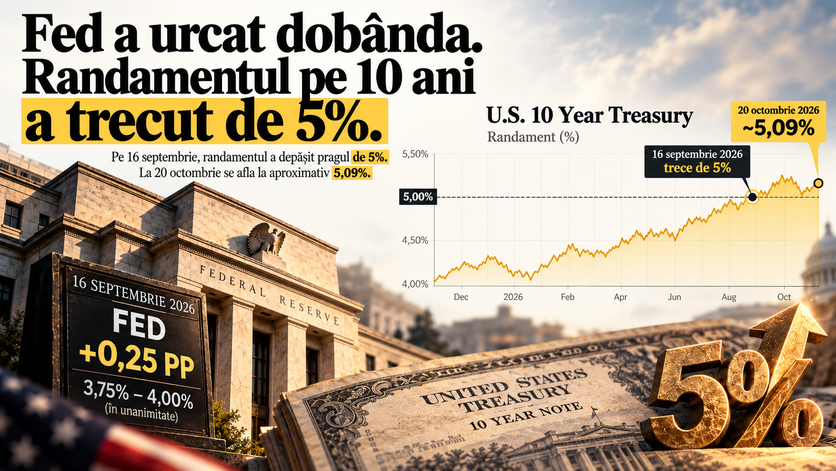
Pe 16 septembrie, Rezerva Federală a SUA a urcat dobânda de referință cu un sfert de punct, la intervalul 3,75–4%. A fost prima majorare din iulie 2023, votată în unanimitate. Înainte, Fed tăiase dobânda în 2024 și 2025, apoi o ținuse pe loc la primele cinci ședințe din 2026. BCE a majorat în iunie și în septembrie, până la 2,5%, iar Banca Japoniei a ajuns la 1,25%. Banca Angliei și Banca Canadei au ales pauza.

Dobânda mai mare scumpește creditul și strânge lichiditatea, adică exact ceea ce, în capitolul trecut, părea că vor să evite. Contradicția sare în ochi.

Explicația oficială e mai puțin dramatică și se numește inflație. Războiul din jurul Iranului și Strâmtoarea Ormuz, practic blocată, au împins prețul petrolului în sus. Fed a motivat decizia prin inflația care rămâne ridicată, iar BCE a argumentat în același fel. În lectura asta, majorările sunt o reacție la prețurile din magazine și de la pompă.

Există și o a doua lectură, care circulă în unele analize: băncile centrale ar sparge, deliberat și controlat, o bulă speculativă pe care au lăsat-o să crească. E doar o ipoteză. Eu n-am găsit dovezi de coordonare între instituții cu mandate și interese diferite, iar majorările au fost mici, anticipate de piață și justificate public prin inflație. Poate fi adevărată, dar de afară nu avem cum s-o verificăm. 

Un detaliu merită ținut minte. În editorialul din august despre carry trade „Mesajul care a pus pe FOC o țară întreagă! (a fost fotografiat din greșeală)” ți-am arătat ce se întâmplă când un împrumut ieftin, luat în yeni, e cerut înapoi de toți deodată: lichiditatea dispare din piețe, iar vânzările se declanșează în lanț. Banca Japoniei și-a majorat și ea dobânda, iar un yen mai puternic strică socotelile celor care au împrumutat în yeni. Legătura rămâne o inferență a mea și ar cere date pe care nu le avem.

Dacă dobânzile au o explicație banală, rămâne de văzut cine ar suferi cel mai tare dacă banii se scumpesc în continuare. Un candidat plauzibil e industria care a crescut pe credit și pe angajamente viitoare: inteligența artificială. Despre ea se vorbea încă din ianuarie, la Davos. 


Anii ‘20 și cercul banilor


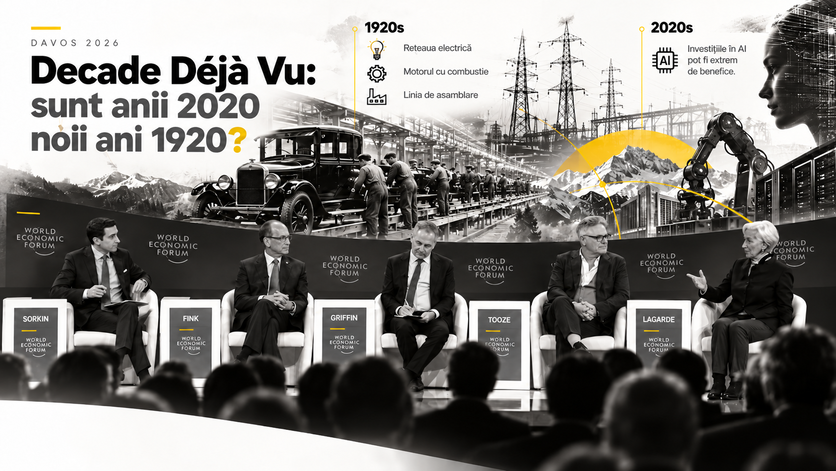
Pe 21 ianuarie, la Davos, a avut loc o sesiune cu un titlu care spune aproape tot: „Decade Déjà Vu: sunt anii 2020 noii ani 1920?”. Pe scenă s-au aflat Larry Fink de la BlackRock, Ken Griffin de la Citadel, Christine Lagarde de la BCE și istoricul Adam Tooze. Lagarde a enumerat ce aducea deceniul de acum un secol: rețeaua electrică, motorul cu combustie, linia de asamblare. A adăugat că investițiile în AI pot fi extrem de benefice.

Paralela a circulat apoi în presă ca un avertisment unanim, dar panelul era împărțit. Fink spunea că nu vede nicio bulă AI. Griffin vedea o diferență de fond: în 1929 supraîndatorarea era în sectorul privat, acum imprudența e la guverne și în cheltuielile lor. În octombrie, același Griffin a spus că AI e „aproape sigur” o bulă. Aceeași scenă, aceeași întrebare, răspunsuri care se bat cap în cap. 

Pe Griffin îl știi din  „Geniul de 24 de ani care a pierdut 45 de MILIARDE într-o noapte!”: firma lui, Citadel Securities, a preluat într-o singură dimineață cam două treimi din portofoliul public al fondului lui Leopold Aschenbrenner. De aceea contează că tocmai el schimbă tonul. Un om care a văzut din interior cât de repede se poate muta un portofoliu uriaș dintr-o mână în alta știe ce înseamnă o piață care se strânge. 

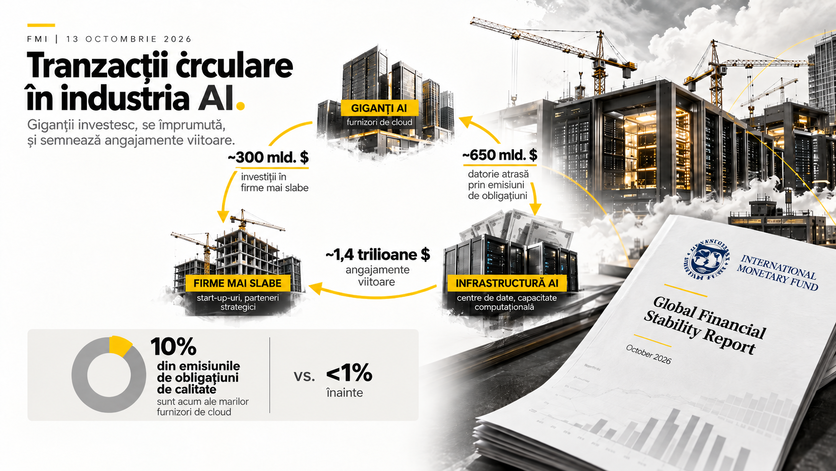
Neliniștea are o sursă concretă: raportul FMI din 13 octombrie. Fondul a analizat 14 tranzacții circulare din industria AI și a socotit aproximativ 300 de miliarde de dolari investiți de giganți în firme mai slabe, plus circa 650 de miliarde de datorie atrasă, în schimbul unor angajamente viitoare de circa 1,4 trilioane. Marii furnizori de cloud dau acum 10% din emisiunile de obligațiuni de calitate, de la sub 1% înainte. Banca Reglementelor Internaționale a semnalat în iunie același mecanism.

Exemplele sunt concrete. Nvidia plănuia să investească până la 100 de miliarde în OpenAI; planul a fost înlocuit de 30 de miliarde, achitate integral, iar OpenAI folosește o bună parte din bani ca să cumpere sisteme Nvidia. Seamănă cu doi vecini care își cumpără reciproc mobila și trec totul la profit. Același tipar apare în conturi. În aceeași rundă, Amazon a pus 50 de miliarde și a raportat pe trimestrul doi un profit operațional de 27,5 miliarde de dolari și un profit net de 62,6 miliarde. Diferența vine în principal din reevaluarea participației la Anthropic (53,4 miliarde înainte de impozit). Alphabet arată același tipar: din profitul net de 112,1 miliarde, 98 de miliarde vin din alte venituri, în principal câștiguri nerealizate. 

Profiturile acestea sunt reale în contabilitate și încă neîncasate. FMI descrie un risc posibil, iar finalul rămâne deschis. Iar dacă povestea seamănă cu anii ’20, o întrebare devine inevitabilă: cât timp trece de la dobânzi mai mari până la răsturnare? 


Fereastra din 1928


Pentru întrebarea asta avem un singur precedent cu calendar complet: 1928–1929. 

În ianuarie 1928, rata de scont a Fed din New York era 3,5%. Până în iulie a ajuns la 5%, iar în august 1929 la 6%. Ținta declarată era speculația bursieră. Bursa a continuat să urce și a atins vârful la începutul lui septembrie 1929, iar prăbușirea a venit pe 28 și 29 octombrie. De la prima majorare până la prăbușire au trecut aproape 21 de luni, destul timp ca toată lumea să creadă că povestea ține. Fed a tras mai târziu două concluzii. Prima: băncile centrale trebuie să fie prudente când reacționează la piețele de acțiuni. A doua: majorarea din 1929 a avut efecte nedorite, fiindcă, cu etalonul aur în vigoare, băncile din alte țări au fost obligate să-și scumpească și ele banii. 

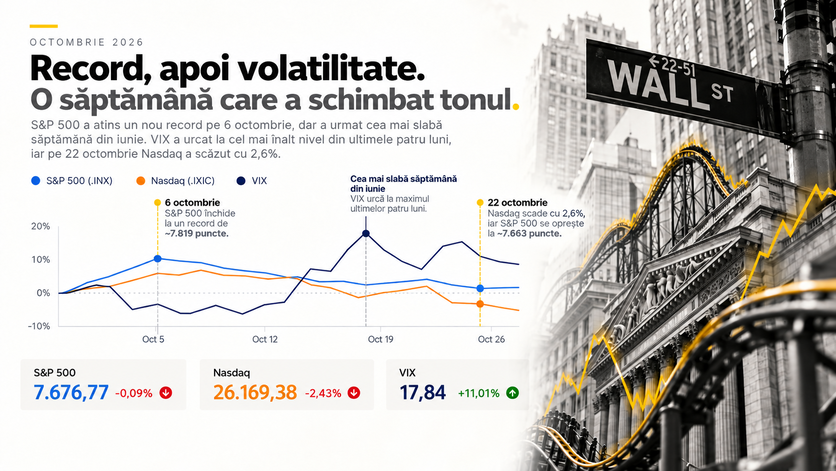
Cum arată octombrie 2026 pe lângă ferestra aceea? Pe 6 octombrie, S&P 500 a închis la un record, în jur de 7.819 de puncte. Apoi a venit cea mai slabă săptămână din iunie, cu indicele de volatilitate VIX la cel mai înalt nivel din ultimele patru luni. Pe 22 octombrie, Nasdaq a scăzut cu 2,6%, iar S&P 500 s-a oprit la aproximativ 7.663. 

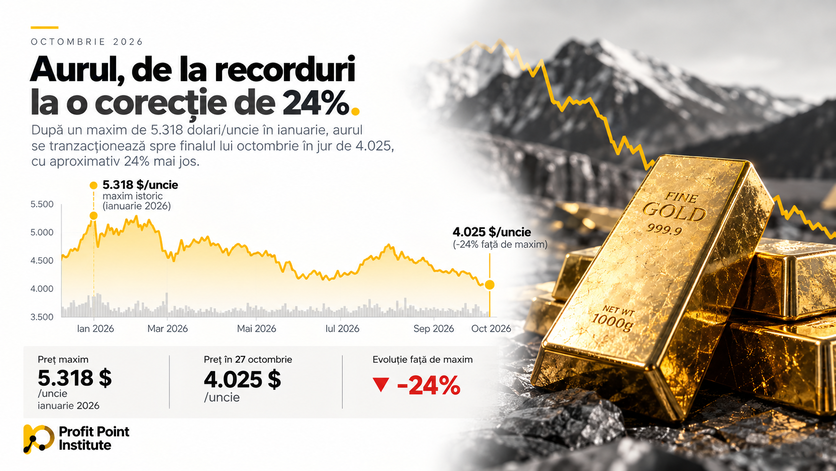
Aurul, care în ianuarie închisese la un record de 5.318 de dolari uncia, se tranzacționa spre finalul lui octombrie în jur de 4.025. E cu aproximativ 24% sub vârf, în timp ce băncile centrale îl mută dintr-un seif în altul. 

Semnalele sunt amestecate, iar din ele nu iese niciun calendar.

Paul Samuelson glumea că bursa prezisese nouă din ultimele cinci recesiuni. Merită să-ți amintești replica de fiecare dată când apare o paralelă istorică prea frumos aranjată.

Să punem lucrurile la loc. Știm că trei bănci centrale și-au mutat aurul: Olanda aproximativ 86 de tone, Franța 129, India a ajuns la 77% acasă. Știm că Fed, BCE și Banca Japoniei au urcat dobânzile în septembrie, cu inflația drept explicație oficială, și că FMI descrie, cu cifre, finanțarea circulară din industria AI.

Bănuim, fără să putem dovedi, că băncile centrale se pregătesc pentru o criză anume, că au spart deliberat o bulă sau că anii 1920 se repetă. Momentul, dacă va exista unul, rămâne necunoscut. Dacă vrei indicii verificabile, ai câteva repere publice: ședințele Fed din 28 octombrie și 8–9 decembrie, rezultatele trimestriale ale giganților AI din octombrie și noiembrie, următoarele rapoarte ale FMI și ale Băncii Reglementelor Internaționale.

Mă întorc la cele 86 de tone. Din ele, 59 n-au traversat niciodată oceanul: au fost vândute la New York și recumpărate la Londra, iar doar 27 au plecat cu adevărat. E cea mai bună imagine a poveștii: vedem registrul care se schimbă, iar motivul rămâne în dosarele băncii. Seifurile ne arată ce fac băncile centrale; motivul trebuie să-l deducem noi, iar o deducție rămâne deducție. Dacă pleci de aici cu hotarul clar între indiciu și dovadă, ai câștigat mai mult decât cu orice prognoză.

Hotarul acesta dintre indiciu și dovadă nu stă pe loc. Reperele pe care ți le-am înșirat vor aduce, rând pe rând, câte o piesă nouă, iar un editorial ca acesta prinde doar o fotografie, care îmbătrânește repede. Eu urmăresc piesele astea săptămână de săptămână în Pastila Financiară, într-un limbaj pe care îl înțelegi fără să fii analist. O găsești scrisă, ca s-o parcurgi în câteva minute, sau în varianta audio, pentru drum ori pentru pauza de cafea.

Poate te-ai împiedicat pe parcurs de câte un cuvânt: dobândă de referință, colateral, linie repo, rezultate trimestriale. Fiecare are o explicație simplă, iar când o ai, poveștile de felul acesta încep să se citească singure. De aceea am făcut workshop-ul meu GRATUIT de educație în investiții, care pornește de la zero și îți dă vocabularul de care ai nevoie ca să urmărești astfel de povești fără ghid.

Iar dacă ți-a rămas pofta de încă o poveste cu bani, istorie și puțină geopolitică, la Profit Point găsești mai multe: analize, materiale video și resurse pentru cine vrea să înțeleagă banii mai bine. 

Seifurile rămân închise, registrele se pot citi, iar eu continui să le citesc.


Disclaimer

Ce ai citit este o poveste despre fapte și ipoteze, scrisă cu scop educativ și informativ. Nu reprezintă sfat de investiții, recomandare de cumpărare sau vânzare și nici o prognoză. Piețele pot scădea la fel de ușor cum urcă, investițiile pot pierde din valoare, iar performanțele din trecut nu garantează rezultate viitoare. Orice decizie îți aparține și, dacă ai nevoie de ea, merită luată cu un specialist care îți cunoaște situația.

„Petrecerea” e aproape de FINAL. Ce se întâmplă acum cu S&P500

Fotografia de familie din care lipsește Nike


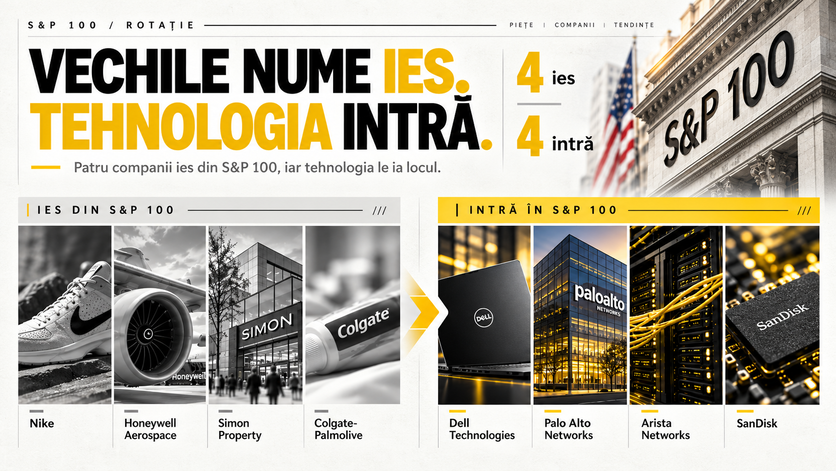
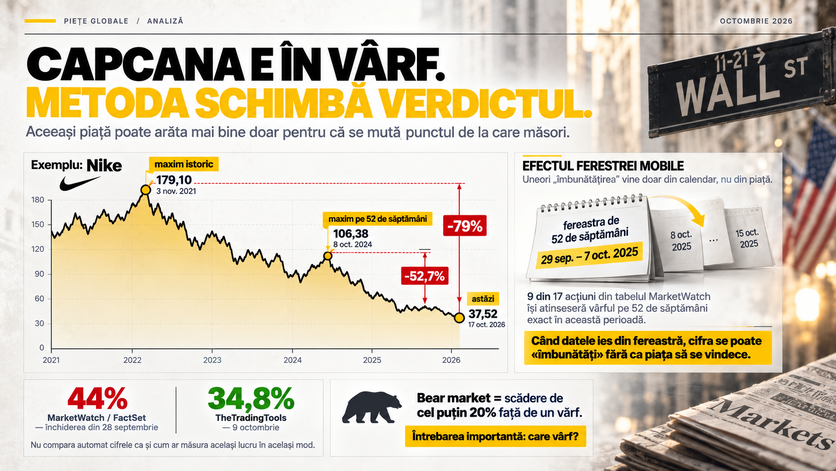
Pe 21 septembrie, Nike a ieșit din S&P 100, după aproape optsprezece ani în care făcuse parte din el. Odată cu ea, au plecat Honeywell Aerospace, Simon Property și Colgate-Palmolive, iar în locul lor au intrat firme de tehnologie, printre care Dell, Palo Alto Networks, Arista Networks și Sandisk. Ai putea citi știrea ca pe o simplă rotație administrativă, genul de mișcare pe care o urmărește doar cine lucrează cu indici. Eu o citesc altfel: ca pe o fotografie de familie din care a dispărut, un chip pe care îl știam cu toții.

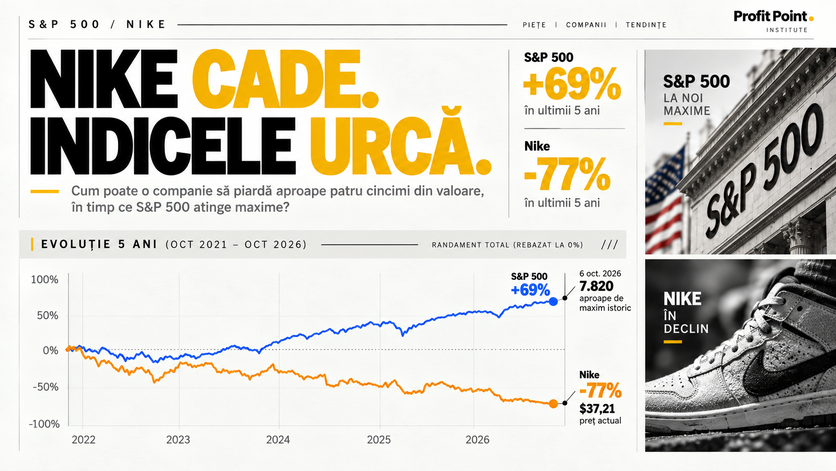
În noiembrie 2021, Nike valora în jur de 264 de miliarde de dolari. De atunci a pierdut peste 200 de miliarde din valoarea de piață, potrivit Fortune, iar acțiunea se tranzacționează acum cu aproape 80% sub maximul istoric din 2021.

Și totuși, în aceeași toamnă, indicele din care Nike face în continuare parte, S&P 500, își scria propriile recorduri. Pe 6 octombrie a închis în jur de 7.820 de puncte, cel mai ridicat nivel din istoria lui. Pe 19 octombrie, după o săptămână în care Nasdaq a pierdut aproape 4,5%, se afla la 7.690,73 de puncte, adică la mai puțin de 2% sub acel maxim.

Cum poate o companie să piardă patru cincimi din valoare și să iasă dintr-un indice de elită, în timp ce indicele-mamă stă la un pas de maximul istoric? Răspunsul se ascunde într-un cuvânt pe care îl auzim zilnic fără să ne întrebăm ce acoperă: media.

Am început să număr. 

Am adunat cifre de la manageri de fonduri, strategi de bursă și ziariști financiari, ca să aflu ceva ce pare simplu: câte dintre acțiunile din S&P 500 se află deja într-un bear market, adică la cel puțin 20% sub vârful lor? Răspunsul a ieșit mai încâlcit decât mă așteptam. În funcție de cine numără și de la ce vârf măsoară, rezultatul variază de la aproximativ o treime la aproape șase din zece. Diferențele vin din felul în care se măsoară și se numără, iar înainte să decidem cine are dreptate trebuie să înțelegem ce se numără, de fapt.

Hai să o luăm metodic, cum se face într-o anchetă: mai întâi cum e construită media care ne livrează titlurile, apoi cine are dreptate la numărătoare, ce ne spune istoria și, la final, ce înseamnă toate astea pentru banii tăi.


Cum se construiește o medie care nu e chiar medie


Când auzi că „S&P 500 a atins un nou record”, îți imaginezi, firesc, cinci sute de companii urcând împreună, ca o clasă de elevi care ia, în medie, nota zece. Am deschis metodologia oficială ca să văd cum se calculează de fapt și am găsit o poveste mai puțin democratică.

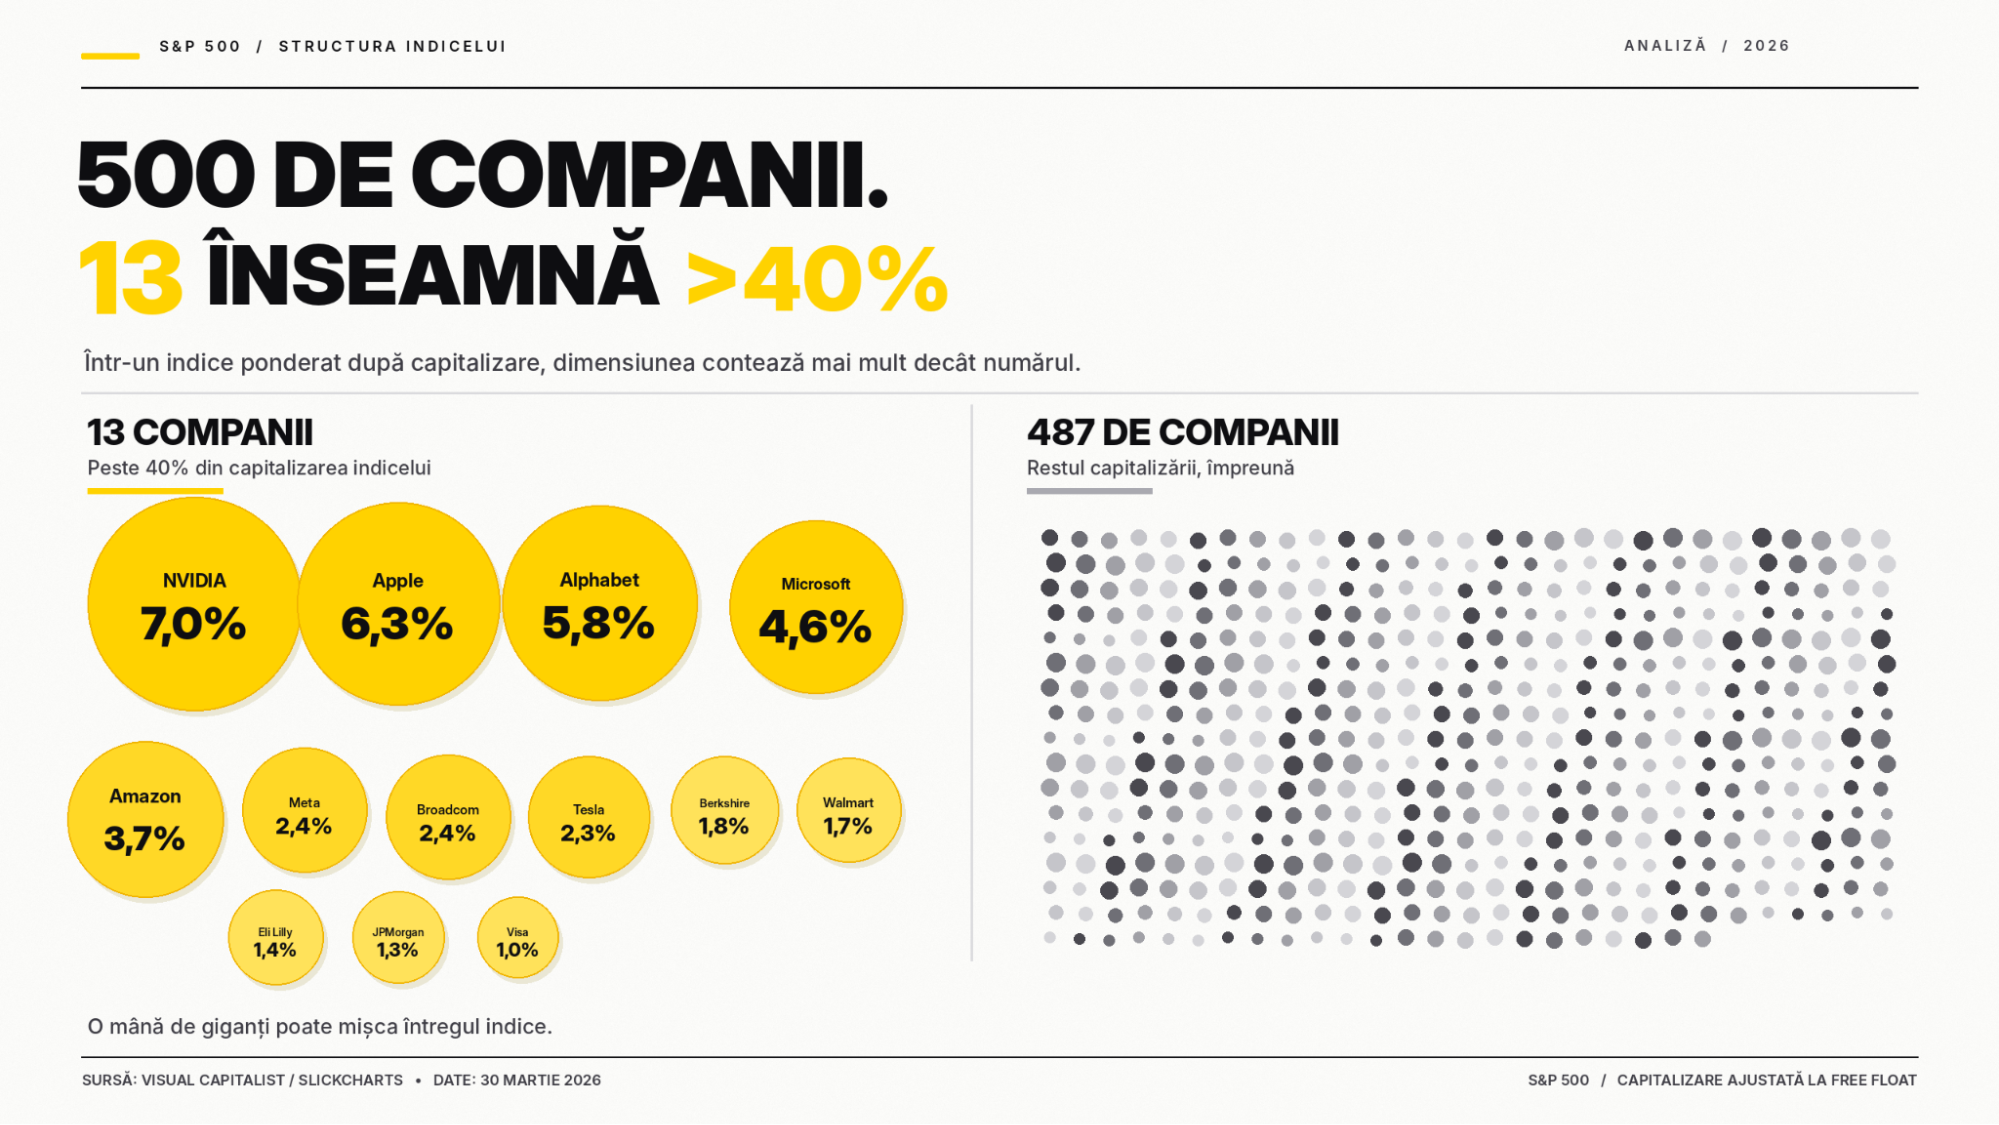
Indicele cuprinde 500 de companii, dar le ponderează după capitalizarea bursieră ajustată la free float, adică după valoarea acțiunilor disponibile efectiv pentru tranzacționare. Metoda se aplică din 2005. Traducerea e simplă: nu contează la fel fiecare firmă, contează cât de mare e. Mai e un detaliu tehnic: cele 500 de companii înseamnă 503 acțiuni, pentru că Alphabet, Fox și News Corp au câte două clase de titluri. Imaginează-ți un sondaj în care părerea fiecărui om contează proporțional cu averea lui. Dacă cei mai bogați sunt veseli, rezultatul arată o țară veselă, indiferent de ce spun ceilalți.

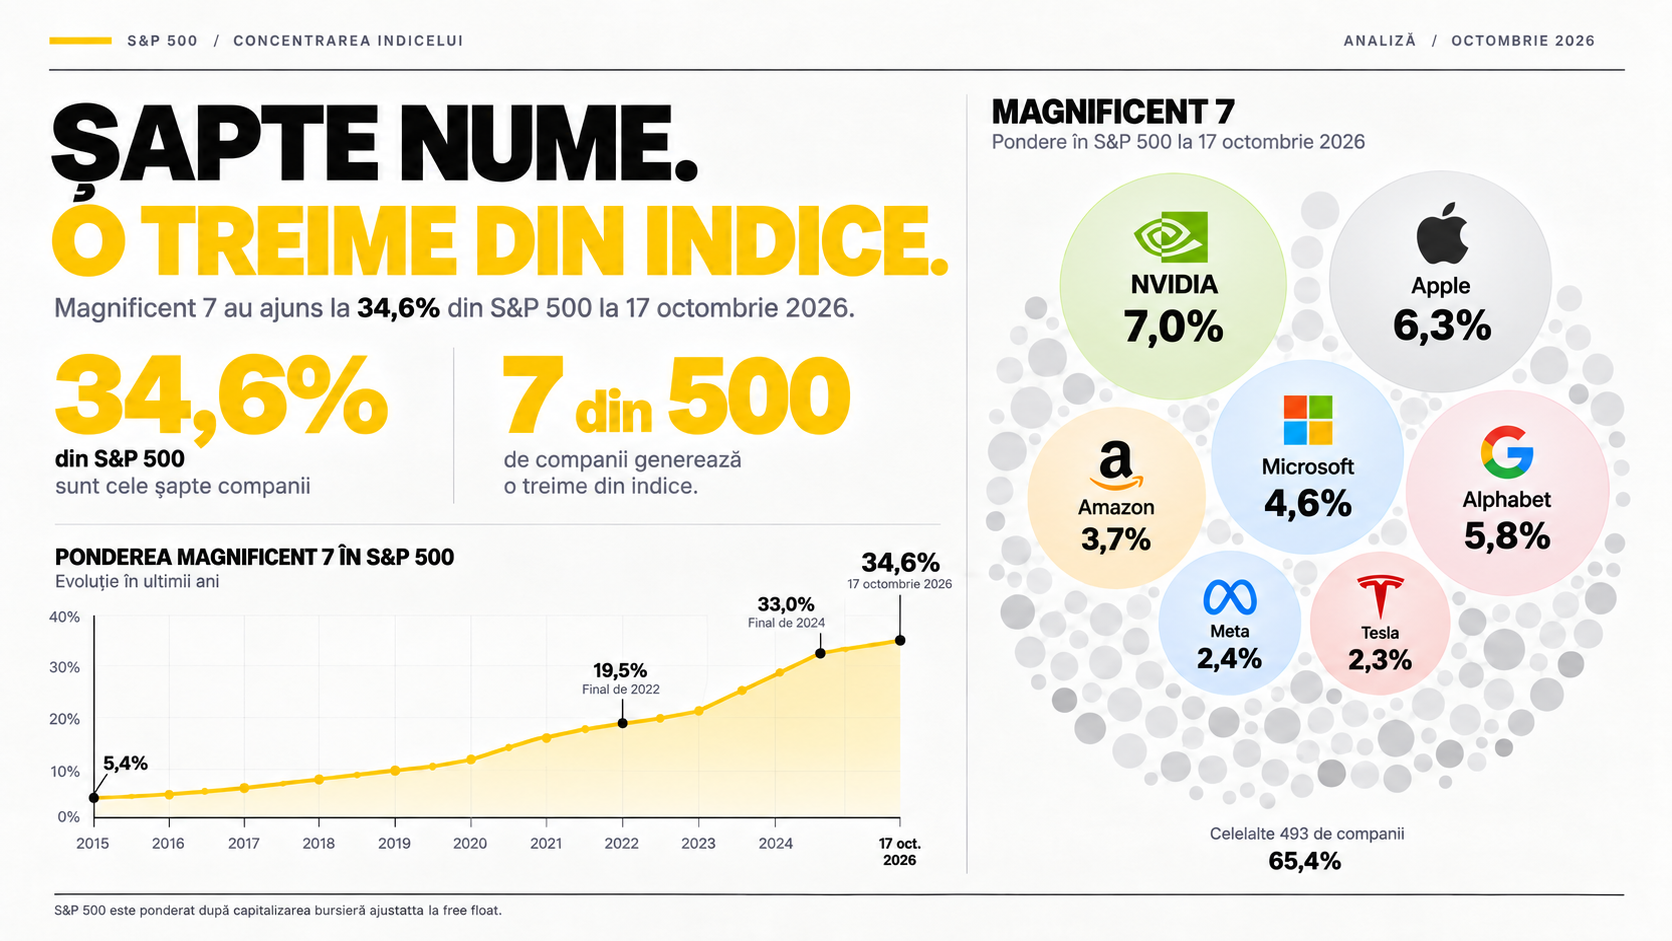
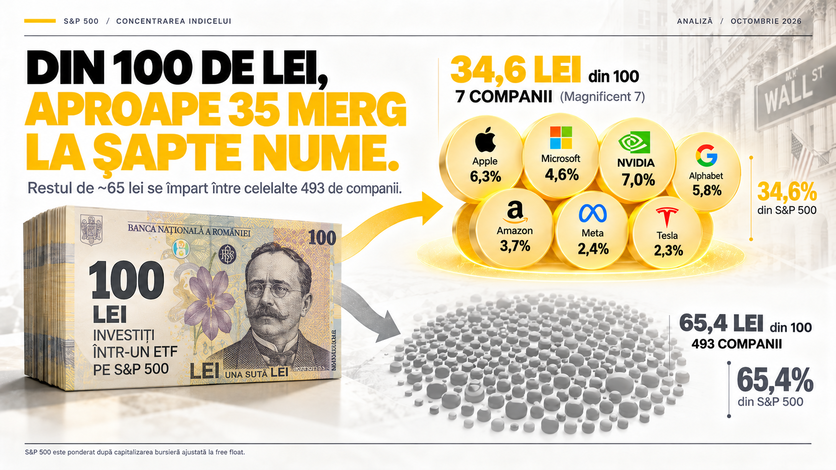
Pe bursă, „cei mai bogați” au chiar un nume: Magnificent 7, adică Apple, Microsoft, Nvidia, Alphabet, Amazon, Meta și Tesla. La 17 octombrie cântăreau 34,6% din S&P 500, potrivit History of Market. Șapte nume din 500 decid, așadar, o treime din rezultat. Iar treimea asta s-a umflat repede: la sfârșitul lui 2022 ponderea lor era de 19,5%, iar la sfârșitul lui 2024 ajunsese la 33,0%. În doi ani, aproape 14 puncte procentuale au mutat centrul de greutate al indicelui.

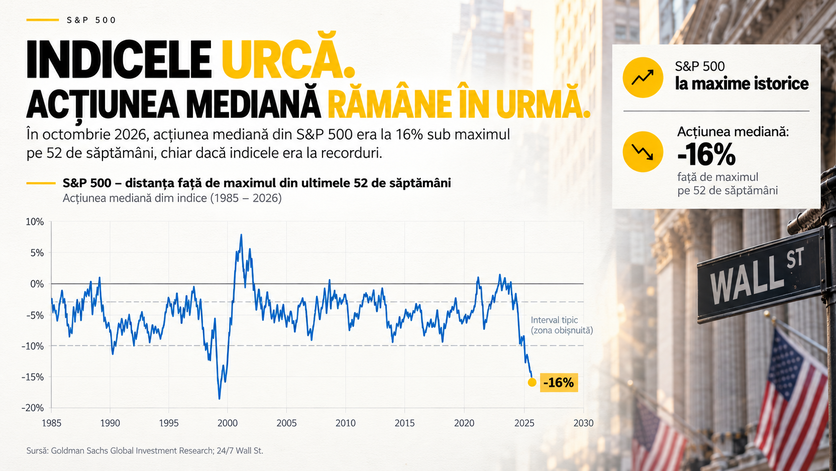
Efectul se vede și în afara celor șapte. Într-o analiză de la sfârșitul lui septembrie, MarketWatch nota că revenirea indicelui spre recorduri fusese susținută de un număr surprinzător de mic de acțiuni, în special giganți ca Meta și producători de semiconductori ca Micron. Iar dacă ai pune în față acțiunea de la mijlocul clasamentului, cea mediană, ai vedea altă imagine. Într-un articol din 14 octombrie, 24/7 Wall St citează calculele lui Mike Wilson, strateg la Morgan Stanley: acțiunea mediană din S&P 500 se afla la 16% sub maximul ei pe 52 de săptămâni, în vreme ce indicele își scria recordurile.

Înainte să te grăbești să arăți cu degetul, merită o nuanță. Nu e o acuzație la adresa indicelui. Un indice ponderat după mărime a plătit generos pe cine l-a ținut: potrivit TheTradingTools, varianta cu greutăți egale a rămas în urmă cu 30,4% la randament total față de varianta ponderată, din aprilie 2015 până pe 6 octombrie 2026. Iar în mai 2026 raportul dintre cele două a atins cel mai slab nivel săptămânal de la lansarea ETF-ului cu greutăți egale, în 2003. Media nu spune neadevăruri. Spune adevăruri despre bani, nu despre firme.

Media răspunde la întrebarea „unde sunt banii?”. La „unde sunt firmele?” trebuie să numărăm altfel, iar aici încep complicațiile.


Câte acțiuni sunt într-un bear market? Depinde pe cine întrebi


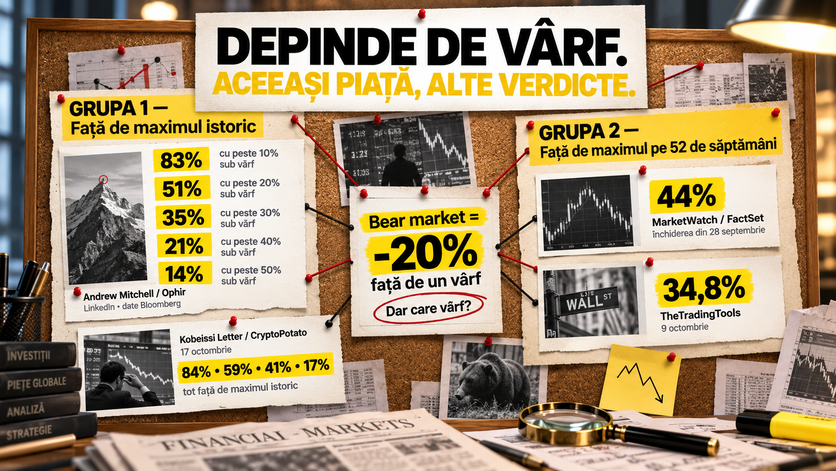
Am pus cifrele pe masă ca într-o anchetă, cu sursa, data și regula de măsurare lângă fiecare. Regula contează mai mult decât pare: „bear market” înseamnă o scădere de cel puțin 20% față de un vârf, dar nu spune despre care vârf vorbim.

Prima grupă măsoară față de maximul istoric al fiecărei acțiuni. Andrew Mitchell, de la fondul Ophir, a publicat pe LinkedIn o pâlnie construită pe date Bloomberg: 83% dintre acțiunile din S&P 500 sunt la mai mult de 10% sub vârf, 51% la mai mult de 20%, 35% la mai mult de 30%, 21% la mai mult de 40% și 14% la mai mult de 50%. Kobeissi Letter, într-o analiză relatată de CryptoPotato pe 17 octombrie, vine cu 84%, 59%, 41% și 17%, tot față de maximul istoric. 

A doua grupă măsoară față de maximul pe 52 de săptămâni. MarketWatch, pe date FactSet la închiderea din 28 septembrie, număra 44%. Pe 9 octombrie, TheTradingTools număra 34,8%. Ai fi tentat să spui „situația s-a îmbunătățit”. Eu nu o fac și am și un motiv: zece dintre cele 17 acțiuni din tabelul MarketWatch (cele aflate la cel puțin 50% sub vârf) își atinseseră maximul pe 52 de săptămâni între 29 septembrie și 7 octombrie 2025. Până pe 9 octombrie 2026, zilele acelea ieșiseră din fereastra de 52 de saptamani cand s-au luat măsurările. Maximul lui Nike, de pildă, era din 2 octombrie 2025. O parte din scădere poate fi, așadar, pur calendaristică. Cu alte cuvinte, cifra poate scădea (adică îmbunătăți) fără ca piața să se fi vindecat, doar pentru că s-a mutat punctul de la care măsori. La asta se adaugă furnizorii diferiți. 

Mai e o capcană: același număr, în alt costum. Morgan Stanley, prin Mike Wilson, citat de 24/7 Wall St, spune și el 51%, dar pentru Russell 3000 și față de maximele din iunie. 

Iar la coada pâlniei, cifrele se despart cel mai tare. Acțiuni la cel puțin 50% sub vârf: 17 la MarketWatch (sub 4% din indice, față de maximul pe 52 de săptămâni), în jur de 70 la Ophir și peste 80 la Kobeissi (socoteala e a mea, din procente și din cele 503–504 acțiuni).

Aceeași companie poate avea două numere în aceeași săptămână. Nike apărea în tabelul MarketWatch la 52,7% sub vârf, iar față de maximul istoric era la aproape 79%. Niciuna nu greșește, doar că privesc spre vârfuri diferite, unul de acum un an și unul de acum cinci. Ophir mai enumeră PayPal, Adobe, Netflix, Disney și UnitedHealth: nu sunt nume obscure. Oracle, despre care ți-am povestit în „Orfanul din Chicago, caracatița din Silicon Valley și pariul de 300 de miliarde”, e cu 60,9% sub maximul din 10 septembrie 2025, la închiderea din 16 octombrie. 

După ce scazi diferențele de metodă, rămâne totuși o constantă: oricum ai număra, cel puțin o treime dintre acțiuni sunt la peste 20% sub vârf, iar pe maximul istoric jumătate sau mai mult. Rămâne întrebarea cea mai interesantă: ce spune istoria despre o piață în care indicele e sus, iar o mare parte din restul ei e jos?


Semnele pe care le știam deja din 2000


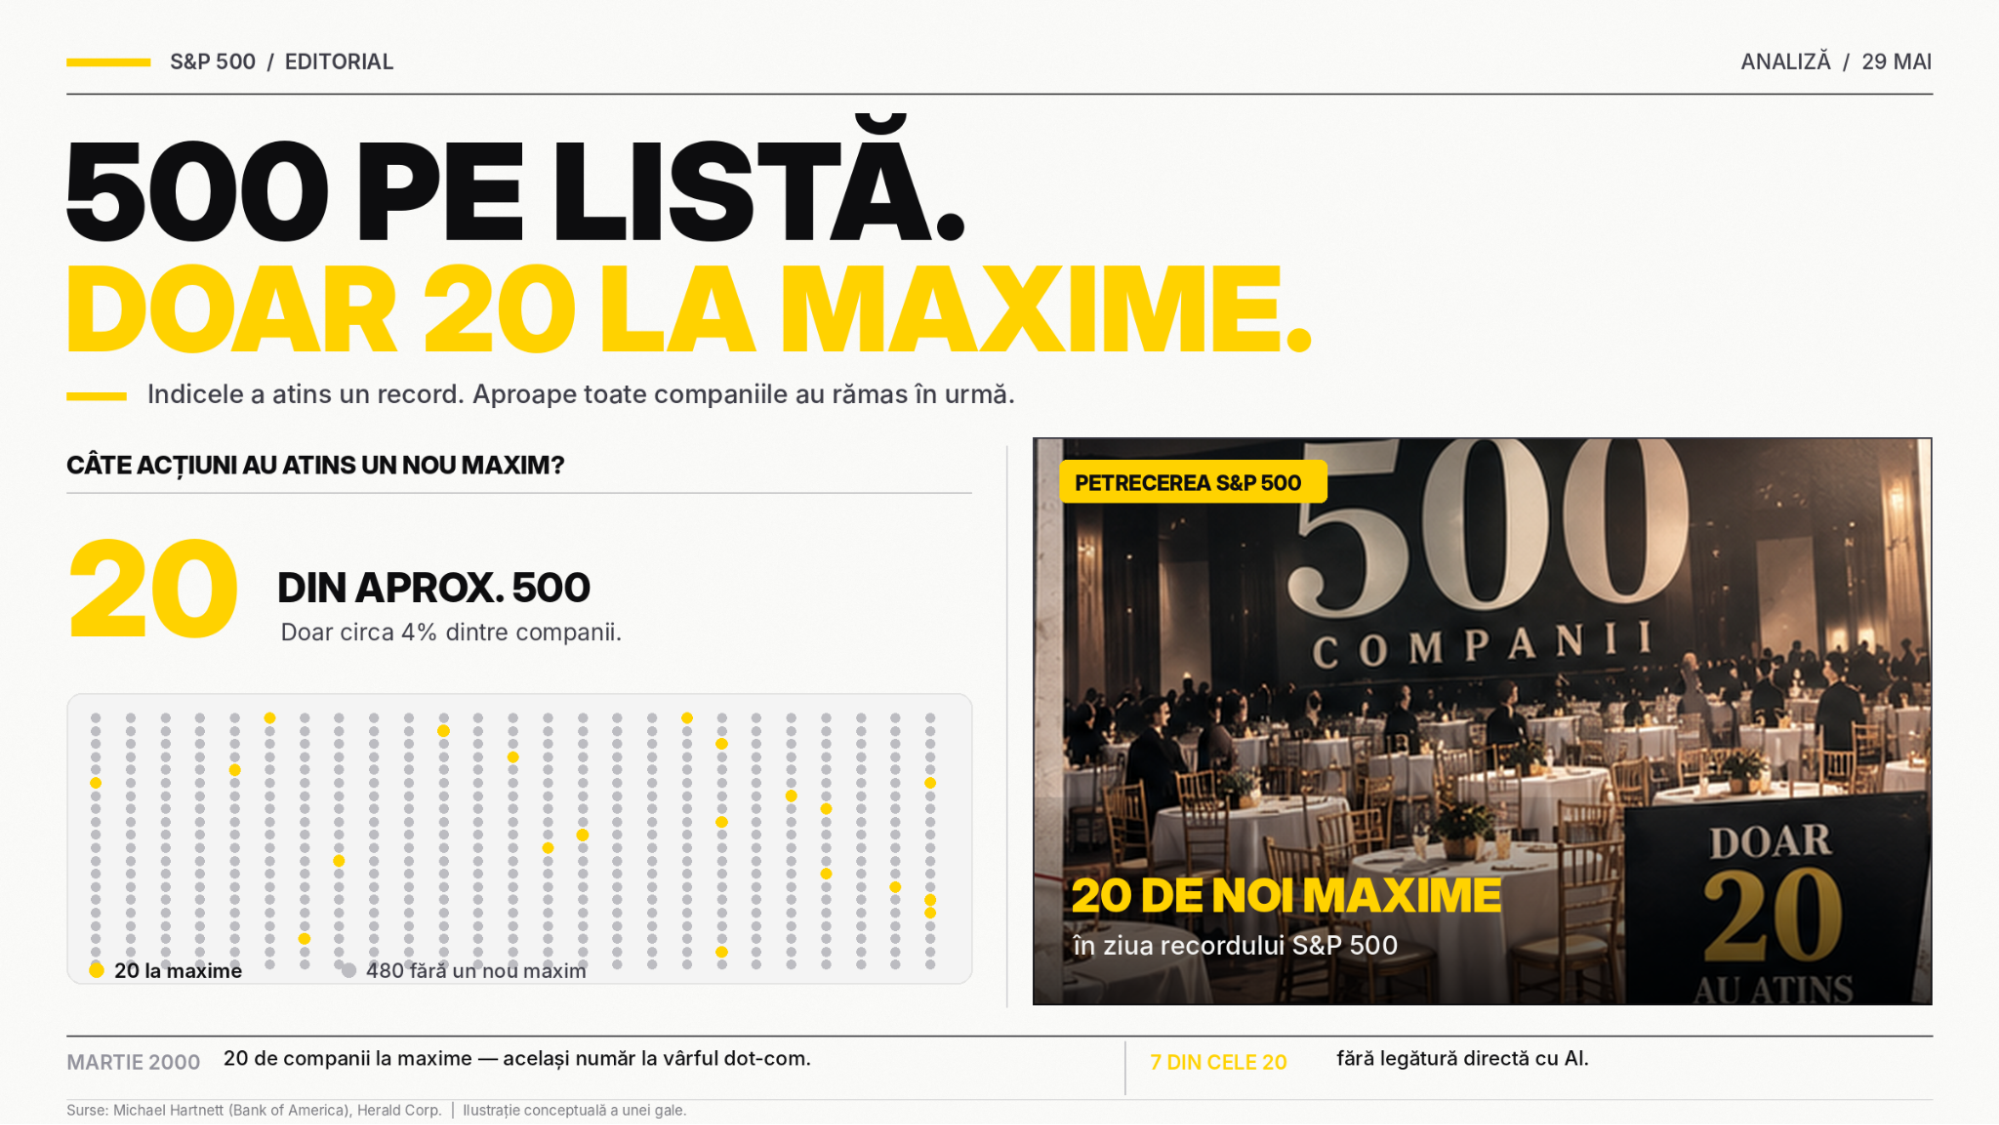
Se spune că  “Istoria nu se repetă, dar adesea rimează”. Pe 29 mai, când S&P 500 și-a scris un record, doar 20 dintre cele aproximativ 500 de companii ale lui au făcut același lucru. Michael Hartnett, strategul de la Bank of America, a observat că exact atâtea acțiuni atingeau maxime și la vârful bulei dot-com, în martie 2000, iar șapte dintre cele douăzeci de acum nu aveau nicio legătură directă cu inteligența artificială, potrivit Herald Corp. O petrecere cu 500 de nume pe listă, la care au venit douăzeci.

La închiderea din 22 septembrie, S&P 500 era la doar 0,44% de un maxim istoric, iar 52% dintre acțiunile lui stăteau sub media pe 200 de zile, adică sub media prețurilor din ultimele 200 de ședințe, un reper clasic pentru tendința pe termen lung. Potrivit MarketWatch, care citează Dow Jones Market Data, ultima dată când s-a întâmplat asta, cu indicele la mai puțin de 1% de record, a fost pe 27 martie 2000. 

Apoi vine Jonathan Krinsky, strateg tehnic la BTIG. Pe 23 septembrie, nota lui s-a numit „Super-ficial Rally”, un joc de cuvinte pe care nu l-aș fi pus mai bine nici eu. Krinsky observa două lucruri. Primul: indicele băncilor stătea la peste 10% sub un maxim recent, în timp ce S&P 500 era la mai puțin de 1% de al lui, o divergență pe care nu o mai văzuse din ianuarie 2000. Al doilea: cinci zile la rând, acțiunile aflate la minime pe 52 de săptămâni le-au depășit în număr pe cele de la maxime, deși indicele era aproape de record. MarketWatch îl citează punând pe aceeași listă piața îngustă, spread-urile de credit în creștere și randamentele în urcare.

Analogiile cu anul 2000 sunt ca fotografiile vechi puse lângă un chip de azi: seamănă destul cât să te neliniștească și îndeajuns de puțin cât să nu poți jura pe ele. Diferența de fond am discutat-o în iulie, în „iPhone-ul tău tocmai s-a SCUMPIT. De ce investitorii nu mai dorm liniștiți, noaptea”: liderii de azi câștigă bani reali, ceea ce nu se putea spune despre multe nume din 2000. Acum însă nu ne mai întrebăm cât valorează marii, ci cine mai merge după ei.

Mai e și fundalul. Pe 16 septembrie, Fed a majorat dobânda cu 0,25 puncte procentuale, la 3,75–4,00%, în unanimitate. Andrew Mitchell, de la Ophir, amintește că unii privesc ca pe o anomalie un indice la maxim istoric într-o lume cu dobânzi și randamente în creștere. El vede, dimpotrivă, destule oportunități sub suprafața concentrată a pieței. Iar Jamie Dimon a spus pe 13 octombrie că forțele macro „continuă să se miște sub suprafață”. 

Sub suprafață e, de altfel, tot ce am descris până acum: o suprafață lucioasă, un indice la maxim, și dedesubt o piață care nu arată la fel. Iar întrebarea, pentru noi, cei care nu suntem nici Krinsky, nici Dimon, rămâne simplă: ce deții de fapt când spui că deții „piața”?


Ce ai, de fapt, în coș


Imaginează-ți că acum câțiva ani ai cumpărat un ETF pe S&P 500 „ca să nu-ți mai bați capul”. E genul de decizie pe care o iau, foarte lejer, mulți investitori cu minte: simplu, ieftin, diversificat. Să deschidem acum coșul. Nu e un coș cu 500 de mere, ci unul cu 500 de fructe, în care șapte sunt pepeni.

Din fiecare 100 de lei pe care îi pui într-un ETF care copiază S&P 500, aproape 35 ajung, prin construcția indicelui, la cele șapte nume despre care am vorbit. Restul de 65 se împarte între celelalte 493 de companii, printre care Nike, care a pierdut aproape 80% și pe care o deții și tu, în cantitate aproape nesemnificativă. Mecanismul are o logică simplă și un pic crudă: cine pierde teren pierde pondere, uneori și locul, așa cum a pierdut Nike locul din S&P 100. Indicele își curăță singur vitrina, dar nu și rafturile.

Un ETF de indice cumpără după greutatea fiecărei companii, nu după cât merită compania.

Asta nu face din ETF-ul pe S&P 500 o greșeală. Am văzut mai sus că varianta ponderată după mărime a plătit generos, mai bine de un deceniu, față de cea în care fiecare companie contează la fel. Fiecare alegere cere ceva: prima te leagă de câțiva giganți, a doua de mulți mijlocași. 

O piață atât de îngustă e fragilă și că tocmai acum selecția de acțiuni își merită banii. Nu e o dovadă, e o ipoteză care merită testată, iar istoria recentă arată că „îngust” poate însemna și „durabil”.

Nu îți spun ce să faci. Îți spun ce aș întreba eu, dacă aș fi în locul tău. Știi câți bani din portofoliul tău depind, de fapt, de câteva nume? Când spui „diversificat”, te gândești la 500 de companii sau la 500 de nume pe o listă? 

Un indice la record are un merit pe care nu-l bănuiești: te obligă să te uiți în coș.

Dacă după editorialul ăsta ai rămas cu întrebarea „ce am eu, de fapt, în portofoliu?”, workshop-ul meu GRATUIT de educație în investiții e locul în care poți începe să-ți răspunzi, în ritmul tău. 

Povestea asta nu s-a terminat: indicele, dobânzile și firmele din coș se mișcă mereu. Mișcările importante le urmărim în Pastila Financiară, în variantă scrisă și în variantă audio, unde analizăm știrile financiare pe măsură ce apar, pe înțelesul tuturor.

Restul proiectelor Profit Point sunt adunate într-un singur loc, la un click distanță.

Un ultim lucru: tot ce ai citit mai sus e informare, nu recomandare de investiții. Cifrele sunt datate și vin din surse citate în text, iar piața le schimbă zilnic. Performanțele din trecut nu garantează rezultate viitoare, iar orice investiție în acțiuni sau în ETF-uri vine cu riscul de a pierde o parte din bani, sau chiar tot. Decizia îți aparține, iar dacă ai dubii, vorbește cu un consultant autorizat.
Orfanul din Chicago, caracatița din Silicon Valley și pariul de 300 de miliarde

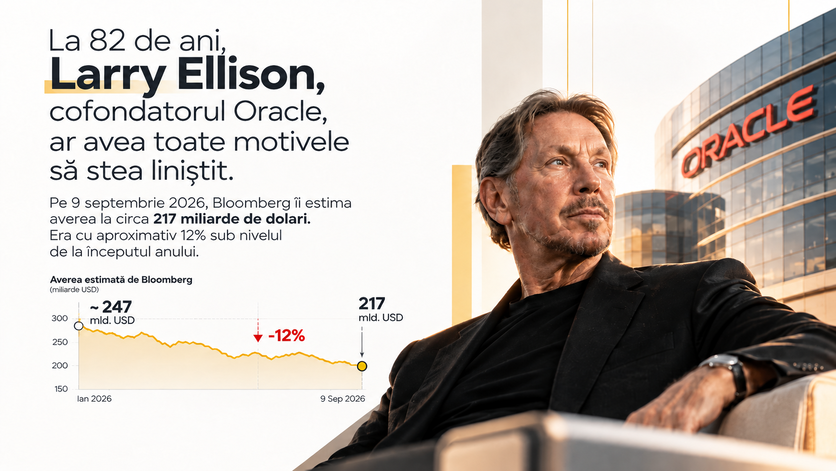
La 82 de ani, Larry Ellison, cofondatorul Oracle, ar avea toate motivele să stea liniștit. Pe 9 septembrie 2026, Bloomberg îi estima averea la circa 217 miliarde de dolari. Era cu aproximativ 12% sub nivelul de la începutul anului, dar tot suficient cât să nu-ți mai fie teamă de nicio factură. Și totuși, în loc să se retragă, Ellison și-a dublat miza. Din nou.

Ce fel de om face asta? Hai să luăm povestea de la capăt, pentru că răspunsul nu e în Silicon Valley. E într-un cartier modest din Chicago, cu mult înainte de Oracle.


Larry Ellison, copilul căruia i s-a spus că nu va ajunge nimic


Larry a aflat la doisprezece ani că e adoptat. Mama lui biologică era, de fapt, nepoata femeii care îl crescuse. Iar tatăl adoptiv nu se număra printre oamenii care menajează: îi repeta că n-o să ajungă niciodată nimic.

Unii copii se frâng la o asemenea frază. Alții o transformă în combustibil. Larry a făcut din ea o misiune: să demonstreze exact contrariul.

Un episod din cercetași spune aproape tot. Și-a propus să ia insigna de merit pentru proiectarea și managementul fermelor. Problema? Era un copil de oraș care nu călcase niciodată pe o fermă. N-a renunțat: a studiat subiectul obsesiv, a desenat planuri de o precizie surprinzătoare și a primit insigna.

Modelul s-a repetat apoi toată viața. Alege ceva ce pare imposibil, intră în el pe cont propriu, învață repede și arată celor care se îndoiau că s-au înșelat. Nu e cel mai comod mod de a trăi, dar îți dai seama ce poate produce.

Când mama lui adoptivă a murit, Larry era student la Universitatea din Illinois. A lăsat facultatea, și-a încărcat lucrurile într-o mașină și a pornit spre California. Pentru un tânăr fără diplomă și fără nimic de pierdut, era o foaie albă.

Ellison e asociat de ani de zile cu o frază pe care legenda o pune pe seama lui Genghis Khan, deși nimeni nu a găsit vreodată o sursă care s-o confirme: nu e destul ca eu să reușesc, ceilalți trebuie să eșueze. Sună brutal. Ca să vezi cum a pus-o în practică un copil adoptat din Chicago, trebuie să-l urmărim în California, unde a găsit exact ce căuta: o piață nouă și o grămadă de rivali de învins.


Rețeta Oracle: vinde ce au inventat alții și găsește-ți un dușman


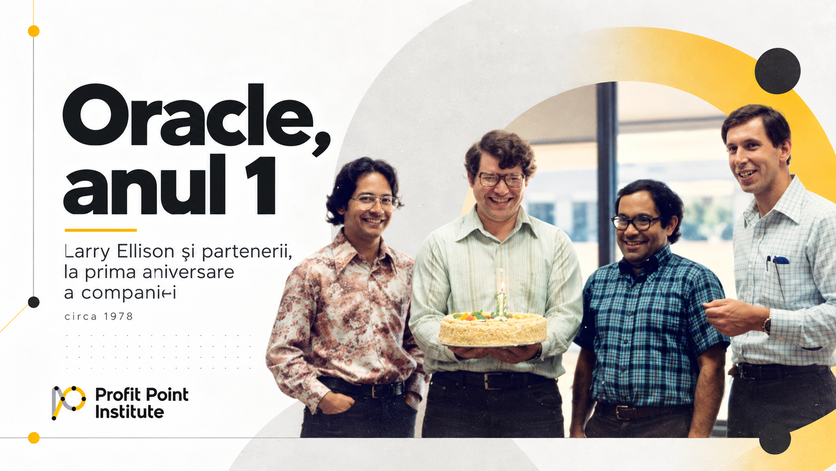
Ajuns în California, la sfârșitul anilor ‘70, Ellison a lucrat ca programator. Printre proiecte, unul pentru CIA purta numele de cod „Oracle”. Numele a rămas, iar în 1977 a devenit numele companiei pe care a pus-o pe picioare împreună cu doi parteneri.

Aici vine partea pe care puțini o spun cum trebuie: Ellison nu a inventat baza de date relațională. Ideea a ieșit din cercetările de la IBM, o companie care ezita să-și strice propriile produse cu ceva nou. Ellison a văzut altceva: o teorie academică nu valorează nimic până nu devine un produs pe care îl poate cumpăra o firmă obișnuită. Oracle a fost printre primele companii care a pus pe piață o bază de date relațională comercială, iar companiile aveau exact nevoie de ea: date tot mai multe și nicio metodă fiabilă de a le păstra și de a le găsi.

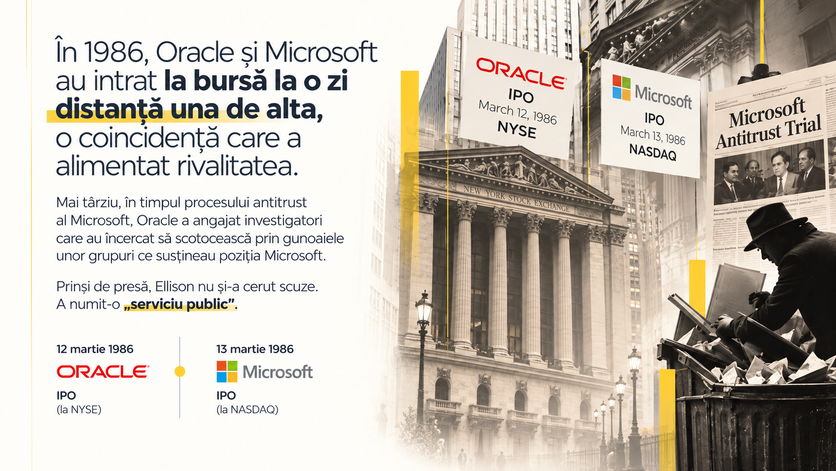
Încă de la început, Ellison a crezut că o companie crește mai repede dacă are un dușman clar. L-a găsit în Bill Gates. În 1986, Oracle și Microsoft au intrat la bursă la o zi distanță una de alta, o coincidență care a alimentat rivalitatea. Mai târziu, în timpul procesului antitrust al Microsoft, Oracle a angajat investigatori care au încercat să scotocească prin gunoaiele unor grupuri ce susțineau poziția Microsoft. Prinși de presă, Ellison nu și-a cerut scuze. A numit-o „serviciu public”.

Mi se pare fascinant cum îți poate fi amândouă: temeiul succesului și motivul prăbușirii. În 1990, Oracle a recunoscut că își corectase veniturile. Problema era una pe care o înțelege orice antreprenor: contractele semnate erau trecute în cifre ca venituri înainte ca produsul să fie livrat. Piața a reacționat brutal, iar compania a ajuns la un pas de faliment. În anii următori, regulile contabile din industria software au fost strânse.

Ellison a scăpat. A schimbat conducerea, a reorganizat compania și a mers mai departe, mai hotărât ca niciodată. Lecția pe care a învățat-o din 1990 nu pare să fi fost „fii prudent”. A fost mai degrabă: miza se poate dubla, iar un dușman bun te ține treaz. Cât de bun e un dușman, o să vezi imediat.


Războaiele: cum își cumpără Ellison rivalii


Rivalitatea cu Gates era una publică și zgomotoasă. Cele mai serioase bătălii ale lui Ellison s-au purtat însă mai aproape de casă, cu oameni care au trecut pe la Oracle și au plecat să concureze cu el.

Cel mai cunoscut e Tom Siebel. Fost angajat al Oracle, a fondat Siebel Systems și a ajuns lider pe piața software-ului pentru gestionarea relației cu clienții (CRM, adică programul în care firmele țin evidența cui au vândut, ce și când). Ellison nu a uitat și nu a iertat. Doar că a avut răbdare.

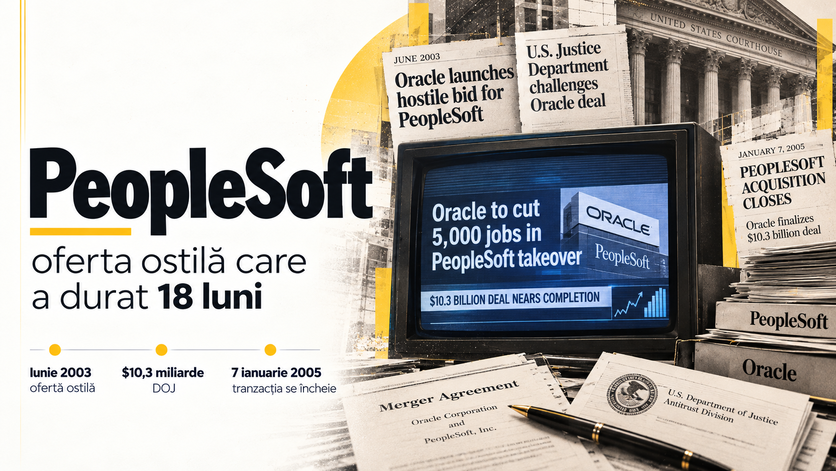
Mai întâi a venit PeopleSoft, pionier al software-ului de resurse umane și financiar. În iunie 2003, Oracle a lansat o ofertă ostilă, adică fără acordul conducerii companiei-țintă. Au urmat aproape un an și jumătate de bătălii în instanță, inclusiv o contestație la Departamentul de Justiție al SUA, pe motiv de concurență. Pe 7 ianuarie 2005, tranzacția de circa 10,3 miliarde de dolari s-a încheiat.

Ellison spusese în timpul bătăliei că va scoate din companie toată echipa de conducere a PeopleSoft. Câteva zile mai târziu, Oracle a anunțat reduceri de personal care aveau să afecteze mii de oameni, la nivelul grupului combinat. Compania a spus că păstrează peste 90% dintre specialiștii de dezvoltare și suport, dar pentru mulți angajați a fost o perioadă grea, și merită spus asta fără ironie.

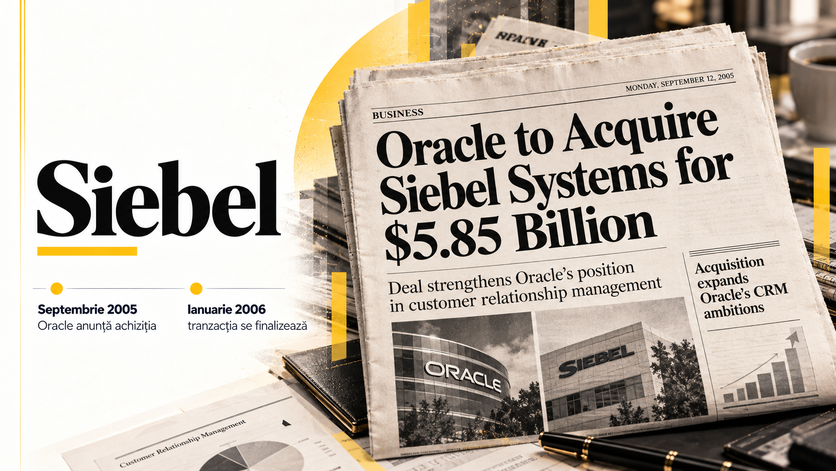
Siebel a venit la rând. În septembrie 2005, Oracle a anunțat că îl cumpără, iar în ianuarie 2006 tranzacția s-a finalizat. Ellison a spus atunci că Oracle devine „liderul incontestabil” în CRM. Conform stilului lui, nu a fost deloc modest.

Mi se pare însă că partea cea mai amuzantă vine după. Dave Duffield, fondatorul PeopleSoft, a pornit imediat o nouă companie, Workday, și a intrat din nou pe aceeași piață. Practic, Ellison tocmai îl cumpărase, iar Duffield se întorcea să-i facă concurență. Un rival învins care revine în ring: pare pariul preferat al lui Ellison. De fapt, e exact dușmanul de care are nevoie ca să nu se plictisească.

Și cum a mers cu fiecare achiziție în parte, a început să-și facă o idee mai mare: dacă poți cumpăra concurența, poate poți cumpăra viitorul însuși.


Pariul pe inteligența artificială și factura lui


În 2014, Ellison a predat funcția de CEO și a rămas președinte executiv și director tehnologic. Arăta ca începutul unei pensionări elegante. Nu a fost.

Se uita deja la următorul câmp de luptă, iar acela nu era inteligența artificială în sine, ci ce stă sub ea: centrele de date și puterea de calcul în cloud, adică închiriată prin internet, nu ținută într-un server din birou. Logica lui e aceeași ca la baza de date: fă-te infrastructura de care nu se mai poate lipsi nimeni.

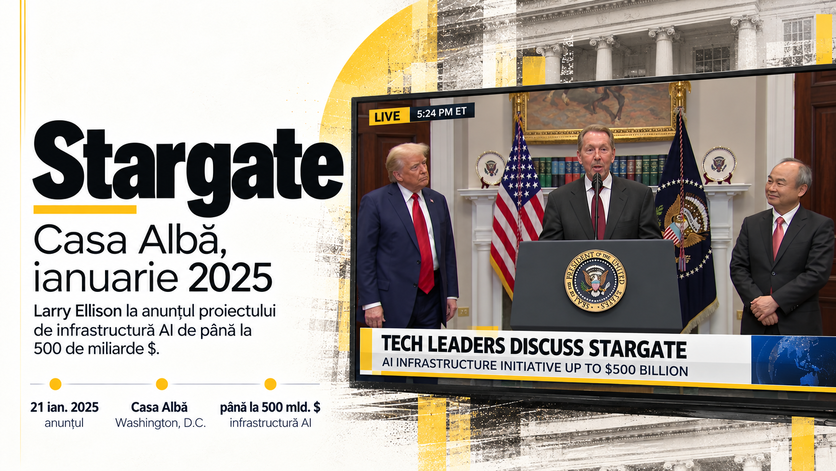
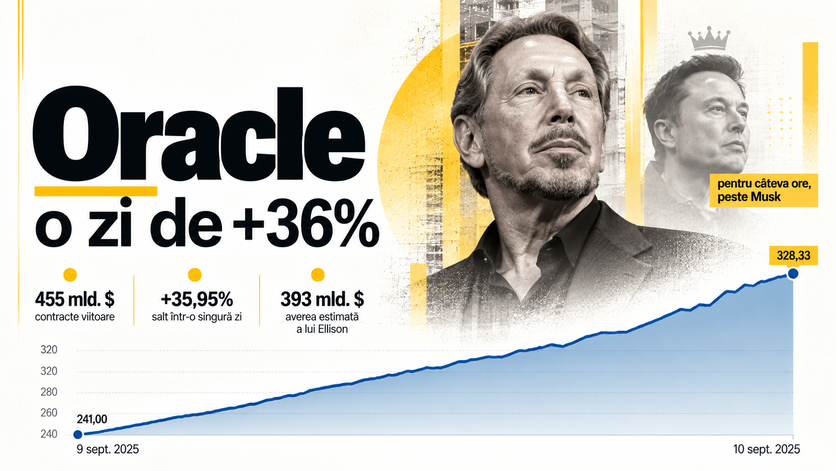
Pe 21 ianuarie 2025, Ellison a apărut la Casa Albă lângă președintele Trump, la anunțul Proiectului Stargate, o inițiativă de până la 500 de miliarde de dolari pentru infrastructură de AI. Câteva luni mai târziu, în septembrie, Oracle a raportat că are contracte viitoare de 455 de miliarde de dolari, adică venituri deja promise, dar încă neîncasate. Acțiunea a sărit cu circa 36% într-o singură zi, iar Ellison a ajuns, pentru câteva ore, mai bogat decât Elon Musk, cu o avere estimată de Bloomberg la 393 de miliarde de dolari. Presa a raportat în aceeași perioadă și un contract între Oracle și OpenAI, de circa 300 de miliarde de dolari pe cinci ani, cu start în 2027.

Aici intru cu partea care nu apare în poveștile de succes.

Împarte 300 de miliarde la cinci ani și iese un angajament de aproximativ 60 de miliarde pe an. Veniturile OpenAI pentru 2025 erau estimate de presă la circa 12,7 miliarde. Dacă ai citit editorialul meu din iulie, „Matematica AI-ului. Costuri de 500 MILIARDE și încasări de 12 MILIARDE. Cât vom plăti pentru abonamente?!”, recunoști genul acesta de decalaj între ce se cheltuie și ce se încasează. Întrebarea pusă atunci a fost simplă: de unde vin banii?

Piața a început să și-o pună și ea. Până pe 2 aprilie 2026, acțiunea Oracle ajunsese la 146,38 dolari, cu aproape 58% sub vârful din septembrie. Averea lui Ellison a coborât de la 388 de miliarde la 195 de miliarde de dolari în circa șase luni, după Bloomberg.

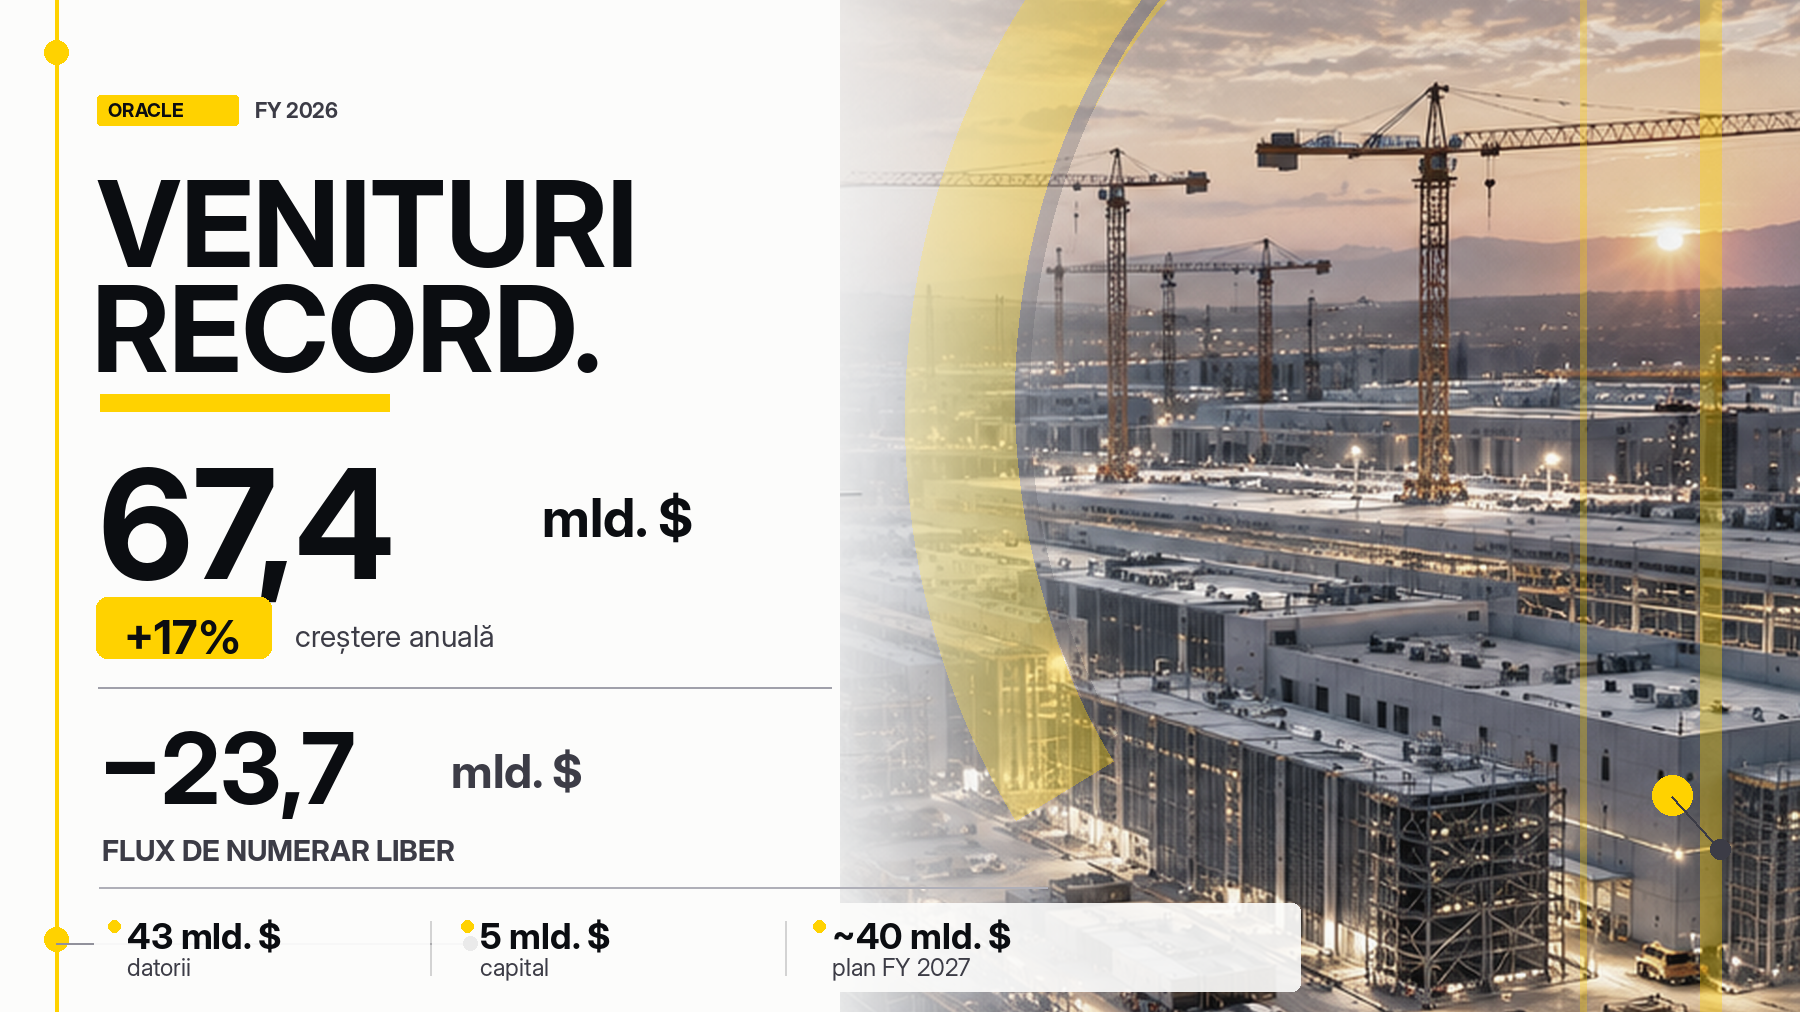
Cifrele companiei arată de ce. În anul fiscal 2026, încheiat în mai, Oracle a avut venituri record de 67,4 miliarde de dolari, în creștere cu 17%. Fluxul de numerar liber, adică banii care rămân după ce plătești investițiile, a fost însă negativ, de 23,7 miliarde. Pentru a finanța construcția, compania a strâns 43 de miliarde de dolari din datorii și 5 miliarde din capital, și mai plănuiește aproximativ 40 de miliarde în anul fiscal următor.

E și o lecție de risc de concentrare. Ellison deține circa 40% din Oracle, iar potrivit Bloomberg, bazat pe documentele companiei, a pus gaj aproximativ o treime din acțiuni pentru datorii personale. O avere legată de o singură acțiune urcă ca racheta, dar coboară la fel de repede. Pe 9 septembrie 2026, era de 217 miliarde de dolari, tot cu 12% sub începutul anului.

Răspunsul, probabil, nu îl vom afla până când contractul cu OpenAI nu intră efectiv în vigoare. Între timp, Ellison nu și-a limitat pariurile la servere. Ce alte mize a mai pus pe masă, de la Hollywood la TikTok?


Tentaculele și întrebarea pe care nu i-a pus-o nimeni


Dacă ai ținut până aici, ai văzut că Ellison nu pune mizele într-un singur loc. Hai să le luăm pe rând, în ordinea în care au apărut.

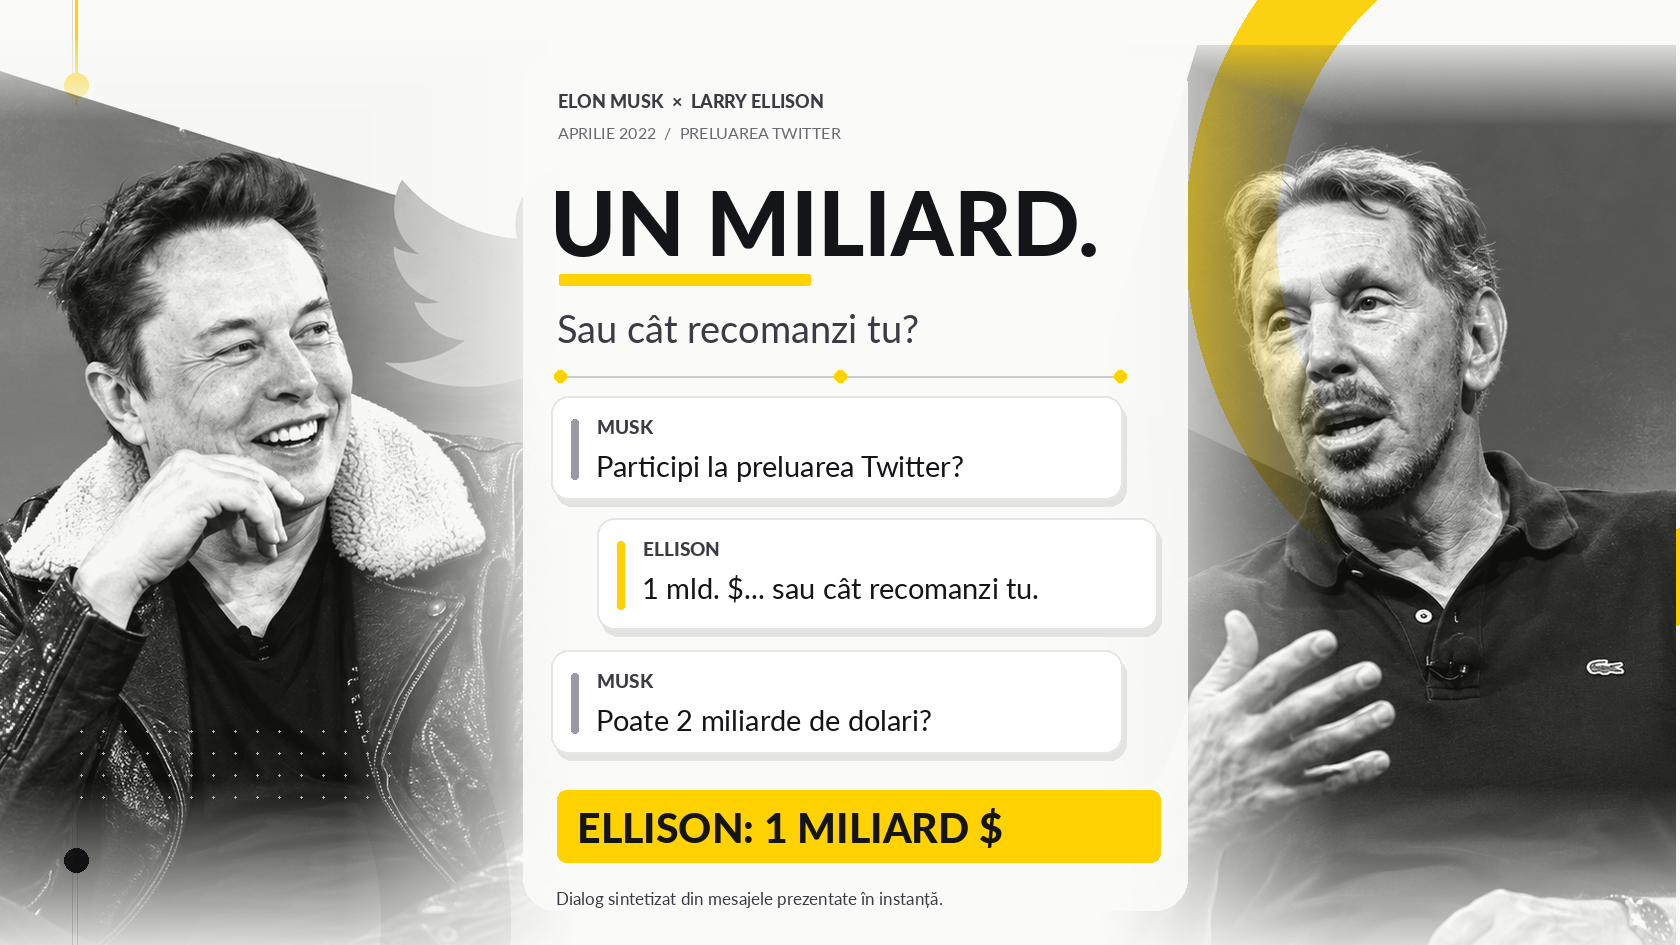
În aprilie 2022, Elon Musk a încercat să strângă bani pentru preluarea Twitter și i-a scris lui Ellison. Din mesajele ajunse mai târziu în instanță reiese că Ellison a răspuns cam așa: un miliard, sau cât recomanzi tu. Musk a sugerat două, iar Ellison a rămas la un miliard. Un miliard de dolari decis printr-un schimb de mesaje: despre asta vorbim când spunem „concentrare de capital”.

În 2023, a anunțat construcția campusului Ellison Institute of Technology la Oxford. Institutul se ocupă de sănătate, alimentație, energie curată și politici publice. Suma investită depășește un miliard de lire.

În septembrie 2024, la o întâlnire cu analiștii, Ellison a descris un viitor în care camerele, camerele de corp ale polițiștilor și AI-ul ar monitoriza totul în permanent. Polițiștii, dar și cetățenii s-ar purta „ireproșabil” dacă tot ce se întâmplă ar fi înregistrat și raportat constant. Eu nu mă amuz la partea asta. Poate că ideea te liniștește sau poate te neliniștește, dar merită să știi că cel care o spune vinde exact infrastructura necesară.

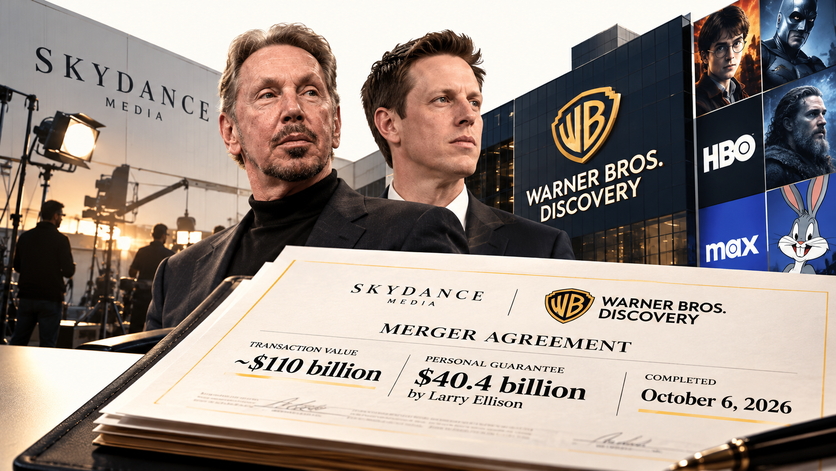
Apoi a venit rândul Hollywoodului. Fiul lui, David Ellison, conduce Skydance, iar în decembrie 2025 Larry a garantat personal 40,4 miliarde de dolari din finanțarea ofertei pentru Warner Bros. Discovery. Pe 6 octombrie 2026, tranzacția de circa 110 miliarde s-a încheiat. 

Compania nouă se numește Skydance, iar un grup de state americane contestase tranzacția în instanță înainte de a ajunge la o înțelegere. În ianuarie 2026, în cealaltă parte a lumii digitale, a fost finalizat consorțiul pentru TikTok în SUA: Oracle are 15%, la fel ca Silver Lake și MGX, iar compania găzduiește datele utilizatorilor americani.

Să nu exagerăm cu imaginea caracatiței din caricaturile de acum un secol și jumătate despre „baronii hoți”. Tentaculele nu sunt toate ale Oracle: unele aparțin familiei, altele sunt participații minoritare. Dar imaginea e rezonabilă într-un singur sens: ce ține de date, de cloud, de divertisment și de informație se concentrează în tot mai puține mâini. Teza din editorialul meu despre geniul de 24 de ani, că în AI câștigă cine ține infrastructura fizică, Ellison o aplică de peste patruzeci de ani, doar că mai bogat.

Așa ajungem la avertismentul care îl urmărește: „Nu paria niciodată împotriva lui Larry Ellison”. Istoria i-a dat dreptate în 1990, în 2005 și chiar în septembrie 2025. Însă ce se întâmplă când miza ajunge la 300 de miliarde de dolari, iar contractul intră în vigoare abia din 2027?

Doar timpul va arăta cine câștigă acest pariu. Însă întrebarea cu adevărat importantă nu este despre Ellison, ci despre noi: ce limite suntem dispuși să impunem unei asemenea concentrări de putere? Răspunsul ne aparține direct, nouă, celor care le folosim platformele, le urmărim producțiile și le plătim abonamentele.

Tu cum vezi lucrurile: e un exemplu de geniu antreprenorial, un avertisment sau amândouă? Scrie-mi în comentarii.


Dacă ți-a plăcut povestea, ia și instrumentele


Workshop-ul gratuit. Povestea lui Ellison e și o lecție despre riscul de concentrare: o avere legată de o singură acțiune urcă repede și coboară la fel de repede. Dacă vrei să înveți să-ți construiești portofoliul fără să pui totul pe o singură carte, am pregătit un workshop gratuit de educație în investiții. E făcut pas cu pas, pe înțelesul oricui, chiar dacă pornești de la zero.

Pastila Financiară. Dacă vrei să înțelegi ce se mișcă în piețe, săptămână de săptămână, fără jargon și fără prea multă hârtie, citește Pastila Financiară. Dacă preferi să asculți, există și varianta audio, cu analiza știrilor financiare pe înțelesul tuturor. 


Un ultim lucru, spus pe bune

Acest editorial e informare și opinie, nu recomandare de investiții. Nu te îndeamnă să cumperi sau să vinzi acțiuni Oracle ori ale altei companii. Cifrele de avere și cotațiile se schimbă zilnic și sunt cele de la datele menționate în text. Orice investiție implică risc, inclusiv pierderea capitalului, iar decizia îți aparține. Când miza contează, merită să vorbești cu un consultant autorizat. Ellison a putut vedea cum îi dispar de pe hârtie peste 190 de miliarde de dolari și tot a rămas cu 217. Tu, probabil, nu ți-ai permite la fel.
Scandalul STARLINK și legătura dintre Musk, Trump & Biden

După treizeci și nouă de ani petrecuți departe de casă, Cassandra Toston s-a întors în decembrie la Lake Providence, în nord-estul Louisianei. Nu s-a întors pentru că Texasul ar fi încetat să-i ofere un trai decent. S-a întors pentru că, în sfârșit, internetul din casa copilăriei ei era suficient de bun cât să-și poată face de acolo munca la distanță. Ar fi vrut să facă drumul mult mai devreme. Mama ei, diagnosticată cu demență, a murit în ianuarie 2025, în Texas, departe de casa în care Cassandra voia s-o îngrijească. Semnalul era prea slab și prea scump ca să se poată muta înapoi.

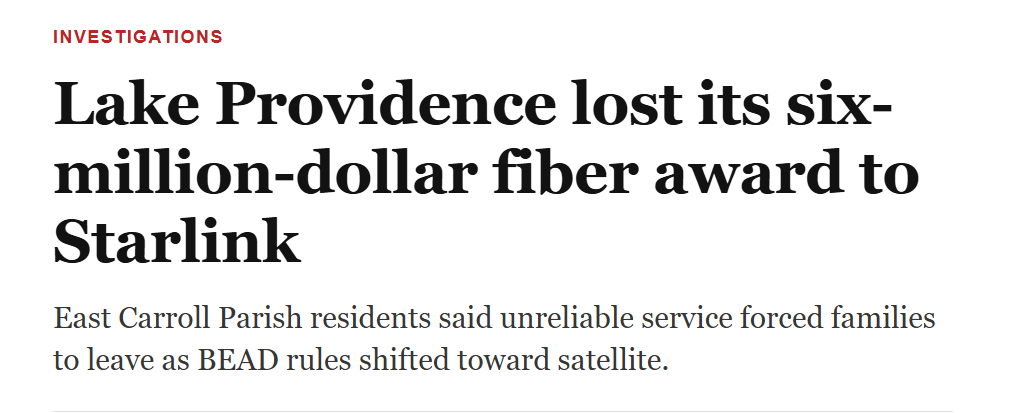
Povestea ei are un final bun, dar a orașului ei nu încă. Între fibra care a ajuns la casa Cassandrei și cea care ar fi trebuit să ajungă în centrul orașului s-a întâmplat ceva ce merită citit ca un dosar, nu ca o întâmplare. O alocare federală de peste 6 milioane de dolari pentru fibră optică, propusă în planul statului, a dispărut. În locul ei, Lake Providence a primit 150.000 de dolari pentru 204 conexiuni prin satelit, furnizate de Starlink.

În rândurile care urmează fac ce ar face orice investitor atent cu o cheltuială publică. Urmăresc documentele, cifrele și deciziile, pun fiecare afirmație față în față cu sursa ei și despart ce se poate dovedi de ce doar pare. Pe parcurs mă urmărește o întrebare simplă. Când un stat plătește pentru „conectivitate”, ce cumpără de fapt: un activ care rămâne în comunitate sau o chirie care nu se mai termină?


Capitolul 1: Cel mai sărac loc din America și semnalul care cade


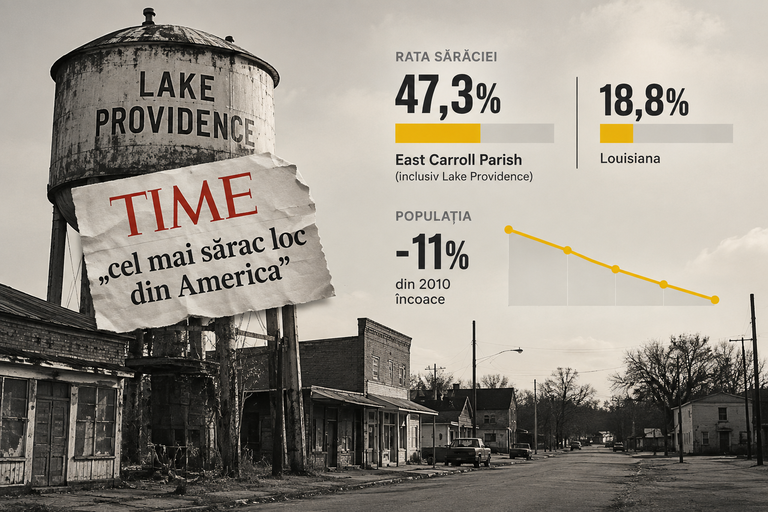
În 1994, revista Time a lipit pe Lake Providence o etichetă pe care orașul n-a mai reușit s-o dezlipească: „cel mai sărac loc din America”. Au trecut trei decenii, iar eticheta e depășită ca titlu, dar nu și ca realitate. Azi, parohia East Carroll, din care face parte orașul, are cea mai ridicată rată a sărăciei din Louisiana. Potrivit unei analize semnate de Gigi Sohn, directoarea unei organizații pentru broadband public, 47,3% dintre locuitori trăiesc sub pragul sărăciei, față de 18,8% la nivelul statului. Populația a scăzut cu aproximativ 11% din 2010 încoace.

Într-un asemenea loc, internetul nu e un moft de confort, ci condiția minimă pentru orice altceva. Aceeași analiză o citează pe Leatrice Hawkins, care plătește 78 de dolari pe lună pentru zece megabiți la descărcare și unul singur la încărcare, viteze care păreau lente acum cincisprezece ani. În școlile publice, elevii își dau examenele online în ture, pentru că rețeaua nu face față tuturor deodată. Potrivit mărturiilor din videoclipul care a pornit această anchetă, o evaluare care dura odinioară câteva zile pe hârtie se întinde acum pe două-trei săptămâni. Același anchetă îi arată pe micii comercianți: când semnalul cade, cade și terminalul de card, iar omul de la casă alege între coada care se lungește și marfa dată pe degeaba.

Nu e o abstracție despre „decalajul digital”. E aritmetica unei vieți în care fiecare tranzacție, temă sau interviu de angajare atârnă de un semnal care vine și pleacă.

Mai e însă ceva, mai puțin vizibil în statistici. Lake Providence nu e un loc care a refuzat progresul. E un loc pe care piața l-a socotit prea puțin profitabil ca să merite un cablu. Logica ei e simplă și necruțătoare: acolo unde locuitorii sunt puțini și risipiți, costul de a îngropa fibră nu se mai întoarce în abonamente, așa că investițiile pleacă în altă parte. Exact pentru asemenea locuri a fost inventat, în 2021, un program federal de peste 42 de miliarde de dolari. Să vedem ce promitea și de ce ideea din spatele lui merita luată în serios.


Capitolul 2: Promisiunea de 42 de miliarde și ideea care merita luată în serios


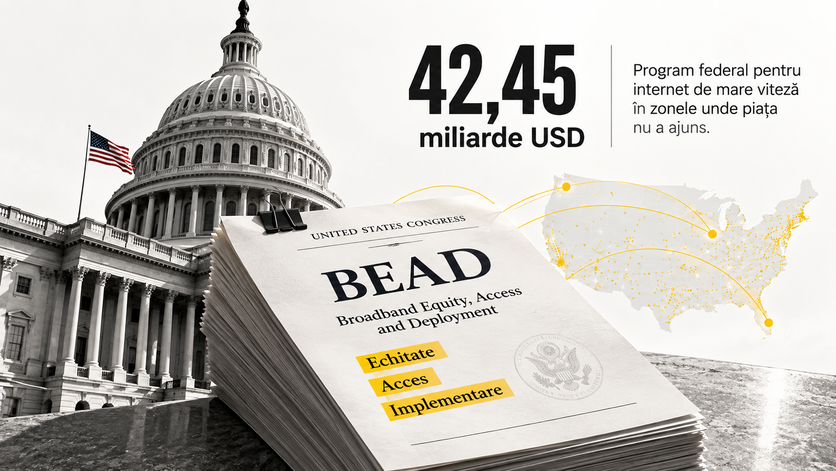
La finalul lui 2021, Congresul american a votat, printr-o lege bipartizană, o sumă uriașă pentru o problemă pe care o vedeau și republicanii, și democrații. Programul se numește BEAD (Broadband Equity, Access and Deployment) și a primit aproximativ 42,45 de miliarde de dolari pentru a duce internet de mare viteză acolo unde piața nu voise să ajungă. Titlul conține trei cuvinte frumoase: echitate, acces, implementare. Aș paria că ultimul a fost cel mai greu de respectat.
Ideea din spatele lui avea logică de investitor: nu cumperi o soluție de moment, ci un activ. Fibra optică înseamnă cabluri îngropate pentru decenii, viteze la fel de bune la descărcare și la încărcare, rezistență la vreme și posibilitatea de a fi modernizată fără să schimbi „țeava”. Mai aduce și ceva ce nu apare în fișele tehnice: șantiere cu oameni din zonă și, după ce rețeaua e gata, un argument pentru primar când încearcă să convingă o firmă să deschidă un call-center sau o mică fabrică. E cheltuiala publică care rămâne în comunitate după ce banii s-au dus. Am mai spus-o, de altfel, în editorialul despre boom-ul AI: fibra îngropată „în exces” în anii ’90, pe care toată lumea o socotea risipă, a ajuns coloana vertebrală a internetului de azi. Infrastructura bine făcută are un obicei nostim: se dovedește utilă mult după ce s-a încheiat scandalul costului ei.

Pentru Lake Providence, povestea mergea exact așa. Statul a angajat firma Conexon, specializată în fibră rurală, pentru zonele cele mai izolate ale parohiei, cu bani federali de la Trezorerie. Apoi, în 2024, biroul de broadband al Louisianei a propus o alocare de peste 6 milioane de dolari din BEAD pentru fibra din centrul orașului. După cinci ani de presiune din partea coaliției locale Delta Interfaith, ușa părea să se deschidă în sfârșit.
Dar „Deployment” nu se grăbește. Programul s-a mișcat lent, între hârtii, aprobări și runde de revizuire dintre state și Washington. Gigi Sohn notează că administrația Biden nu a apucat să aprobe toate propunerile finale ale statelor. Secretarul Comerțului, Howard Lutnick, a spus public că programul nu conectase până atunci nici măcar o persoană la internet. E o frază tăioasă, dar critica la adresa ritmului nu a inventat-o nimeni: un program de 42 de miliarde, care promite fibră unor orașe ce așteaptă de ani, chiar trebuia să arate mai repede.
Întrebarea nu e dacă încetineala era o problemă. E ce s-a hotărât să se facă pentru a o rezolva și cine a plătit, până la urmă, prețul rezolvării.


Capitolul 3: „Neutralitatea tehnologică”, sau cum se ambalează o schimbare de direcție


Pe 6 iunie 2025, Departamentul Comerțului a anunțat că BEAD intră într-o fază nouă, botezată cu un nume care ar face invidie oricărui departament de marketing: „Benefit of the Bargain”. Esența era simplă. Dispărea preferința pentru fibră și orice tehnologie care îndeplinea condițiile devenea, oficial, la fel de bună ca oricare alta. Statele trebuiau să organizeze o rundă suplimentară de selecție, în care criteriul principal era cât cere fiecare ofertă din bugetul federal. Secretarul Comerțului, Howard Lutnick, a rezumat filosofia fără ocolișuri: dacă două oferte stau la egalitate, îi e totuna pe care o alegi.

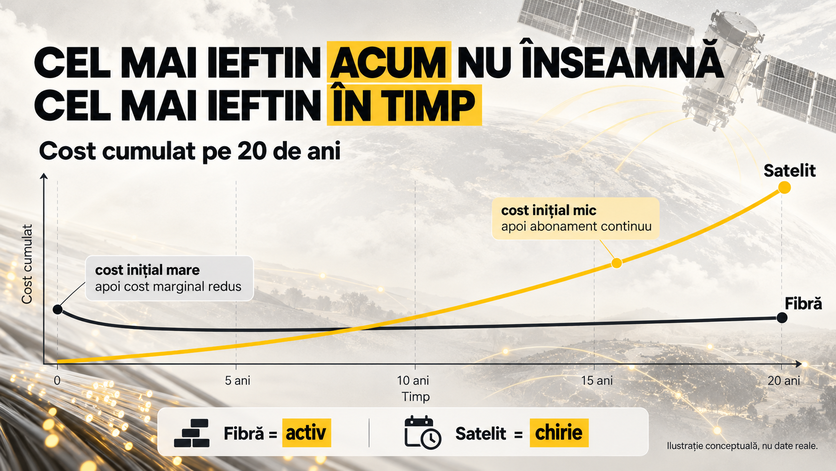
Pe hârtie, argumentul e greu de respins cu seriozitate. Un stat care plătește mai puțin pentru același rezultat face, în principiu, o treabă bună, iar administrația promitea economii de miliarde. Problema stă într-un detaliu de contabilitate: „cel mai ieftin” se măsoară aici la ghișeul de azi, nu pe durata de viață a rețelei. Fibra costă mult la început și apoi rămâne. Satelitul costă puțin la început și apoi devine un abonament. Regula nu întreabă care dintre ele e activ și care e chirie. Întreabă doar care cere mai puțin acum.

La Lake Providence, ecuația a ieșit așa: alocarea de aproximativ 6,2 milioane de dolari pentru Conexon a dispărut, iar banii au mers către SpaceX. Au fost 150.000 de dolari pentru 204 conexiuni, adică în jur de 735 de dolari pe locuință. Nu comparăm mere cu mere, pentru că nu știm câte locuințe ar fi acoperit fibra. Știm însă că Starlink exista deja în oraș, disponibil oricui îl putea plăti, între 55 și 120 de dolari pe lună după plan, într-un loc unde aproape jumătate dintre locuitori trăiesc sub pragul sărăciei. Pentru Gigi Sohn, rezultatul n-a fost nici beneficiu, nici chilipir. Un terminal pe acoperiș nu aduce șantiere, nu aduce angajatori și nu-i întoarce pe cei plecați.

Ar fi totuși nedrept să facem din Lake Providence regula. La nivel național, potrivit calculelor New Street Research, fibra a păstrat cam 85% din banii de implementare. Sateliții, adică SpaceX și Amazon, s-au ales cu aproximativ un miliard de dolari, deși, după datele statelor, au câștigat aproximativ una din cinci locații. Planul Louisianei a rămas, în ansamblu, în jur de 80% fibră, iar SpaceX s-a plâns chiar că statul i-a dat prea puțin. Un oraș a fost lovit de o regulă care, în altă parte, a lăsat fibra aproape neatinsă.

Rămâne însă întrebarea incomodă: cine a câștigat cel mai mult de pe urma schimbării și dacă a existat vreo legătură între cine a câștigat și cine a donat?


Capitolul 4: Urmărește banii (și distanța dintre „dovedit” și „se sugerează”)


O investigație îi datorează întotdeauna cititorului o distincție simplă: ce știm sigur, ce se susține și ce nu se poate afirma. Le iau pe rând.

Ce e dovedit. În campania din 2024, Elon Musk a cheltuit peste 250 de milioane de dolari pentru a-l susține pe Donald Trump, din care aproape 239 de milioane au mers către America PAC, un super PAC pro-Trump. Brendan Carr, ajuns șeful FCC, are o alianță cu Musk documentată de presă. În capitolul său din Project 2025 cerea accelerarea aprobărilor pentru sateliții pe orbită joasă, iar Starlink e numit acolo alături de Kuiper al Amazon. BEAD a fost rescris de Departamentul Comerțului, iar la capătul rundei Starlink a rămas cu cele mai multe locații câștigate: aproximativ 476.000, pentru sume de ordinul sutelor de milioane de dolari.

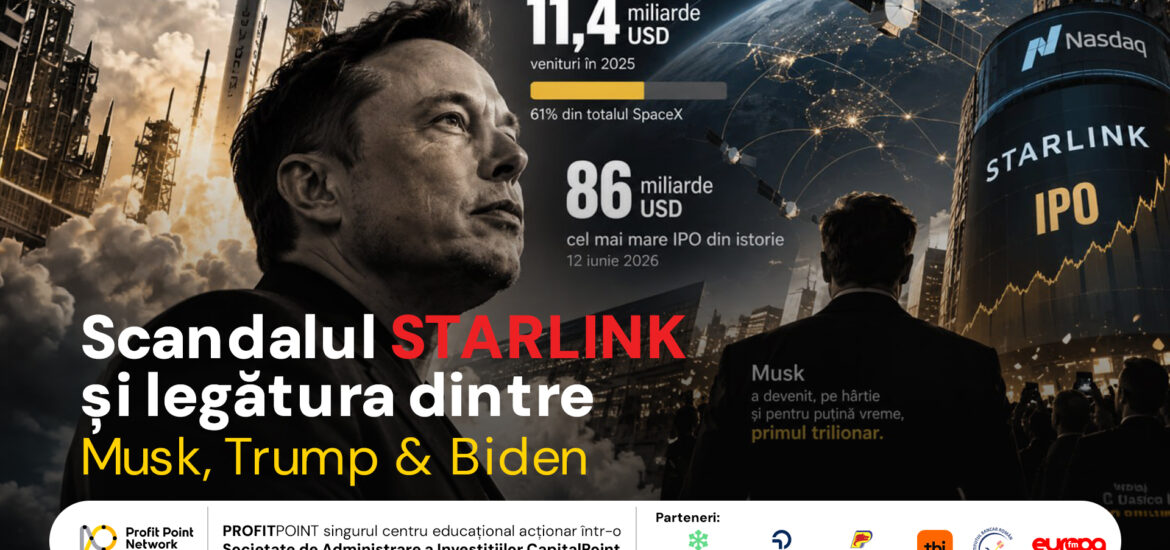
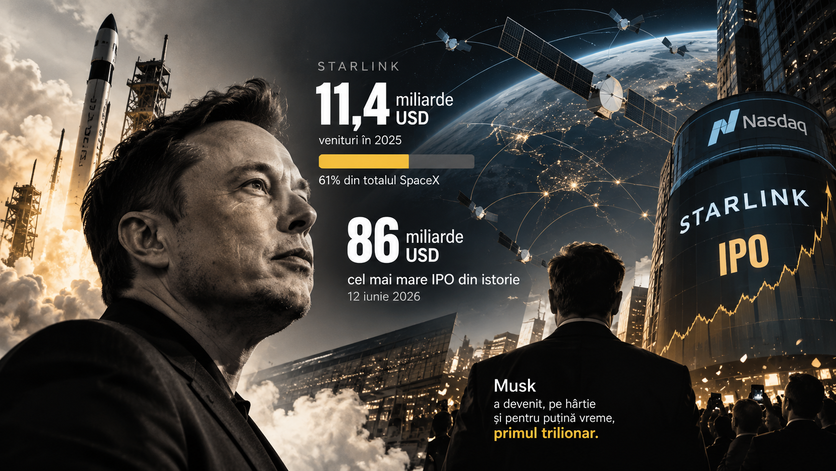
Scara contează. Starlink a închis 2025 cu venituri de 11,4 miliarde de dolari, 61% din totalul SpaceX. Pe 12 iunie 2026, compania a intrat la bursă și a strâns 86 de miliarde, cel mai mare IPO din istorie. Musk a devenit, pe hârtie și pentru puțină vreme, primul trilionar. Pe un asemenea fundal, cei 150.000 de dolari pentru Lake Providence nu mai sunt un buget, ci o eroare de rotunjire.

Ce se susține. SpaceX a cerut statelor 50% din plată în avans și limitarea penalităților pentru neîndeplinirea contractelor. A depus și plângeri împotriva Louisianei și Virginiei, pentru că au dat prea mult fibrei. 

În Texas, senatorul Nathan Johnson, candidatul democrat pentru funcția de procuror general, afirmă că procesul «arată clar ca» un caz de corupție. În aceeași perioadă a precizat că nu trage încă concluzii. A mai afirmat că prețurile firmelor lui Musk ar fi fost de trei ori peste ale rivalilor. E afirmația lui și stă prost lângă ideea că programul alegea mereu varianta cea mai ieftină. Texas a suspendat în august plățile BEAD, după ce legislatori din ambele partide au cerut un audit.

Ce nu se poate afirma. Nu există dovezi publice că donațiile au cauzat atribuirile sau că ar fi existat un troc. Relația Musk–Trump nici n-a fost o linie dreaptă, pentru că cei doi s-au certat public în 2025 și s-au mai domolit apoi. Greu de împăcat cu un patronaj constant.

Rămâne ce se vede fără niciun act secret: apropiere politică, coincidență în timp și o regulă care favorizează exact serviciul vândut de unul dintre cei mai mari donatori ai ciclului. Un auditor ar nota asta cu creionul, ca pe o „apariție de conflict de interese”. Și încă ceva. În „Moneda puterii” am arătat că statul american a încredințat SpaceX și un contract de 1,8 miliarde de dolari pentru un roi de sateliți de spionaj. Poate fi tratat ca un ofertant oarecare un furnizor de care statul depinde în atâtea locuri?


Capitolul 5: Ce a rămas din Lake Providence


Povestea ar fi mai comodă dacă fibra ar fi dispărut cu totul. Nu a dispărut. Conexon a îngropat cablu în zonele rurale ale parohiei, lucrare încheiată în 2024 cu ajutorul unui grant de stat, și a ajuns până la marginea orașului. Acolo a ajuns și Cassandra Toston. Plătește acum aproximativ 67 de dolari pe lună pentru internetul de acasă, față de 100–150 în Texas. Banii aceia, spune ea, intră acum în comunitate.

Centrul orașului, tocmai locul pentru care exista alocarea, a rămas însă fără fibră, iar de aici povestea nu mai e comodă pentru nimeni. Conexon a anunțat că va extinde rețeaua prin oraș pe cont propriu, dar abia după ce statul îi plătește două proiecte, iar compania susține că statul îi datorează milioane. Biroul de broadband al Louisianei răspunde că firma mai are „teme de făcut”: statul a rambursat 30% din proiectul finanțat din grantul GUMBO și a auditat cu succes 70% din lucrare, iar verificările de conformitate nu se sar. 

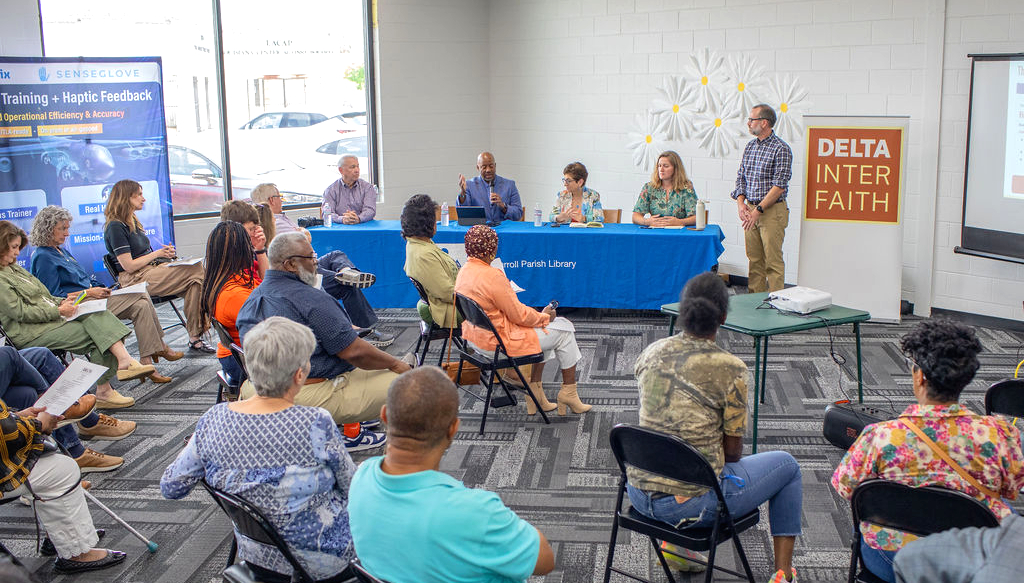
La începutul lui mai 2026, evenimentul care trebuia să sărbătorească sosirea fibrei s-a transformat într-o ședință de „realitate”, cu organizatorii de la Delta Interfaith spunând deschis că sunt furioși. Fiecare parte are argumente. Între ele, un oraș de 3.500 de oameni așteaptă.

Comunitatea nu stă totuși cu mâinile încrucișate. Delta Interfaith a lansat un nonprofit care ar putea deține cândva o rețea publică, deși să strângi bani privați într-o parohie săracă e, cum spune Gigi Sohn, o treabă grea. Propunerea către Conexon de a construi și opera rețeaua prin sale-leaseback a rămas fără răspuns. Sohn a pomenit o duzină de orașe americane care și-au luat singure soarta în mână, inclusiv Lafayette, tot în Louisiana. Între timp, în iunie 2026, Louisiana a semnat cu SpaceX acordul pentru aproximativ 10.600 de locații din peste 50 de parohii. 

Povestea asta aduce o lecție de educație financiară care nu ține de politică. Un activ îți crește averea, o cheltuială recurentă ți-o scade, și amândouă pot arăta „ieftin” în ziua în care semnezi. Asta e valabil în bugetul unei familii, la fel ca în cel al unui stat. Un satelit poate fi o soluție bună pentru un vapor în ocean sau pentru o cabană pe un vârf. Pentru un oraș care vrea să-și țină tinerii acasă, întrebarea rămâne alta. Peste zece ani, când cineva va întreba cine a avut dreptate la Lake Providence, ce va fi mai convingător: un contract pentru o rețea sau o factură lunară pentru un semnal?

Dacă întrebarea „activ sau cheltuială?” ți s-a părut utilă, ai putea s-o pui la fel de bine propriilor bani. Am construit cursul meu GRATUIT de educație în investiții tocmai pentru asta: să înveți să citești dincolo de cifra care sună bine la prima vedere, fie că e un buget public, un raport trimestrial sau un abonament care „nu costă mult”. 

Dacă preferi să primești zilnic, pe scurt, ce se întâmplă în piețe și în economie, scris pe înțelesul tuturor, te aștept în Pastila Financiară, newsletterul în care colegii mei transformă știrile financiare într-un limbaj pe care îl poți citi în câteva minute.

Iar dacă ți se potrivește mai bine să asculți decât să citești, poate pe drum spre muncă, Pastila Financiară are și o versiune audio, cu aceeași analiză în timp real, fără ecran. 

Dacă vrei să vezi tot ce facem la Profit Point, dincolo de acest editorial, găsești proiectele noastre aici.

Acest material are un scop strict educativ și analitic și nu reprezintă o recomandare de investiție. Subvențiile, regulile și piețele se schimbă, iar un text scris azi despre o decizie de ieri poate fi depășit mâine. Verifică întotdeauna sursele înainte să iei o decizie cu banii tăi.