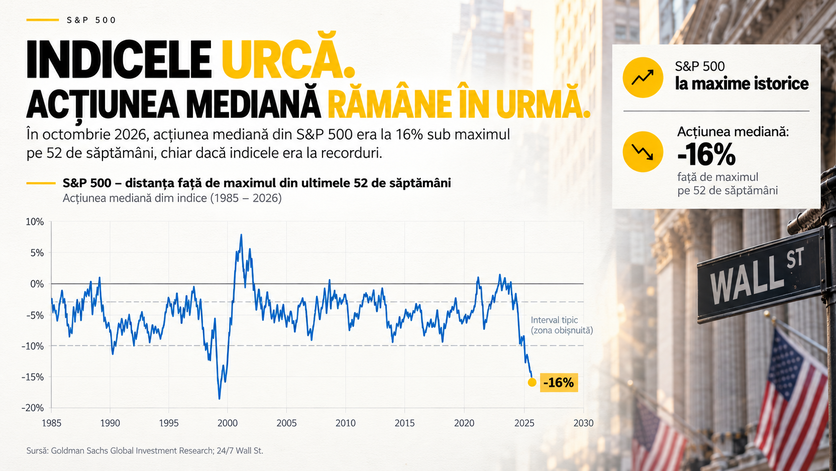
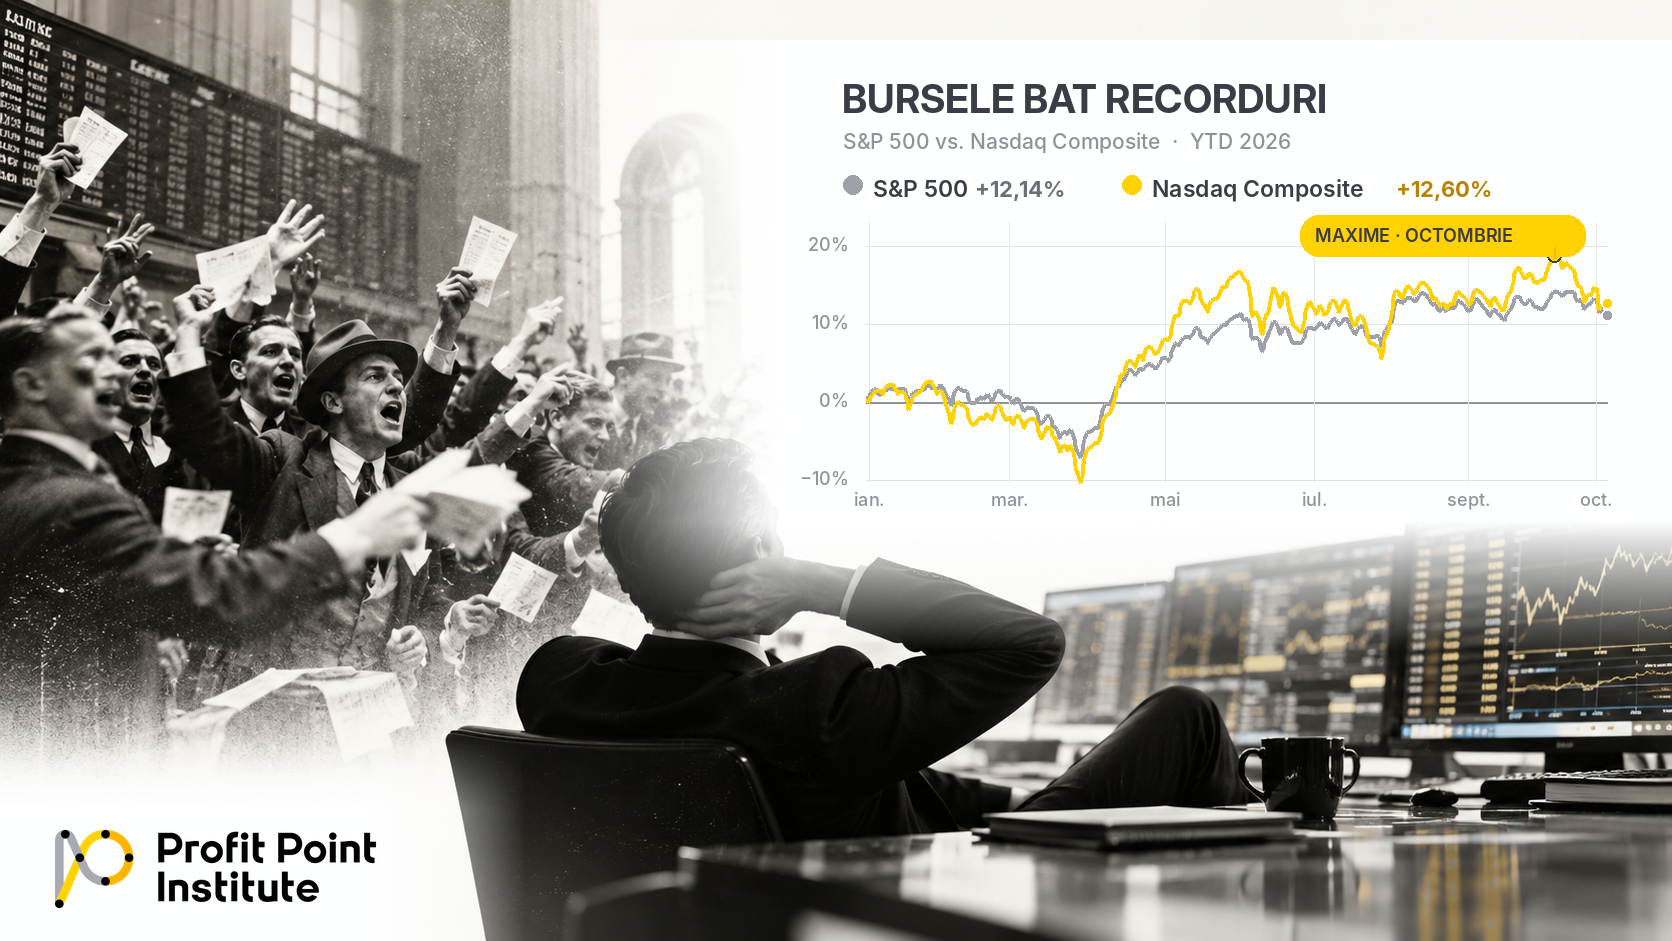
Dacă te-ai uita doar la ecranele de tranzacționare, ai crede că lumea financiară n-a fost niciodată mai liniștită. La începutul lui octombrie, indicii bursieri au bătut recorduri, iar discursul din jur e despre o nouă eră de prosperitate.
Doar că cele mai prudente instituții ale planetei, băncile centrale, fac de câteva luni ceva ce nu seamănă deloc cu liniștea: își mută aurul.
Totul se petrece prin registre, comunicate de presă și operațiuni contabile. Lingourile și camioanele blindate din imaginația noastră joacă un rol minor. Una dintre aceste mutări are o cifră pe care merită s-o ții minte pe tot parcursul textului: 86 de tone.
De ce ar muta cineva 86 de tone de aur tocmai când bursele băteau recorduri? Am stat o vreme cu întrebarea asta și am ajuns la mai multe răspunsuri decât mi-ar fi plăcut. Hai să le luăm pe rând, iar la sfârșit îți spun cinstit unde se termină ce se știe și unde începe ce bănuim.
Aurul care se mută
Hai să începem cu faptele, fiindcă sunt cele mai puțin spectaculoase și, tocmai de aceea, cele mai de încredere.
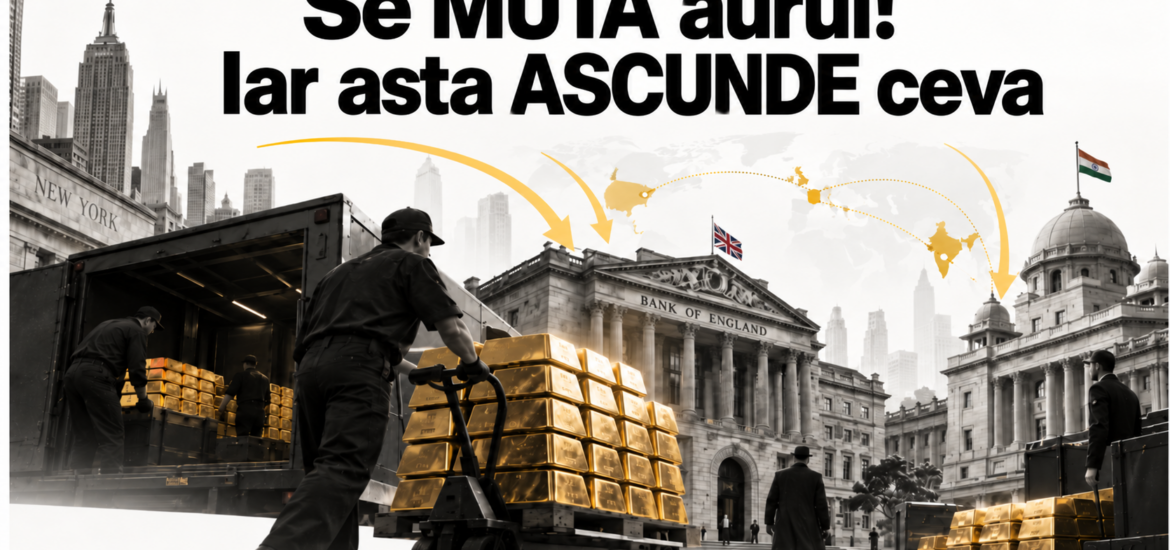
Prima mutare: Olanda. Pe 2 septembrie, banca centrală olandeză a anunțat că a relocat aproximativ 86 de tone de aur din seifurile de la New York și Ottawa către Banca Angliei, la Londra. Operațiunea s-a întins între martie și august și a fost făcută publică după ce s-a încheiat. Cele 86 de tone înseamnă cam 14% din tot aurul țării.
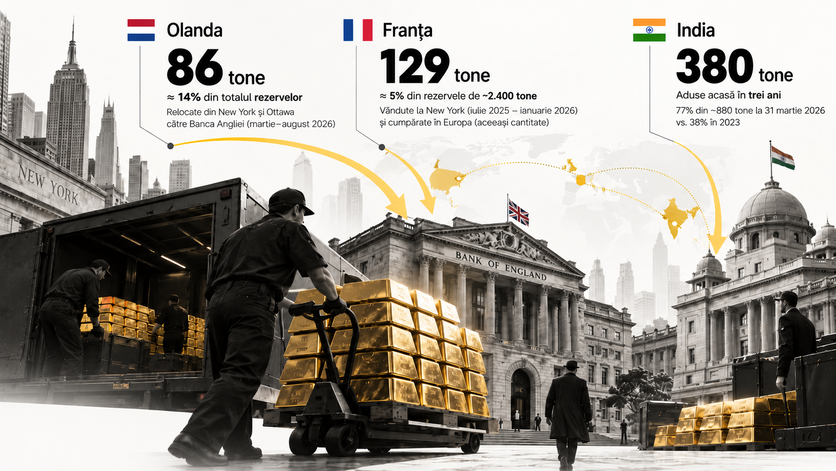
Ironia e că tocmai mutarea cu cifra cea mai mare a intrat în presă sub eticheta „repatriere”, deși destinația a fost Londra. Iar „camioanele blindate” au avut puțin de lucru: 59 de tone au fost vândute la New York și recumpărate la Londra, iar doar 27 au fost mutate fizic, prin depozitul din Zeist. Mai multă contabilitate decât convoi.
A doua mutare: Franța. Banca Franței a vândut 129 de tone de aur păstrate la New York, circa 5% din rezerva ei de aproximativ 2.400 de tone. A făcut-o în 26 de tranzacții, între iulie 2025 și ianuarie 2026, și a cumpărat în Europa aceeași cantitate. Motivul oficial: barele din America nu respectau standardul internațional de puritate de 99,99%. Operațiunea a adus și un câștig de peste 12 miliarde de euro, fiindcă între timp aurul se scumpise.
A treia mutare: India. La 31 martie 2026, banca centrală a Indiei ținea acasă cam 77% din cele aproximativ 880 de tone ale ei, față de circa 38% în 2023. Aurul vine de la Banca Angliei și de la Banca Reglementelor Internaționale. În trei ani, India a adus acasă aproape 380 de tone. Cifra rezultă din adunarea a două raportări oficiale ale băncii.
Trei țări, trei motive aparent diferite, același gest: aur care își schimbă seiful. Poate fi coincidență. Dar când trei bănci centrale fac același lucru în același an, merită să te întrebi ce poate sta în spatele lui.
Trei lecturi, un limbaj de criză
Când trei bănci centrale fac același gest, explicațiile apar repede. Eu am găsit trei, iar fiecare are argumente serioase.
Prima explicație e tehnică. Banca Franței spune deschis că a vrut bare conforme cu standardul internațional. Olandezii spun același lucru în alt fel: aurul de la Londra, care respectă standardele pieței, se vinde mai ușor decât cel din New York sau Ottawa. E lectura cea mai plictisitoare și, probabil, cea mai solidă. Explică bine cum se mută aurul, dar mai puțin de ce se întâmplă tocmai acum.
A doua ține de geopolitică. Sondajul anual al World Gold Council, la care au răspuns 76 de bănci centrale, arată că 9% și-au mărit depozitele interne în ultimul an (față de 5% anul trecut), iar iar 10% și-au răspândit aurul în mai multe locuri din străinătate (față de doar 2%).
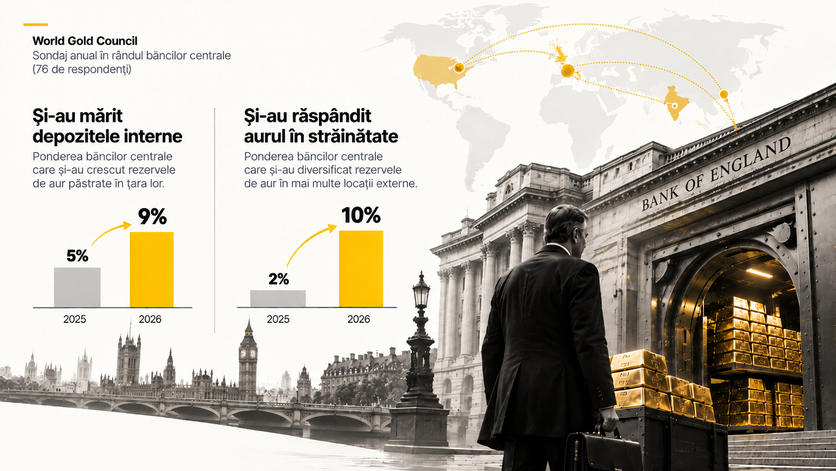
Procentele sună mari, dar vorbim de câteva bănci dintr-un eșantion mic, iar în 2018 ponderea fusese chiar mai mare, de 17%. Fenomenul e vechi și acum se accelerează. În Germania, dezbaterea despre cele aproximativ 164 de miliarde de euro păstrate la New York s-a reaprins.
A treia e cea care sună a alarmă. Banca olandeză spune că vrea să fie pregătită pentru crize severe. Aceeași grijă se vede și la Frankfurt: BCE și-a extins linia repo pentru băncile centrale din afara zonei euro, un fel de împrumut pe termen scurt în euro contra garanții. Decizia e din 14 februarie, iar tragerile devin posibile în ultimul trimestru al anului. Prin toată povestea trece un cuvânt vechi de peste un secol: „elasticitate”. Îl găsești în Legea Rezervei Federale din 1913, care cerea o monedă elastică, adică una care se poate extinde când sistemul are nevoie de lichiditate. Îl găsești și într-un raport recent al Băncii Reglementelor Internaționale, dar acolo discuția e despre tokenizarea banilor, așa că nu trag din el nicio concluzie despre aur.
Ce rămâne în aer? Olandezii vorbesc despre crize severe fără să numească vreuna. Sondajul WGC a numărat băncile care își mută aurul și a lăsat deschisă întrebarea de unde vine aurul repatriat. Cele trei explicații pot fi adevărate toate odată, iar limbajul de criză e formulat prudent. Rămâne o nepotrivire: dacă băncile centrale se pregătesc pentru o criză de lichiditate, de ce ar strânge, în aceeași perioadă, lichiditatea?
Paradoxul dobânzilor
Chiar asta par să facă: în aceeași perioadă în care își mută aurul și vorbesc despre crize, băncile centrale fac un gest care, privit de la distanță, seamănă cu contrariul. Scumpesc banii.
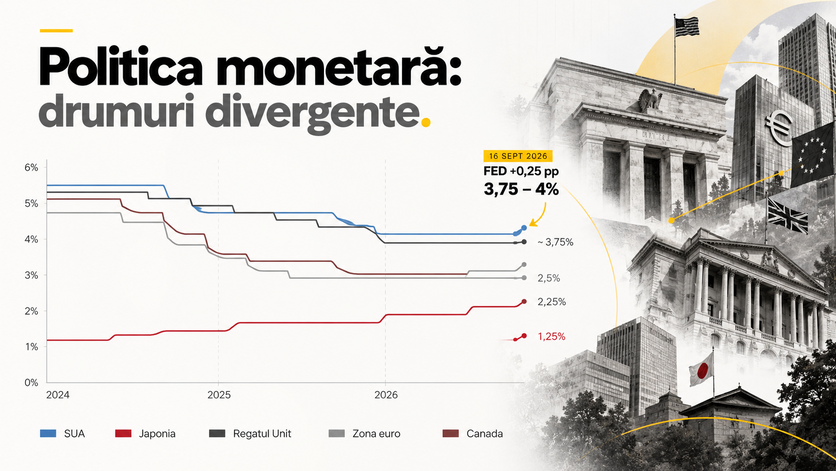
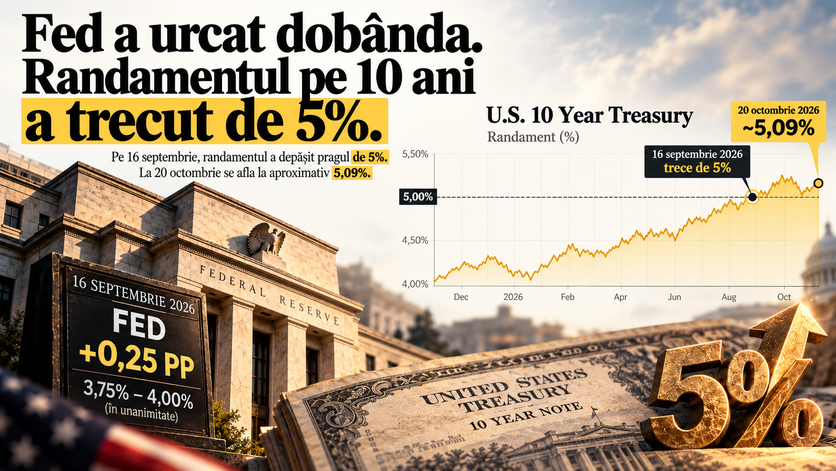
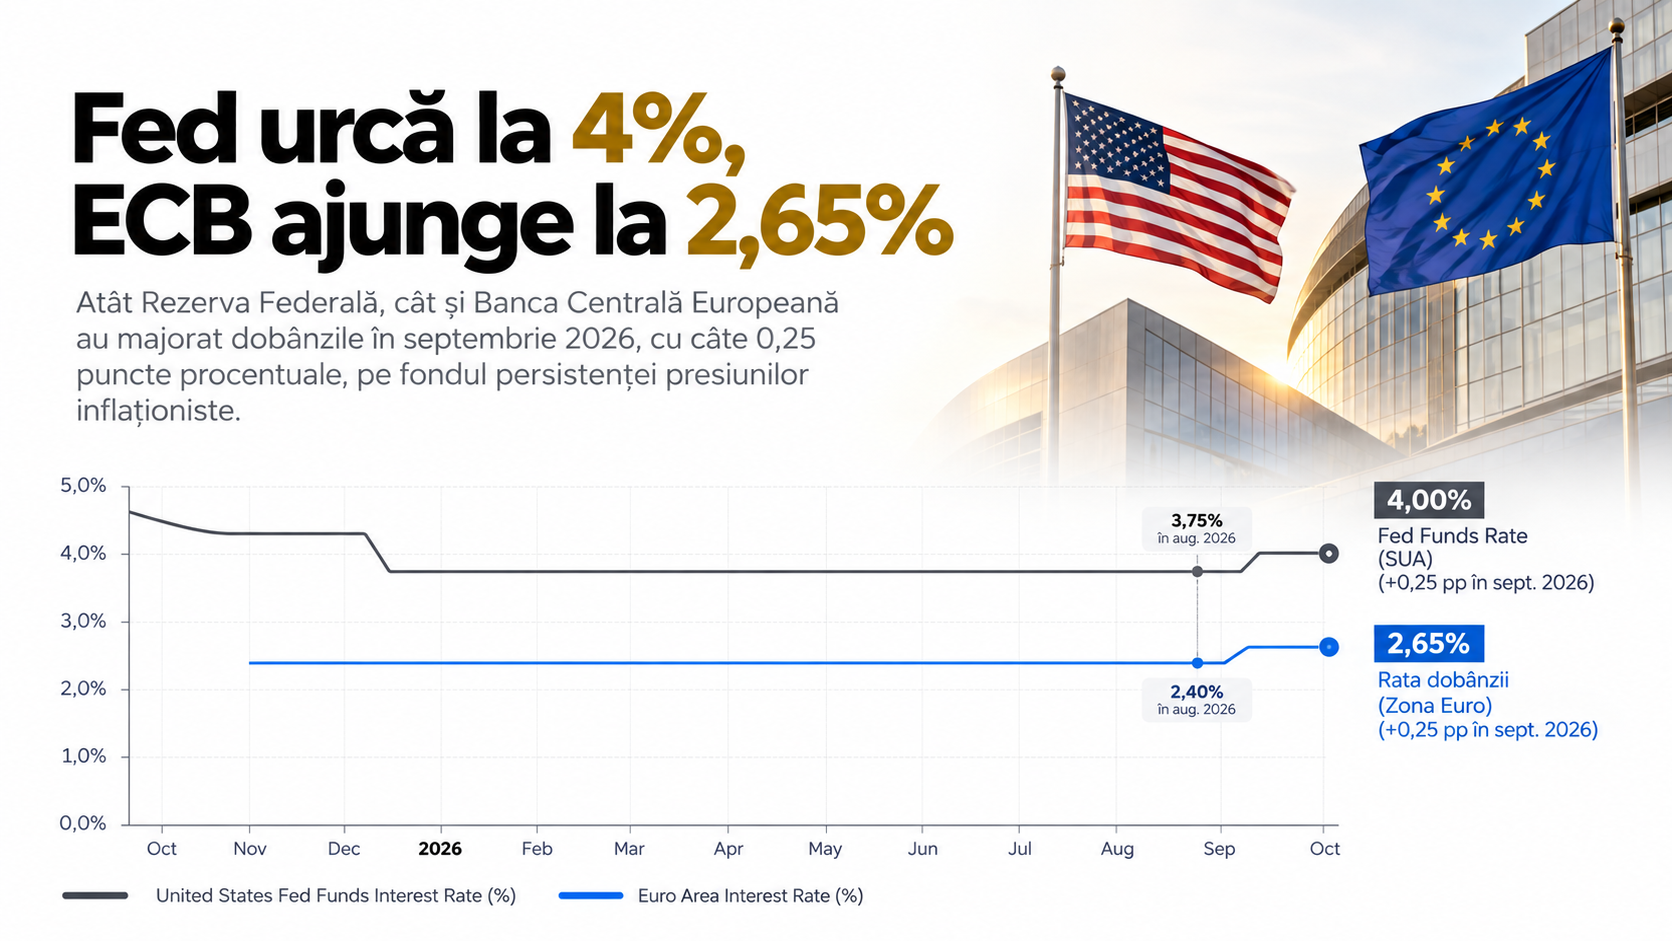
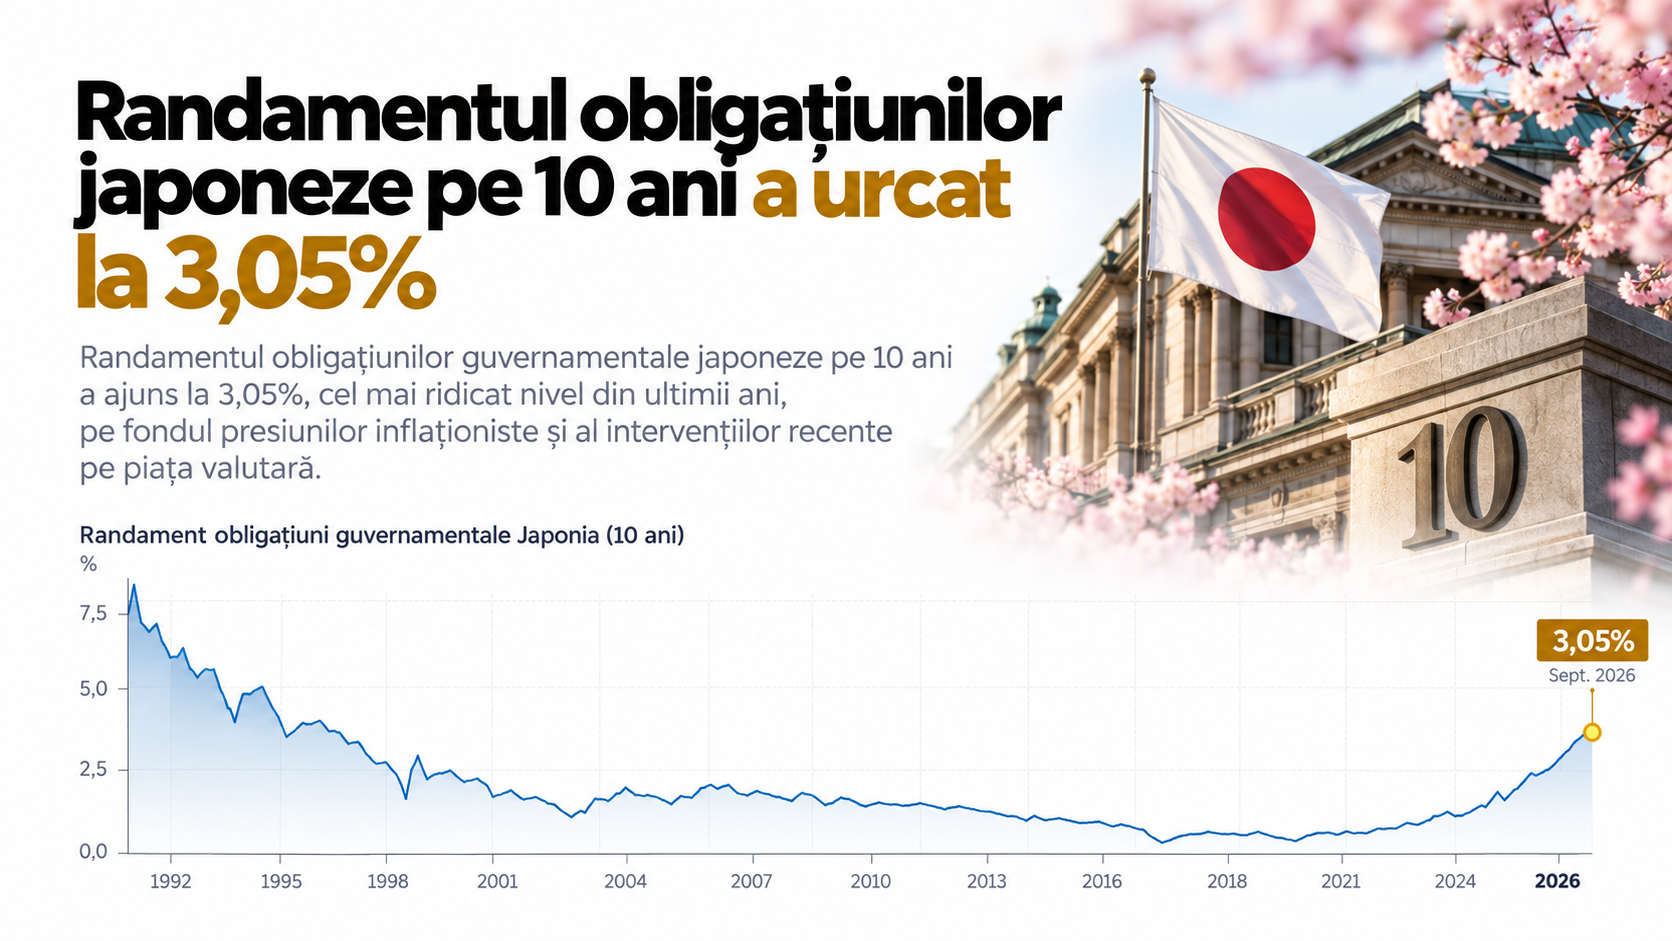
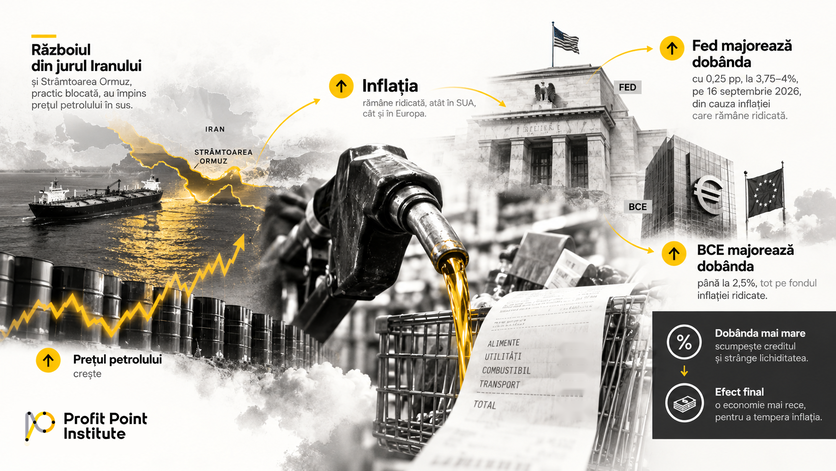
Pe 16 septembrie, Rezerva Federală a SUA a urcat dobânda de referință cu un sfert de punct, la intervalul 3,75–4%. A fost prima majorare din iulie 2023, votată în unanimitate. Înainte, Fed tăiase dobânda în 2024 și 2025, apoi o ținuse pe loc la primele cinci ședințe din 2026. BCE a majorat în iunie și în septembrie, până la 2,5%, iar Banca Japoniei a ajuns la 1,25%. Banca Angliei și Banca Canadei au ales pauza.
Dobânda mai mare scumpește creditul și strânge lichiditatea, adică exact ceea ce, în capitolul trecut, părea că vor să evite. Contradicția sare în ochi.
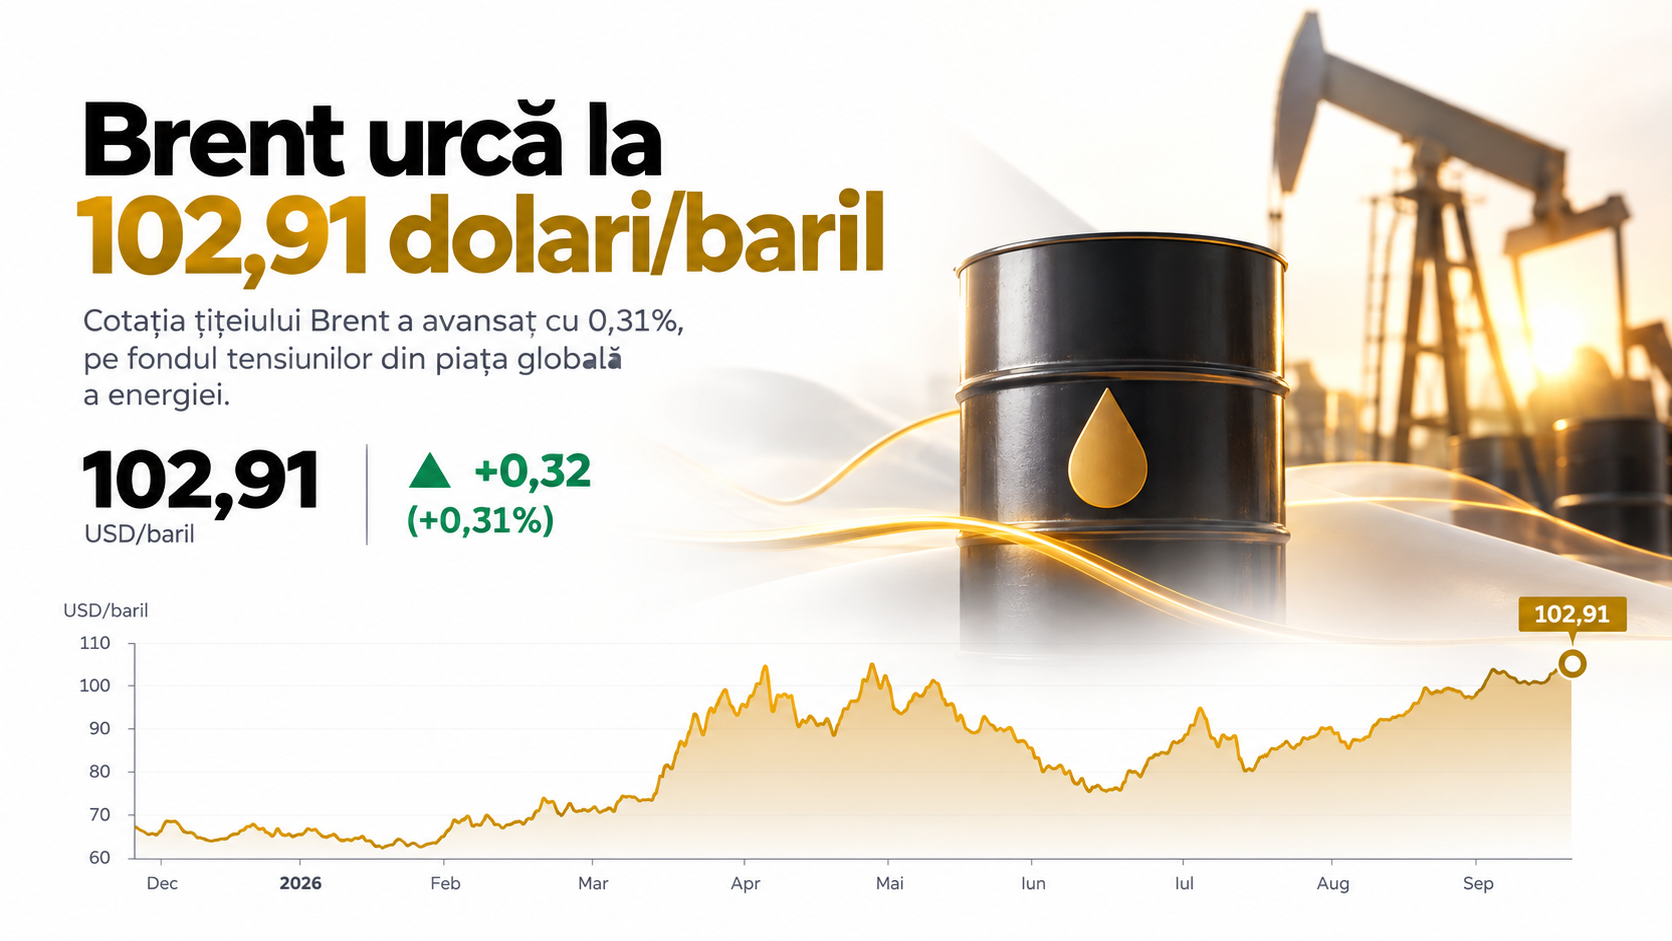
Explicația oficială e mai puțin dramatică și se numește inflație. Războiul din jurul Iranului și Strâmtoarea Ormuz, practic blocată, au împins prețul petrolului în sus. Fed a motivat decizia prin inflația care rămâne ridicată, iar BCE a argumentat în același fel. În lectura asta, majorările sunt o reacție la prețurile din magazine și de la pompă.
Există și o a doua lectură, care circulă în unele analize: băncile centrale ar sparge, deliberat și controlat, o bulă speculativă pe care au lăsat-o să crească. E doar o ipoteză. Eu n-am găsit dovezi de coordonare între instituții cu mandate și interese diferite, iar majorările au fost mici, anticipate de piață și justificate public prin inflație. Poate fi adevărată, dar de afară nu avem cum s-o verificăm.
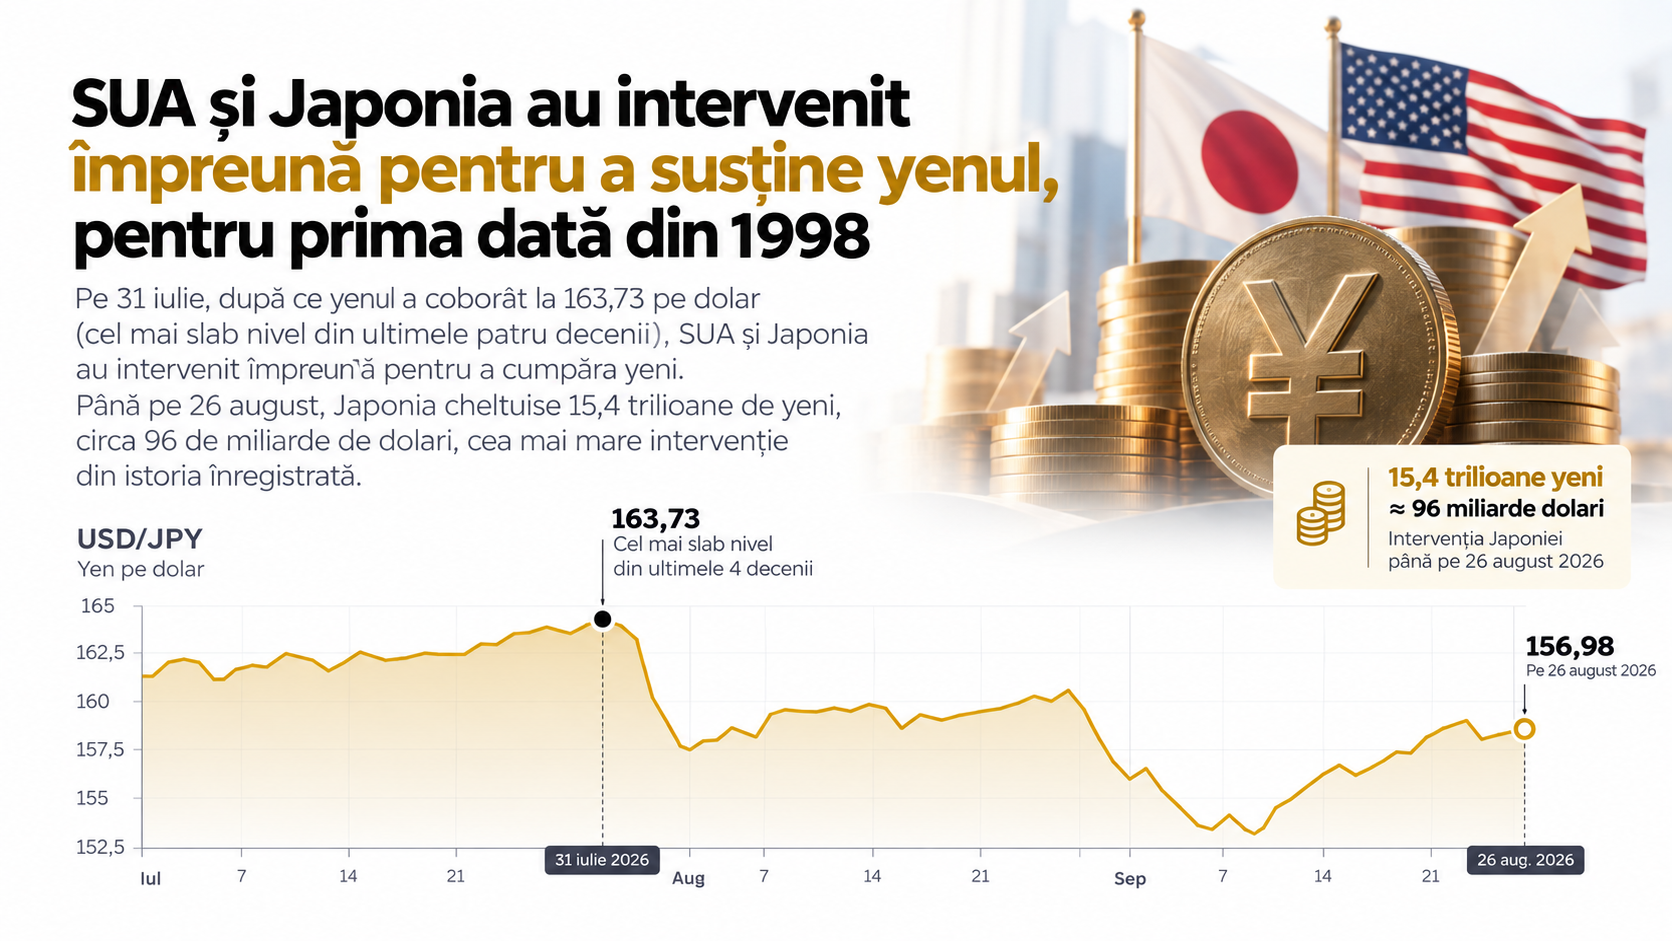
Un detaliu merită ținut minte. În editorialul din august despre carry trade „Mesajul care a pus pe FOC o țară întreagă! (a fost fotografiat din greșeală)” ți-am arătat ce se întâmplă când un împrumut ieftin, luat în yeni, e cerut înapoi de toți deodată: lichiditatea dispare din piețe, iar vânzările se declanșează în lanț. Banca Japoniei și-a majorat și ea dobânda, iar un yen mai puternic strică socotelile celor care au împrumutat în yeni. Legătura rămâne o inferență a mea și ar cere date pe care nu le avem.
Dacă dobânzile au o explicație banală, rămâne de văzut cine ar suferi cel mai tare dacă banii se scumpesc în continuare. Un candidat plauzibil e industria care a crescut pe credit și pe angajamente viitoare: inteligența artificială. Despre ea se vorbea încă din ianuarie, la Davos.
Anii ‘20 și cercul banilor
Pe 21 ianuarie, la Davos, a avut loc o sesiune cu un titlu care spune aproape tot: „Decade Déjà Vu: sunt anii 2020 noii ani 1920?”. Pe scenă s-au aflat Larry Fink de la BlackRock, Ken Griffin de la Citadel, Christine Lagarde de la BCE și istoricul Adam Tooze. Lagarde a enumerat ce aducea deceniul de acum un secol: rețeaua electrică, motorul cu combustie, linia de asamblare. A adăugat că investițiile în AI pot fi extrem de benefice.
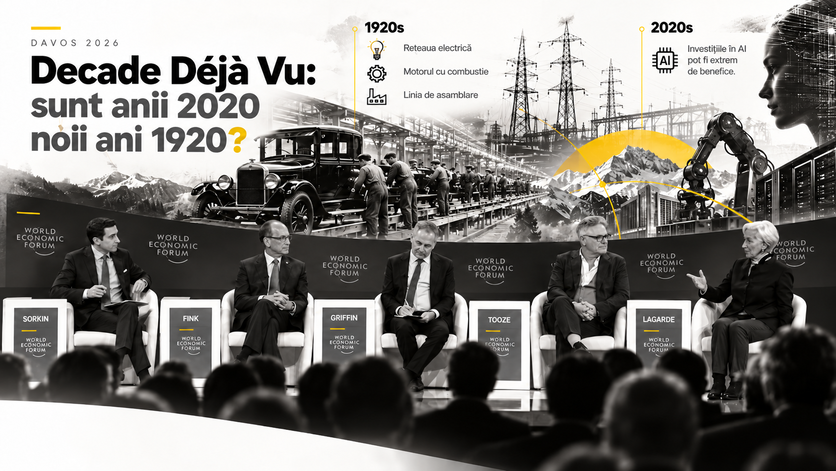
Paralela a circulat apoi în presă ca un avertisment unanim, dar panelul era împărțit. Fink spunea că nu vede nicio bulă AI. Griffin vedea o diferență de fond: în 1929 supraîndatorarea era în sectorul privat, acum imprudența e la guverne și în cheltuielile lor. În octombrie, același Griffin a spus că AI e „aproape sigur” o bulă. Aceeași scenă, aceeași întrebare, răspunsuri care se bat cap în cap.
Pe Griffin îl știi din „Geniul de 24 de ani care a pierdut 45 de MILIARDE într-o noapte!”: firma lui, Citadel Securities, a preluat într-o singură dimineață cam două treimi din portofoliul public al fondului lui Leopold Aschenbrenner. De aceea contează că tocmai el schimbă tonul. Un om care a văzut din interior cât de repede se poate muta un portofoliu uriaș dintr-o mână în alta știe ce înseamnă o piață care se strânge.
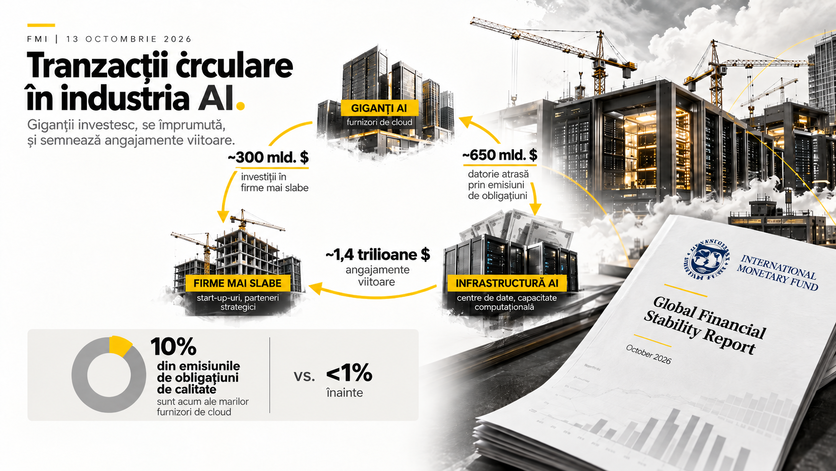
Neliniștea are o sursă concretă: raportul FMI din 13 octombrie. Fondul a analizat 14 tranzacții circulare din industria AI și a socotit aproximativ 300 de miliarde de dolari investiți de giganți în firme mai slabe, plus circa 650 de miliarde de datorie atrasă, în schimbul unor angajamente viitoare de circa 1,4 trilioane. Marii furnizori de cloud dau acum 10% din emisiunile de obligațiuni de calitate, de la sub 1% înainte. Banca Reglementelor Internaționale a semnalat în iunie același mecanism.
Exemplele sunt concrete. Nvidia plănuia să investească până la 100 de miliarde în OpenAI; planul a fost înlocuit de 30 de miliarde, achitate integral, iar OpenAI folosește o bună parte din bani ca să cumpere sisteme Nvidia. Seamănă cu doi vecini care își cumpără reciproc mobila și trec totul la profit. Același tipar apare în conturi. În aceeași rundă, Amazon a pus 50 de miliarde și a raportat pe trimestrul doi un profit operațional de 27,5 miliarde de dolari și un profit net de 62,6 miliarde. Diferența vine în principal din reevaluarea participației la Anthropic (53,4 miliarde înainte de impozit). Alphabet arată același tipar: din profitul net de 112,1 miliarde, 98 de miliarde vin din alte venituri, în principal câștiguri nerealizate.
Profiturile acestea sunt reale în contabilitate și încă neîncasate. FMI descrie un risc posibil, iar finalul rămâne deschis. Iar dacă povestea seamănă cu anii ’20, o întrebare devine inevitabilă: cât timp trece de la dobânzi mai mari până la răsturnare?
Fereastra din 1928
Pentru întrebarea asta avem un singur precedent cu calendar complet: 1928–1929.
În ianuarie 1928, rata de scont a Fed din New York era 3,5%. Până în iulie a ajuns la 5%, iar în august 1929 la 6%. Ținta declarată era speculația bursieră. Bursa a continuat să urce și a atins vârful la începutul lui septembrie 1929, iar prăbușirea a venit pe 28 și 29 octombrie. De la prima majorare până la prăbușire au trecut aproape 21 de luni, destul timp ca toată lumea să creadă că povestea ține. Fed a tras mai târziu două concluzii. Prima: băncile centrale trebuie să fie prudente când reacționează la piețele de acțiuni. A doua: majorarea din 1929 a avut efecte nedorite, fiindcă, cu etalonul aur în vigoare, băncile din alte țări au fost obligate să-și scumpească și ele banii.
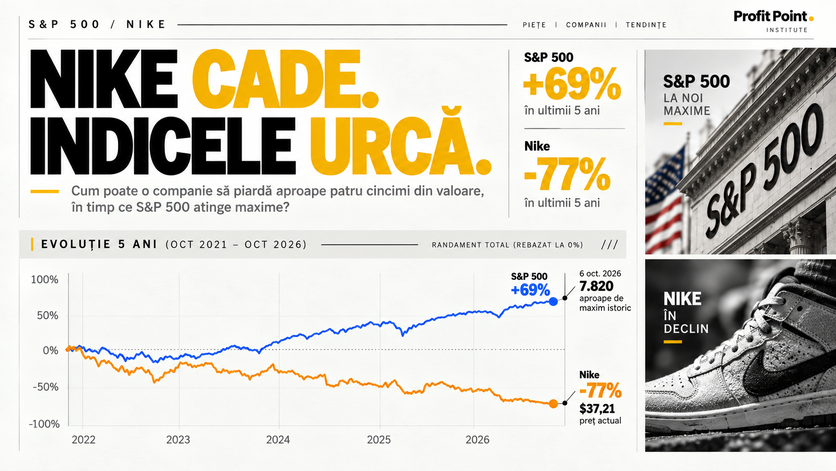
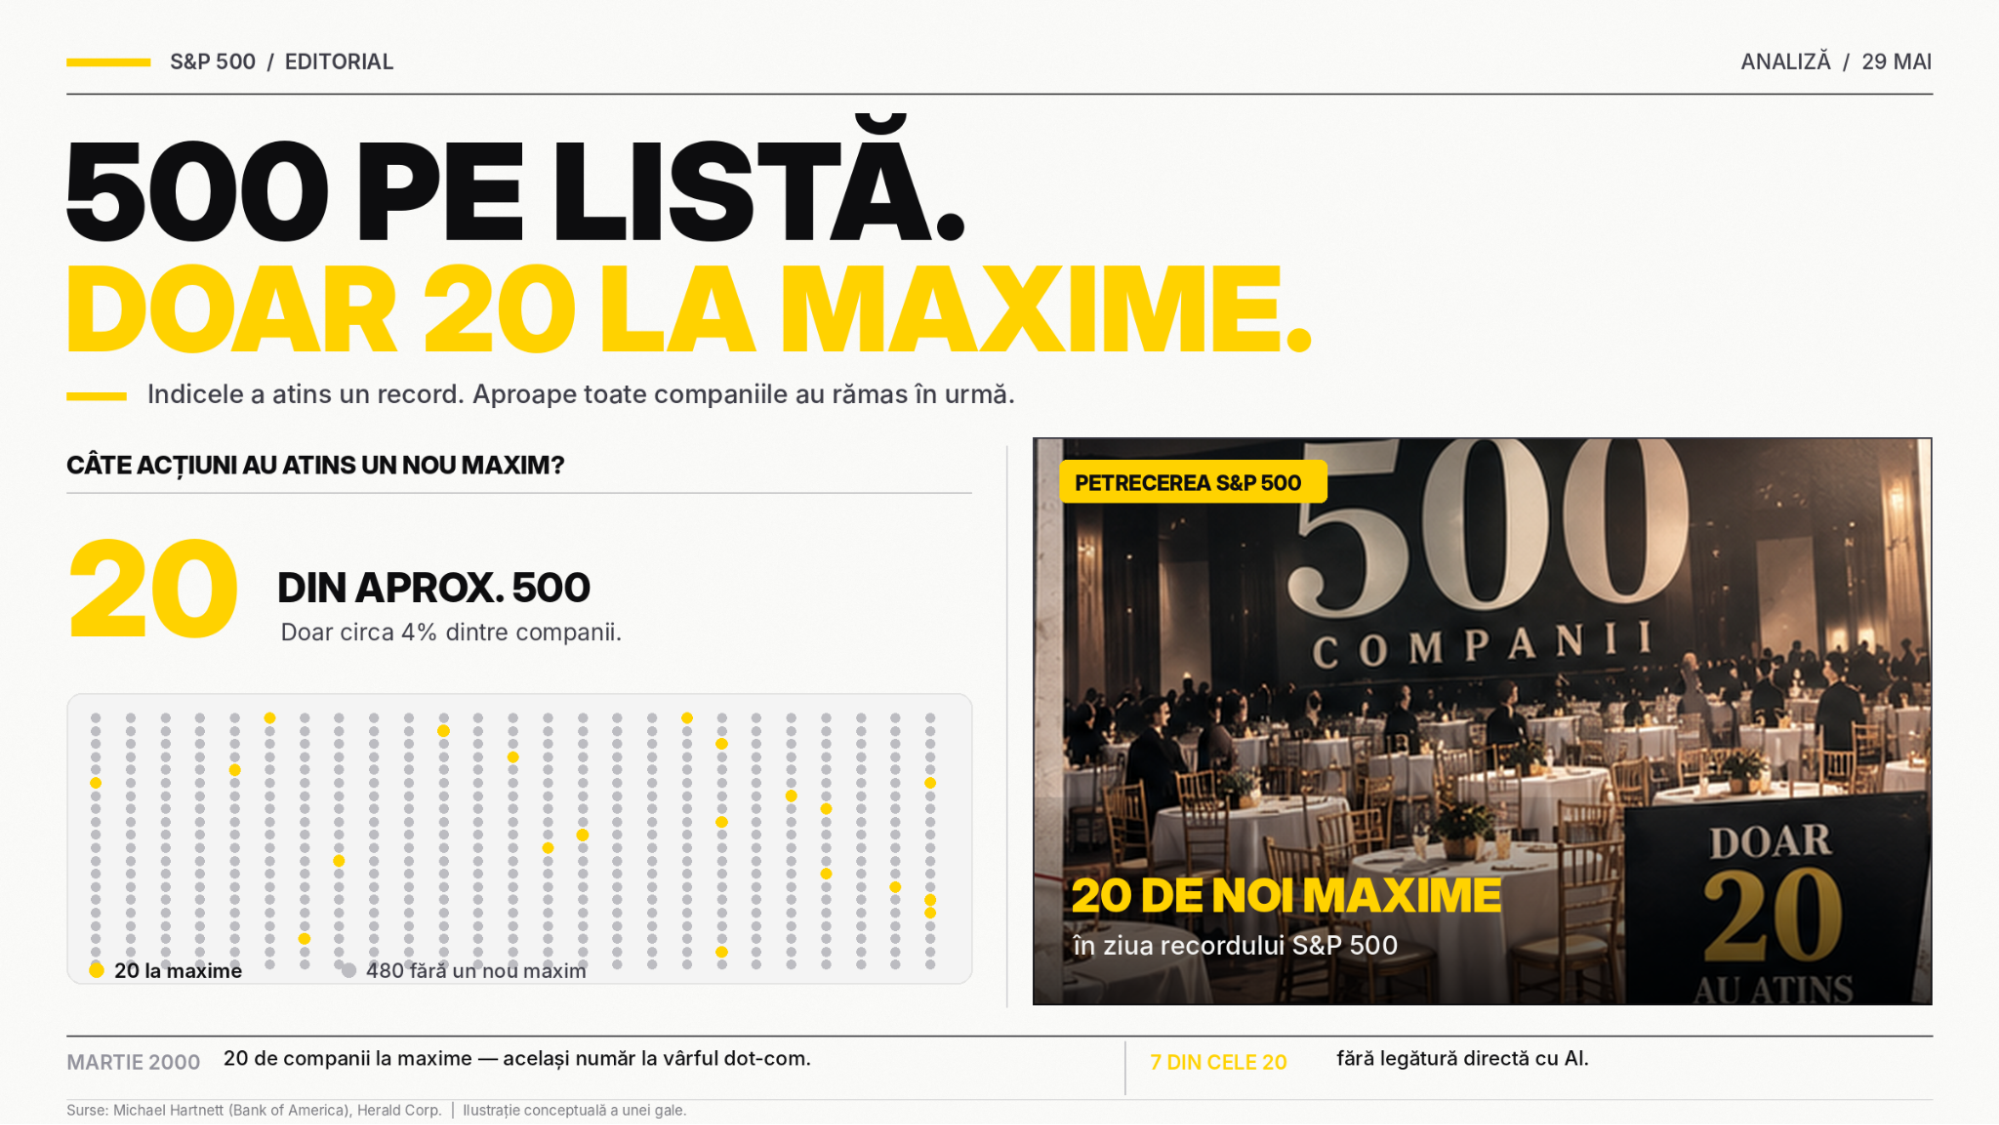
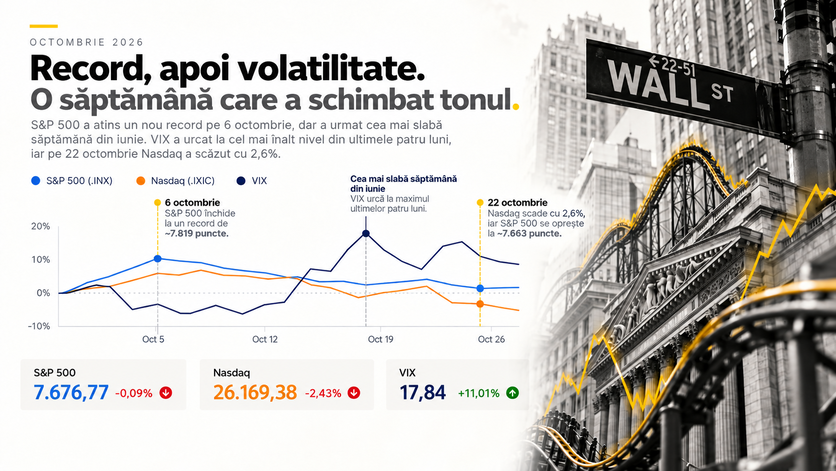
Cum arată octombrie 2026 pe lângă ferestra aceea? Pe 6 octombrie, S&P 500 a închis la un record, în jur de 7.819 de puncte. Apoi a venit cea mai slabă săptămână din iunie, cu indicele de volatilitate VIX la cel mai înalt nivel din ultimele patru luni. Pe 22 octombrie, Nasdaq a scăzut cu 2,6%, iar S&P 500 s-a oprit la aproximativ 7.663.
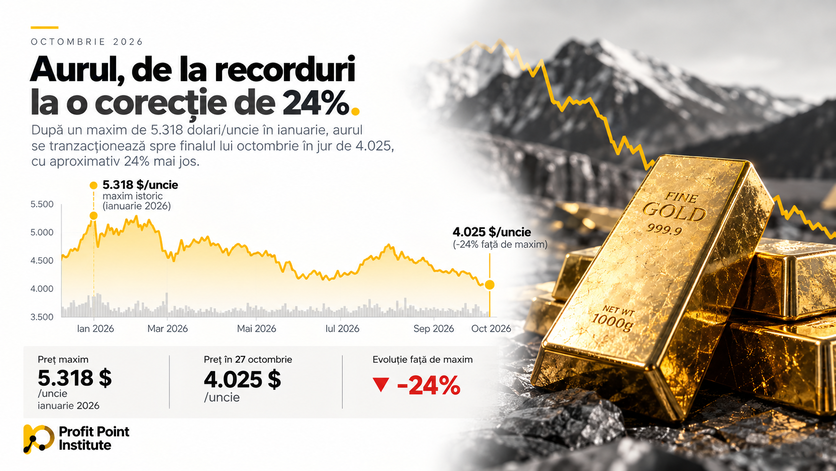
Aurul, care în ianuarie închisese la un record de 5.318 de dolari uncia, se tranzacționa spre finalul lui octombrie în jur de 4.025. E cu aproximativ 24% sub vârf, în timp ce băncile centrale îl mută dintr-un seif în altul.
Semnalele sunt amestecate, iar din ele nu iese niciun calendar.
Paul Samuelson glumea că bursa prezisese nouă din ultimele cinci recesiuni. Merită să-ți amintești replica de fiecare dată când apare o paralelă istorică prea frumos aranjată.
Să punem lucrurile la loc. Știm că trei bănci centrale și-au mutat aurul: Olanda aproximativ 86 de tone, Franța 129, India a ajuns la 77% acasă. Știm că Fed, BCE și Banca Japoniei au urcat dobânzile în septembrie, cu inflația drept explicație oficială, și că FMI descrie, cu cifre, finanțarea circulară din industria AI.
Bănuim, fără să putem dovedi, că băncile centrale se pregătesc pentru o criză anume, că au spart deliberat o bulă sau că anii 1920 se repetă. Momentul, dacă va exista unul, rămâne necunoscut. Dacă vrei indicii verificabile, ai câteva repere publice: ședințele Fed din 28 octombrie și 8–9 decembrie, rezultatele trimestriale ale giganților AI din octombrie și noiembrie, următoarele rapoarte ale FMI și ale Băncii Reglementelor Internaționale.
Mă întorc la cele 86 de tone. Din ele, 59 n-au traversat niciodată oceanul: au fost vândute la New York și recumpărate la Londra, iar doar 27 au plecat cu adevărat. E cea mai bună imagine a poveștii: vedem registrul care se schimbă, iar motivul rămâne în dosarele băncii. Seifurile ne arată ce fac băncile centrale; motivul trebuie să-l deducem noi, iar o deducție rămâne deducție. Dacă pleci de aici cu hotarul clar între indiciu și dovadă, ai câștigat mai mult decât cu orice prognoză.
Hotarul acesta dintre indiciu și dovadă nu stă pe loc. Reperele pe care ți le-am înșirat vor aduce, rând pe rând, câte o piesă nouă, iar un editorial ca acesta prinde doar o fotografie, care îmbătrânește repede. Eu urmăresc piesele astea săptămână de săptămână în Pastila Financiară, într-un limbaj pe care îl înțelegi fără să fii analist. O găsești scrisă, ca s-o parcurgi în câteva minute, sau în varianta audio, pentru drum ori pentru pauza de cafea.
Poate te-ai împiedicat pe parcurs de câte un cuvânt: dobândă de referință, colateral, linie repo, rezultate trimestriale. Fiecare are o explicație simplă, iar când o ai, poveștile de felul acesta încep să se citească singure. De aceea am făcut workshop-ul meu GRATUIT de educație în investiții, care pornește de la zero și îți dă vocabularul de care ai nevoie ca să urmărești astfel de povești fără ghid.
Iar dacă ți-a rămas pofta de încă o poveste cu bani, istorie și puțină geopolitică, la Profit Point găsești mai multe: analize, materiale video și resurse pentru cine vrea să înțeleagă banii mai bine.
Seifurile rămân închise, registrele se pot citi, iar eu continui să le citesc.
Disclaimer
Ce ai citit este o poveste despre fapte și ipoteze, scrisă cu scop educativ și informativ. Nu reprezintă sfat de investiții, recomandare de cumpărare sau vânzare și nici o prognoză. Piețele pot scădea la fel de ușor cum urcă, investițiile pot pierde din valoare, iar performanțele din trecut nu garantează rezultate viitoare. Orice decizie îți aparține și, dacă ai nevoie de ea, merită luată cu un specialist care îți cunoaște situația.